Domain home-loan.de kaufen?
Wir ziehen mit dem Projekt
home-loan.de um.
Sind Sie am Kauf der Domain
home-loan.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain home-loan.de kaufen?
Wie funktioniert Scan to Bank?
'Wie funktioniert Scan to Bank?' Scan to Bank ist ein Prozess, bei dem physische Dokumente wie Schecks oder Überweisungsträger gescannt und elektronisch an eine Bank übermittelt werden. Dies ermöglicht es Bankkunden, ihre Einzahlungen oder Überweisungen bequem von ihrem eigenen Gerät aus zu tätigen, ohne zur Bankfiliale gehen zu müssen. Die gescannten Dokumente werden in der Regel in einem sicheren Online-Banking-Portal hochgeladen und von der Bank verarbeitet. Dieser Prozess spart Zeit und Aufwand für Kunden und Banken und bietet eine bequeme Möglichkeit, finanzielle Transaktionen durchzuführen. **
Wann darf Bank Baufinanzierung kündigen?
Die Bank darf eine Baufinanzierung in der Regel nur kündigen, wenn der Kreditnehmer seinen Zahlungsverpflichtungen nicht nachkommt, beispielsweise durch Zahlungsverzug. Auch bei schwerwiegenden Verstößen gegen die Vertragsbedingungen oder bei einer drohenden Zahlungsunfähigkeit kann die Bank eine Kündigung aussprechen. Es ist wichtig, dass die Bank die Kündigung schriftlich und unter Einhaltung einer angemessenen Frist erklärt. In einigen Fällen kann es auch möglich sein, dass die Bank das Recht zur außerordentlichen Kündigung im Vertrag festgelegt hat. In jedem Fall sollte man bei einer Kündigung der Baufinanzierung rechtlichen Rat einholen, um die eigenen Rechte und Möglichkeiten zu prüfen. **

Ähnliche Suchbegriffe für Bank-to-Bank
Top-Angebote
Produkte zum Begriff Bank-to-Bank:
-
Bank- und KapitalmarktrechtBank- und Kapitalmarktrecht , Sicher investieren Der Kümpel behandelt das Bankrecht und das Kapitalmarktrecht traditionell aus der Sicht der Banken. Die umfassende Darstellung erschließt alle Bereiche des modernen Bankgeschäfts. Von den rechtlichen Grundfragen bis in die schwierigen Details: Grundlagen und Rechtsrahmen, Bankrecht (Commercial Banking), Kapitalmarktrecht (Investment Banking). - Mit allen relevanten Produkten und Dienstleistungen - Mit den aufsichtsrechtlichen und zivilrechtlichen Rahmenbedingungen - Auf hohem Niveau und nach praktischer Relevanz Die Rechtsentwicklung im Bankrecht und Kapitalmarktrecht ist sehr stark vom europäischen Gesetzgeber getrieben und schreitet ungebrochen voran. Das gilt für das Bankenaufsichtsrecht, aber auch für Bankverträge und Bankprodukte. Die 7. Auflage berücksichtigt daher in nahezu allen Teilen zahlreiche und vielfältige Gesetzesänderungen und stellt diese in den Praxiszusammenhang. Einige Beispiele seien genannt: - Verabschiedung der CRD VI und der CRR III am 19.6.2024 - Verabschiedung der CSDDD am 25.7.2024 - Zukunftsfinanzierungsgesetz vom 14.12.2023 - Verabschiedung des Digital Operational Resilience Act (DORA) am 14.12.2022 - Markets in Crypto-Assets Regulation (MICAR) vom 31.5.2023 - Artificial Intelligence Act (KI-VO) vom 13.6.2024 - Postbankurteil des BGH vom 13.12.2022 - Kontrolle der AGB durch den EuGH am Maßstab der Missbräuchlichkeit - Ablehnung der Negativzinsen für Kredite (BGH); Zulässigkeit des Verwahrentgelts für Einlagen (OLG) - Verordnungsentwurf vom 23.6.2023 für einen digitalen Euro - Sofortüberweisung als Standardüberweisung - Entwurf für eine erste Payment Service Regulation (PSR) - Verschärfung aufgrund der Verbraucherkreditrichtlinie 2023 vom 18.10.2023 - Einsatz von Scoring bei der Kreditwürdigkeitsprüfung Praxiswissen von Top Experten Praktisches Know how aus erster Hand und fachlicher Tiefgang verbinden sich hier zu einer einzigartigen Synthese: Jeder einzelne Autor bearbeitet genau das Thema, mit dem er in der Praxis tagtäglich zu tun hat. , Tagfahrleuchten > Beleuchtung , Auflage: 7. Auflage, Erscheinungsjahr: 202412, Redaktion: Mülbert, Peter O.~Früh, Andreas~Seyfried, Thorsten, Auflage: 24007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 2700, Keyword: AGB-Banken; AGB-Sparkassen; Bankaufsicht; Bankrecht; Börse; CRD IV; Capital Requirements Regulation; Commercial Banking; DepotG; Depotgeschäft; Depotrecht; Emissionsgeschäft; Emittenten; Investment Banking; InvestmentG; Investmentgeschäft; Investmentrecht; Kapitalmarktrecht; Kreditrecht; Kreditsicherung; MiFID; MiFID II; MiFIR; Wertpapierhandel; Wertpapierprospektgesetz; WpPG; Zahlungsverkehr; bargeldloser Zahlungsverkehr, Fachschema: Bankrecht~Handelsrecht~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Unternehmensrecht~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Kapitalmarkt- und Wertpapierrecht~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 68, Gewicht: 2134, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
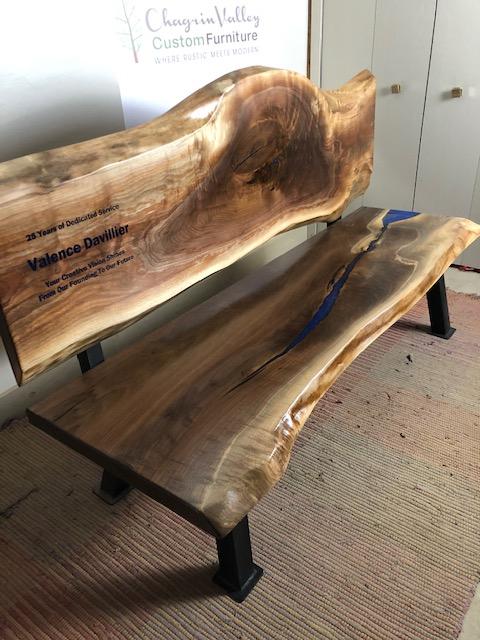
Bank 140*70 Designer Massiv Handmade Garden Bank Massivholz Bank Garten BänkeMaße: Gartenbank: ca: ca. 140 * 70 * 47 cm Höhe: ca. 47 cm Breite: ca. 70 cm Länge: ca. 140 cm Farbe: Braun Material: Holz, Epoxidharz Produktmerkmale: - Marke: JV Möbel - Produktart: Gartenbank - Abteilung: Erwachsene - Muster: Zweifarbig - Stil: Modern Produktbeschreibung: Bank 140*70 Designer Massiv Handmade Garden Bank Massivholz Bank Garten Bänke Maße: Bank: ca: 140 * 70 * 47 cm Länge ca: 140 cm Breite ca: 70 cm Höhe: ca: 47 cm Die Herstellung erfolgt nach besten gewissen gemäß der Abbildung. Da es sich jedoch hier um ein Naturprodukt handelt kann es bei der Lieferung optische Unterschiede geben. Wir bieten verschiedene Größen und Ausführungen an. Als Kunde haben Sie die Möglichkeit zu ändern: - Größe - Farbe - Füsse an der Platte Gerne unterbreiten wir Ihnen ein für eine kundenspezifische Anfertigung. uns alle Wünsche betreffend der Farbe und der Beine direkt nach dem Kauf per mit. Farbe: Wie abgebildet Die möglichen Farben finden Sie unter dem Reiter "Farben" Farbe: Wie abgebild2229,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Home Deluxe Sichtschutz-Bank ORELIABalkon-Sichtschutzbank ORELIA - Ihre optimale Lösung für den Balkon oder Garten! Unsere Balkon-Sichtschutzbank Orelia bietet Ihnen eine Kombination aus Sichtschutz, Sitzbank sowie genug Aufbewahrungsplatz in der integrierten Truhe. Durch die vielen Eigenschaften der Orelia haben Sie eine vielfältige Möglichkeit diese zu nutzen. Dank der Aufklappbaren Sitzbank, haben sie genug Stauraum, um Ihr Gartenzubehör oder aber auch Ihr Sitzkissen zu verstauen. Durch die Leichtigkeit unserer Sitzbank ist es Ihnen möglich diese an einen beliebigen Platz Ihrer Wahl zu stellen. Daher ist dieser Artikel nicht nur sehr platzsparend, sondern auch noch flexibel in der Aufstellung. Ebenso können Sie mit ein paar Sitzkissen eine optimale Sitzbank für Ihre ganze Familie schaffen. Sie wollen es nicht so schlicht haben? Kein Problem! Mit den Ablageregalen, die Sie individuell einhängen können, können Sie Ihre Orelia mit ein paar Pflanzen aus dem Garten Dekorieren. So wird Ihre Sichtschutzbank zu einem richtigen Hingucker in Ihrem Garten, Terrasse oder Balkon. Aufgrund des hochwertig verarbeiteten Holzes kann die Sichtschutzbank das ganze Jahr über draußen stehen bleiben und garantiert Ihnen eine Langlebigkeit.149,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter

-
Welche Bank Saturn Finanzierung?
Welche Bank bietet die Finanzierung für Saturn an? Gibt es spezielle Konditionen oder Angebote für die Finanzierung von Elektronikprodukten bei Saturn? Ist die Finanzierung bei Saturn nur online oder auch vor Ort in den Filialen möglich? Gibt es eine Mindestsumme, die für die Finanzierung bei Saturn erforderlich ist? Gibt es zusätzliche Gebühren oder Zinsen, die bei der Finanzierung von Saturn-Produkten anfallen? **
-
Welche Bank zahlt noch Zinsen?
"Welche Bank zahlt noch Zinsen?" ist eine Frage, die viele Menschen beschäftigt, da die Zinssätze bei den meisten Banken in den letzten Jahren deutlich gesunken sind. Einige Banken bieten jedoch immer noch Zinsen auf bestimmte Sparkonten oder Festgeldanlagen an. Es lohnt sich, verschiedene Banken zu vergleichen, um herauszufinden, welche noch attraktive Zinssätze anbieten. Alternativ können auch Online-Banken oder spezialisierte Anbieter wie Genossenschaftsbanken oder ethische Banken höhere Zinsen anbieten. Letztendlich hängt es von den individuellen Bedürfnissen und Anlagezielen ab, welche Bank die besten Zinsen bietet. **
-
Ist die Bonität der Bank gesunken?
Ich kann keine Informationen über die Bonität einer bestimmten Bank geben, da ich nicht auf aktuelle Finanzdaten zugreifen kann. Es wäre am besten, sich an eine Finanzinstitution oder eine Ratingagentur zu wenden, um Informationen über die Bonität einer bestimmten Bank zu erhalten. **
-
Wann kann die Bank einen Immobilienkredit kündigen?
Die Bank kann einen Immobilienkredit in der Regel kündigen, wenn der Kreditnehmer seinen Zahlungsverpflichtungen nicht nachkommt, zum Beispiel bei Zahlungsrückständen. Auch bei Verstößen gegen die vertraglichen Bedingungen, wie zum Beispiel dem Verkauf der Immobilie ohne Zustimmung der Bank, kann eine Kündigung erfolgen. Zudem kann die Bank den Kredit kündigen, wenn sich die finanzielle Situation des Kreditnehmers deutlich verschlechtert und die Rückzahlung des Kredits gefährdet ist. Es ist wichtig, die genauen Kündigungsbedingungen im Kreditvertrag zu überprüfen, um über die möglichen Gründe für eine Kündigung informiert zu sein. **


Was benötigt die Bank für einen Immobilienkredit?
Was benötigt die Bank für einen Immobilienkredit? Die Bank benötigt in der Regel Informationen über die finanzielle Situation des Kreditnehmers, wie Einkommen, Ausgaben und bestehende Schulden. Außerdem wird eine Schätzung des Immobilienwerts benötigt, um den Kreditbetrag festzulegen. Es werden auch Unterlagen wie Gehaltsabrechnungen, Kontoauszüge und eine Selbstauskunft des Kreditnehmers benötigt. Zudem wird oft eine Schufa-Auskunft eingeholt, um die Kreditwürdigkeit des Antragstellers zu prüfen. **
Was braucht die Bank für einen Immobilienkredit?
Was braucht die Bank für einen Immobilienkredit? Die Bank benötigt in der Regel Informationen über die Immobilie, wie z.B. den Wert, den Zustand und die Lage. Außerdem werden Einkommensnachweise und eine Schufa-Auskunft des Kreditnehmers benötigt, um die Bonität zu prüfen. Auch eine Eigenkapitalquote und eine genaue Beschreibung des Verwendungszwecks des Kredits sind wichtige Faktoren für die Bank. Zudem werden oft auch Unterlagen wie der Kaufvertrag oder der Grundbuchauszug benötigt, um den Kreditantrag zu bearbeiten. **
Top-Angebote
Produkte zum Begriff Bank-to-Bank:
-
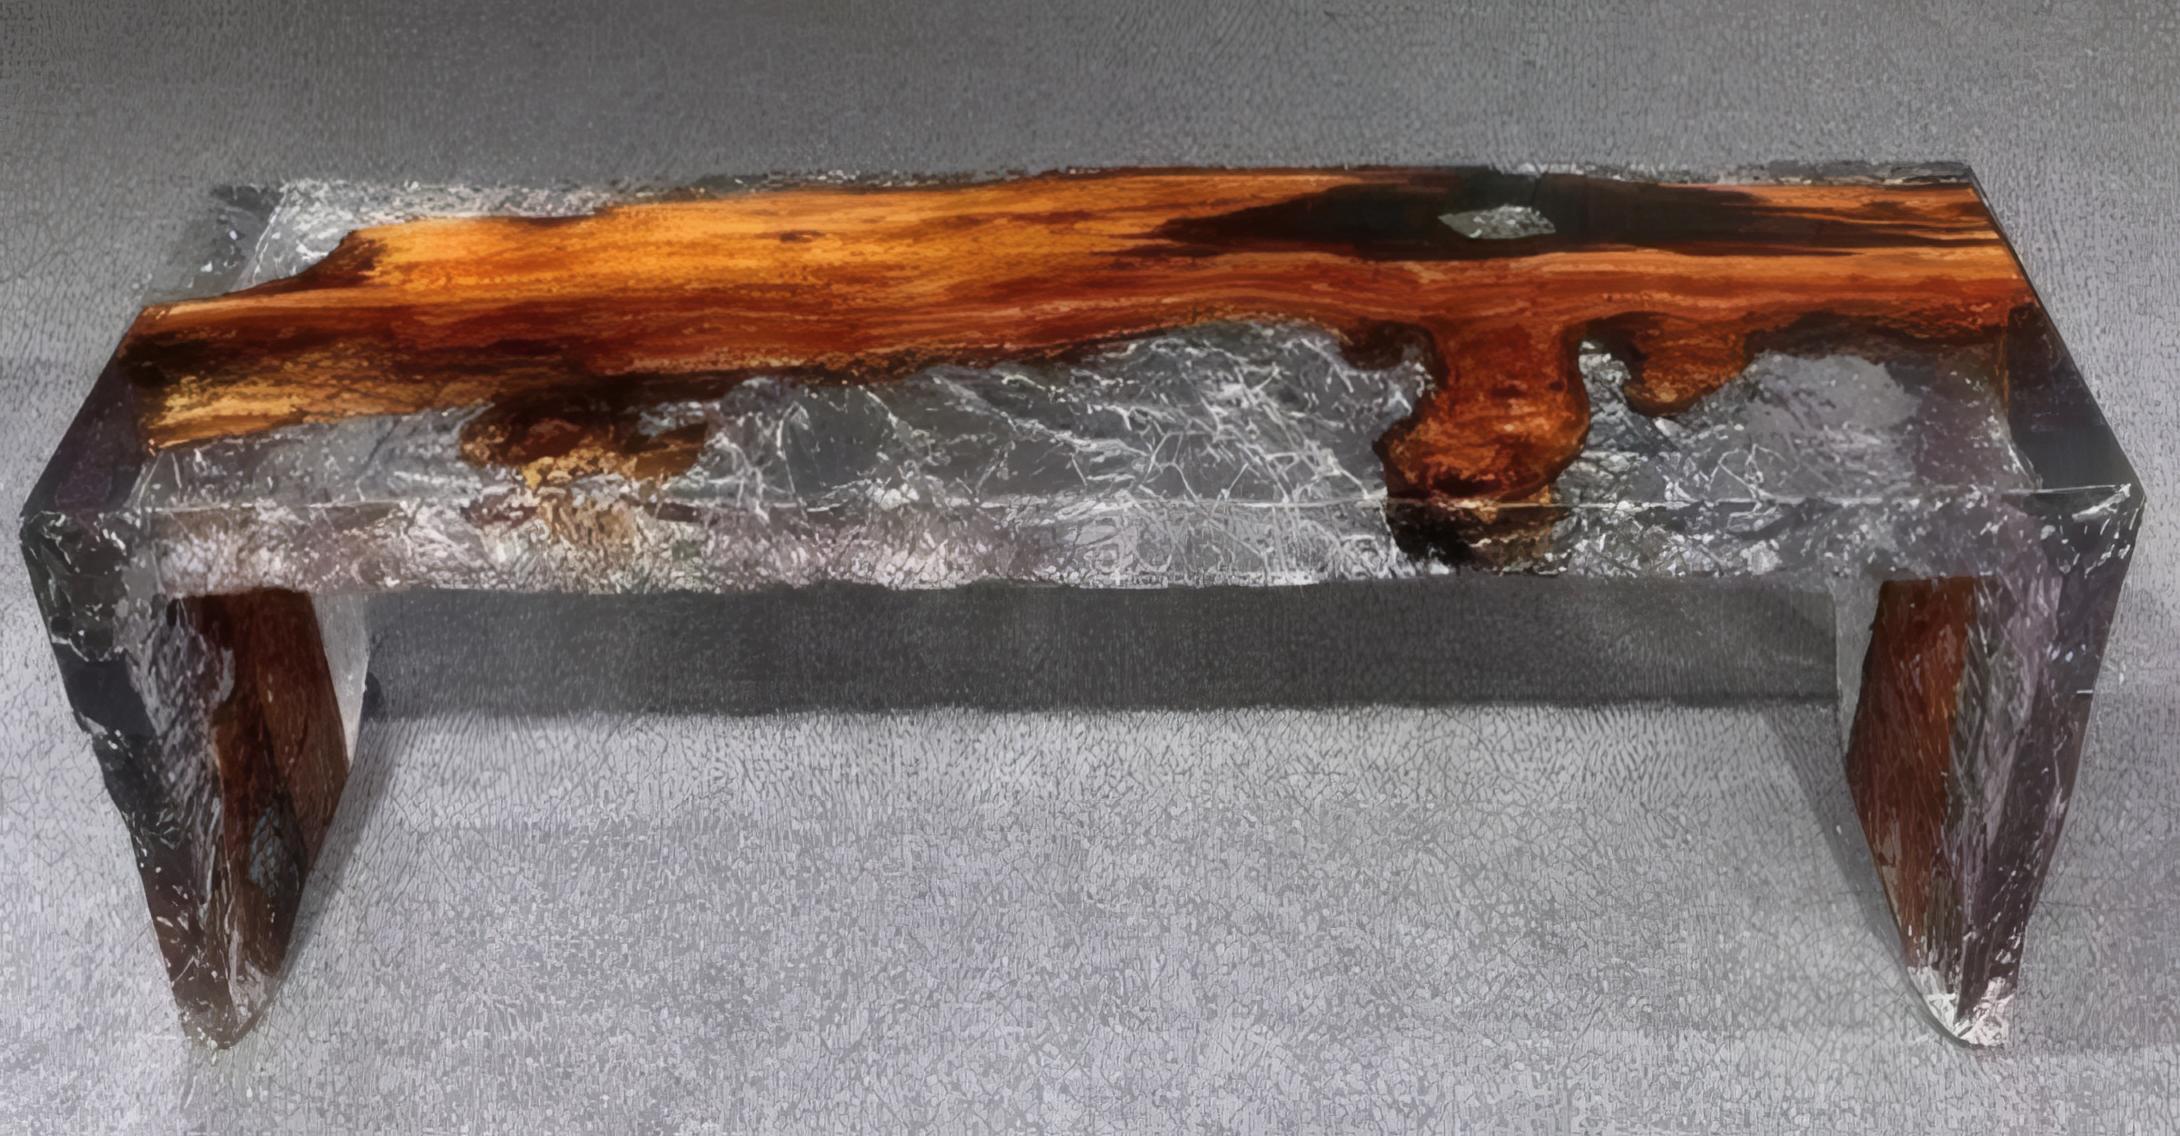
Bank aus goldenem Kampferholz Bank aus Epoxidharz Transparente BankMaße: Bank: ca: 135 x 35 x 45 cm Höhe: 45 cm Breite: 35 cm Länge: 135 cm Farbe: Transparent Material: Epoxidharz Produktmerkmale: - Marke: JV Möbel - Anzahl der Sitzplätze: 3 - Anzahl der Einheiten: 1 - Zimmer: Esszimmer - Stil: Modern/Zeitgenössisch - Abteilung: Erwachsene - Finish: Poliert - Produktart: Bank Produktbeschreibung: Bank aus goldenem Kampferholz Bank aus Epoxidharz Transparente Bank Maße: Bank: 135 x 35 x 45 cm Höhe: 45 cm Breite: 35 cm Länge: 135 cm Farbe: Transparent Material: Epoxidharz Diese stilvolle Bank aus goldenem Kampferholz überzeugt durch ihr modernes, rechteckiges Design. Mit einer Länge von 135 cm und einer Breite von 35 cm bietet sie eine perfekte Kombination aus natürlicher Eleganz und zeitgemäßem Stil. Ideal für Wohnzimmer, Flur oder Essbereich - ein hochwertiges Möbelstück mit warmem Holzton und edlem Charakter.8099,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bank<p>Die brandneue Tojo-Bank ist eine schlichte Ergänzung zu Ihrem Esstisch. Mit ihrer vierteiligen Konstruktion lässt sich diese Holzbank ganz einfach und ohne Werkzeug zusammenbauen - im Handumdrehen ist sie aufgebaut und einsatzbereit! Darüber hinaus lässt sich die Esszimmerbank in zerlegtem Zustand bequem in einem Karton verstauen - ideal für den Transport zwischen verschiedenen Räumen oder sogar für einen Umzug. Diese schlichte, aber moderne weiße Bank eignet sich zu unserer Tojo-Tischgruppe, welche Sie auch bei uns im Shop erhalten. Klare Linien verbinden sich mit zeitlosem Design zu einem Möbelstück, das die Zeit überdauert und über Jahre hinweg ein Teil Ihres Zuhauses bleiben wird. Mit ihrer einfachen Konstruktion, der praktischen Handhabung ist die Tojo-Bank ein absolutes Muss für jeden Haushalt!</p>254,00 €*Versand: 59,00 €Sichere Weiterleitung zum Anbieter
-
Bank- und KapitalmarktrechtBank- und Kapitalmarktrecht , Sicher investieren Der Kümpel behandelt das Bankrecht und das Kapitalmarktrecht traditionell aus der Sicht der Banken. Die umfassende Darstellung erschließt alle Bereiche des modernen Bankgeschäfts. Von den rechtlichen Grundfragen bis in die schwierigen Details: Grundlagen und Rechtsrahmen, Bankrecht (Commercial Banking), Kapitalmarktrecht (Investment Banking). - Mit allen relevanten Produkten und Dienstleistungen - Mit den aufsichtsrechtlichen und zivilrechtlichen Rahmenbedingungen - Auf hohem Niveau und nach praktischer Relevanz Die Rechtsentwicklung im Bankrecht und Kapitalmarktrecht ist sehr stark vom europäischen Gesetzgeber getrieben und schreitet ungebrochen voran. Das gilt für das Bankenaufsichtsrecht, aber auch für Bankverträge und Bankprodukte. Die 7. Auflage berücksichtigt daher in nahezu allen Teilen zahlreiche und vielfältige Gesetzesänderungen und stellt diese in den Praxiszusammenhang. Einige Beispiele seien genannt: - Verabschiedung der CRD VI und der CRR III am 19.6.2024 - Verabschiedung der CSDDD am 25.7.2024 - Zukunftsfinanzierungsgesetz vom 14.12.2023 - Verabschiedung des Digital Operational Resilience Act (DORA) am 14.12.2022 - Markets in Crypto-Assets Regulation (MICAR) vom 31.5.2023 - Artificial Intelligence Act (KI-VO) vom 13.6.2024 - Postbankurteil des BGH vom 13.12.2022 - Kontrolle der AGB durch den EuGH am Maßstab der Missbräuchlichkeit - Ablehnung der Negativzinsen für Kredite (BGH); Zulässigkeit des Verwahrentgelts für Einlagen (OLG) - Verordnungsentwurf vom 23.6.2023 für einen digitalen Euro - Sofortüberweisung als Standardüberweisung - Entwurf für eine erste Payment Service Regulation (PSR) - Verschärfung aufgrund der Verbraucherkreditrichtlinie 2023 vom 18.10.2023 - Einsatz von Scoring bei der Kreditwürdigkeitsprüfung Praxiswissen von Top Experten Praktisches Know how aus erster Hand und fachlicher Tiefgang verbinden sich hier zu einer einzigartigen Synthese: Jeder einzelne Autor bearbeitet genau das Thema, mit dem er in der Praxis tagtäglich zu tun hat. , Tagfahrleuchten > Beleuchtung , Auflage: 7. Auflage, Erscheinungsjahr: 202412, Redaktion: Mülbert, Peter O.~Früh, Andreas~Seyfried, Thorsten, Auflage: 24007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 2700, Keyword: AGB-Banken; AGB-Sparkassen; Bankaufsicht; Bankrecht; Börse; CRD IV; Capital Requirements Regulation; Commercial Banking; DepotG; Depotgeschäft; Depotrecht; Emissionsgeschäft; Emittenten; Investment Banking; InvestmentG; Investmentgeschäft; Investmentrecht; Kapitalmarktrecht; Kreditrecht; Kreditsicherung; MiFID; MiFID II; MiFIR; Wertpapierhandel; Wertpapierprospektgesetz; WpPG; Zahlungsverkehr; bargeldloser Zahlungsverkehr, Fachschema: Bankrecht~Handelsrecht~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Unternehmensrecht~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Kapitalmarkt- und Wertpapierrecht~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 68, Gewicht: 2134, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Scan to Bank?
'Wie funktioniert Scan to Bank?' Scan to Bank ist ein Prozess, bei dem physische Dokumente wie Schecks oder Überweisungsträger gescannt und elektronisch an eine Bank übermittelt werden. Dies ermöglicht es Bankkunden, ihre Einzahlungen oder Überweisungen bequem von ihrem eigenen Gerät aus zu tätigen, ohne zur Bankfiliale gehen zu müssen. Die gescannten Dokumente werden in der Regel in einem sicheren Online-Banking-Portal hochgeladen und von der Bank verarbeitet. Dieser Prozess spart Zeit und Aufwand für Kunden und Banken und bietet eine bequeme Möglichkeit, finanzielle Transaktionen durchzuführen. **
-
Wann darf Bank Baufinanzierung kündigen?
Die Bank darf eine Baufinanzierung in der Regel nur kündigen, wenn der Kreditnehmer seinen Zahlungsverpflichtungen nicht nachkommt, beispielsweise durch Zahlungsverzug. Auch bei schwerwiegenden Verstößen gegen die Vertragsbedingungen oder bei einer drohenden Zahlungsunfähigkeit kann die Bank eine Kündigung aussprechen. Es ist wichtig, dass die Bank die Kündigung schriftlich und unter Einhaltung einer angemessenen Frist erklärt. In einigen Fällen kann es auch möglich sein, dass die Bank das Recht zur außerordentlichen Kündigung im Vertrag festgelegt hat. In jedem Fall sollte man bei einer Kündigung der Baufinanzierung rechtlichen Rat einholen, um die eigenen Rechte und Möglichkeiten zu prüfen. **
-
Welche Bank Saturn Finanzierung?
Welche Bank bietet die Finanzierung für Saturn an? Gibt es spezielle Konditionen oder Angebote für die Finanzierung von Elektronikprodukten bei Saturn? Ist die Finanzierung bei Saturn nur online oder auch vor Ort in den Filialen möglich? Gibt es eine Mindestsumme, die für die Finanzierung bei Saturn erforderlich ist? Gibt es zusätzliche Gebühren oder Zinsen, die bei der Finanzierung von Saturn-Produkten anfallen? **
-
Welche Bank zahlt noch Zinsen?
"Welche Bank zahlt noch Zinsen?" ist eine Frage, die viele Menschen beschäftigt, da die Zinssätze bei den meisten Banken in den letzten Jahren deutlich gesunken sind. Einige Banken bieten jedoch immer noch Zinsen auf bestimmte Sparkonten oder Festgeldanlagen an. Es lohnt sich, verschiedene Banken zu vergleichen, um herauszufinden, welche noch attraktive Zinssätze anbieten. Alternativ können auch Online-Banken oder spezialisierte Anbieter wie Genossenschaftsbanken oder ethische Banken höhere Zinsen anbieten. Letztendlich hängt es von den individuellen Bedürfnissen und Anlagezielen ab, welche Bank die besten Zinsen bietet. **
Ähnliche Suchbegriffe für Bank-to-Bank
-
Bank 140*70 Designer Massiv Handmade Garden Bank Massivholz Bank Garten BänkeMaße: Gartenbank: ca: ca. 140 * 70 * 47 cm Höhe: ca. 47 cm Breite: ca. 70 cm Länge: ca. 140 cm Farbe: Braun Material: Holz, Epoxidharz Produktmerkmale: - Marke: JV Möbel - Produktart: Gartenbank - Abteilung: Erwachsene - Muster: Zweifarbig - Stil: Modern Produktbeschreibung: Bank 140*70 Designer Massiv Handmade Garden Bank Massivholz Bank Garten Bänke Maße: Bank: ca: 140 * 70 * 47 cm Länge ca: 140 cm Breite ca: 70 cm Höhe: ca: 47 cm Die Herstellung erfolgt nach besten gewissen gemäß der Abbildung. Da es sich jedoch hier um ein Naturprodukt handelt kann es bei der Lieferung optische Unterschiede geben. Wir bieten verschiedene Größen und Ausführungen an. Als Kunde haben Sie die Möglichkeit zu ändern: - Größe - Farbe - Füsse an der Platte Gerne unterbreiten wir Ihnen ein für eine kundenspezifische Anfertigung. uns alle Wünsche betreffend der Farbe und der Beine direkt nach dem Kauf per mit. Farbe: Wie abgebildet Die möglichen Farben finden Sie unter dem Reiter "Farben" Farbe: Wie abgebild2229,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Home Deluxe Sichtschutz-Bank ORELIABalkon-Sichtschutzbank ORELIA - Ihre optimale Lösung für den Balkon oder Garten! Unsere Balkon-Sichtschutzbank Orelia bietet Ihnen eine Kombination aus Sichtschutz, Sitzbank sowie genug Aufbewahrungsplatz in der integrierten Truhe. Durch die vielen Eigenschaften der Orelia haben Sie eine vielfältige Möglichkeit diese zu nutzen. Dank der Aufklappbaren Sitzbank, haben sie genug Stauraum, um Ihr Gartenzubehör oder aber auch Ihr Sitzkissen zu verstauen. Durch die Leichtigkeit unserer Sitzbank ist es Ihnen möglich diese an einen beliebigen Platz Ihrer Wahl zu stellen. Daher ist dieser Artikel nicht nur sehr platzsparend, sondern auch noch flexibel in der Aufstellung. Ebenso können Sie mit ein paar Sitzkissen eine optimale Sitzbank für Ihre ganze Familie schaffen. Sie wollen es nicht so schlicht haben? Kein Problem! Mit den Ablageregalen, die Sie individuell einhängen können, können Sie Ihre Orelia mit ein paar Pflanzen aus dem Garten Dekorieren. So wird Ihre Sichtschutzbank zu einem richtigen Hingucker in Ihrem Garten, Terrasse oder Balkon. Aufgrund des hochwertig verarbeiteten Holzes kann die Sichtschutzbank das ganze Jahr über draußen stehen bleiben und garantiert Ihnen eine Langlebigkeit.149,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
BANK 118x56x98Schwarze Metallbank mit dekorativem Rückenlehne im romantisch-industriellen Stil – ein Stück, das klassische Eleganz mit außergewöhnlicher Robustheit verbindet. Vollständig aus schwarz lackiertem Metall gefertigt, zeigt die geschwungene obere Rückenlehne geschmiedete Schlaufen in Bogenform, die ein handwerklich gestaltetes Design von großer Schönheit schaffen. Die flache Sitzfläche und die geschwungenen Armlehnen machen diese Bank zu einer komfortablen und ästhetischen Wahl für Innen- und Außenbereiche. Mit Maßen von 118x56x98h cm bietet sie ausreichend Platz für zwei Personen und eignet sich ideal für Eingangsbereiche, Gärten, Terrassen oder Schlafzimmer. Die schwarze Oberfläche schützt das Metall vor Oxidation und verleiht ihm eine nüchterne und elegante Präsenz. Ein funktionales und dekoratives Stück, das jedem Wohn- oder Gartenbereich Charakter und Distinktion verleiht.297,07 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist die Bonität der Bank gesunken?
Ich kann keine Informationen über die Bonität einer bestimmten Bank geben, da ich nicht auf aktuelle Finanzdaten zugreifen kann. Es wäre am besten, sich an eine Finanzinstitution oder eine Ratingagentur zu wenden, um Informationen über die Bonität einer bestimmten Bank zu erhalten. **
-
Wann kann die Bank einen Immobilienkredit kündigen?
Die Bank kann einen Immobilienkredit in der Regel kündigen, wenn der Kreditnehmer seinen Zahlungsverpflichtungen nicht nachkommt, zum Beispiel bei Zahlungsrückständen. Auch bei Verstößen gegen die vertraglichen Bedingungen, wie zum Beispiel dem Verkauf der Immobilie ohne Zustimmung der Bank, kann eine Kündigung erfolgen. Zudem kann die Bank den Kredit kündigen, wenn sich die finanzielle Situation des Kreditnehmers deutlich verschlechtert und die Rückzahlung des Kredits gefährdet ist. Es ist wichtig, die genauen Kündigungsbedingungen im Kreditvertrag zu überprüfen, um über die möglichen Gründe für eine Kündigung informiert zu sein. **
-
Was benötigt die Bank für einen Immobilienkredit?
Was benötigt die Bank für einen Immobilienkredit? Die Bank benötigt in der Regel Informationen über die finanzielle Situation des Kreditnehmers, wie Einkommen, Ausgaben und bestehende Schulden. Außerdem wird eine Schätzung des Immobilienwerts benötigt, um den Kreditbetrag festzulegen. Es werden auch Unterlagen wie Gehaltsabrechnungen, Kontoauszüge und eine Selbstauskunft des Kreditnehmers benötigt. Zudem wird oft eine Schufa-Auskunft eingeholt, um die Kreditwürdigkeit des Antragstellers zu prüfen. **
-
Was braucht die Bank für einen Immobilienkredit?
Was braucht die Bank für einen Immobilienkredit? Die Bank benötigt in der Regel Informationen über die Immobilie, wie z.B. den Wert, den Zustand und die Lage. Außerdem werden Einkommensnachweise und eine Schufa-Auskunft des Kreditnehmers benötigt, um die Bonität zu prüfen. Auch eine Eigenkapitalquote und eine genaue Beschreibung des Verwendungszwecks des Kredits sind wichtige Faktoren für die Bank. Zudem werden oft auch Unterlagen wie der Kaufvertrag oder der Grundbuchauszug benötigt, um den Kreditantrag zu bearbeiten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.