Domain home-loan.de kaufen?
Wir ziehen mit dem Projekt
home-loan.de um.
Sind Sie am Kauf der Domain
home-loan.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain home-loan.de kaufen?
Welche Zinsen Baufinanzierung?
Welche Zinsen Baufinanzierung? Die Zinsen für eine Baufinanzierung hängen von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinsniveau am Markt und der Bonität des Kreditnehmers. Generell sind die Zinsen für Baufinanzierungen derzeit auf einem historisch niedrigen Niveau, was günstige Konditionen für Kreditnehmer bedeutet. Es lohnt sich, verschiedene Angebote von Banken und Finanzdienstleistern zu vergleichen, um die besten Konditionen zu erhalten. Zudem können auch staatliche Förderprogramme wie z.B. die KfW-Förderung die Zinskosten einer Baufinanzierung reduzieren. **
Was ist der Unterschied zwischen "reason why" und "consumer benefit"?
"Reason why" bezieht sich auf den Grund oder die Begründung, warum etwas getan oder gekauft wird. Es kann sich auf die Motivation oder den Anreiz beziehen, der eine Person dazu bringt, eine bestimmte Handlung auszuführen. "Consumer benefit" hingegen bezieht sich auf den Nutzen oder den Mehrwert, den ein Verbraucher aus einem Produkt oder einer Dienstleistung zieht. Es konzentriert sich auf die Vorteile, die ein Kunde durch den Kauf oder die Nutzung eines bestimmten Produkts erhält. **

Ähnliche Suchbegriffe für Consumer
Top-Angebote
Produkte zum Begriff Consumer:
-
ABB Consumer units 2x12m wo/doorVerbraucher-Einheit 2x12 Module ohne Tür, in Schutzklasse IP41. RAL 9016 weiß. DENKEN SIE DARAN, den Klemmträger (1SPE007715F0752) und PE-Terminals für den Anschluss des PE-Leiters (Typen 1SPE007715F0741, 1SPE007715F0742, 1SPE007715F0743, 1SPE007715F0744) anzuschließen40,09 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Solomon, Michael: Consumer Behavior, Global EditionConsumer Behavior, Global Edition , Consumer Behavior: Buying, Having, and Being, Global Edition covers all of the processes involved when we select, purchase, use or dispose of products, services, ideas or experiences. It investigates the many factors that affect our consumption choices (and non-choices), especially in the era of social media and the digital age. Since we're all consumers, many of the topics have both professional and personal relevance, making it easy to apply the theories outside of class. Featuring new co-author, Cristel Antonia Russell, the 14th Edition has been significantly revised to elevate its flow, focus, intentionality, freshness and attention to practice. , > , Auflage: 14. Auflage, Erscheinungsjahr: 20231127, Produktform: Kartoniert, Autoren: Solomon, Michael~Solomon, Michael R.~Russell, Cristel Antonia, Auflage: 23014, Auflage/Ausgabe: 14. Auflage, Seitenzahl/Blattzahl: 544, Fachschema: Absatz / Marketing~Marketing~Vermarktung, Warengruppe: HC/Wirtschaft/Werbung, Marketing, Fachkategorie: Vertrieb und Marketing, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Prentice Hall, Verlag: Prentice Hall, Länge: 275, Breite: 216, Höhe: 25, Gewicht: 1156, Produktform: Kartoniert, Genre: Importe, Genre: Importe,92,09 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Langfristige Finanzierung: Darlehen, Schuldscheindarlehen, Obligationen, Taschenbuch von Christian Altenmarkter, Bachelor + Master Publishing,Langfristige Finanzierung: Darlehen, Schuldscheindarlehen, Obligationen, Taschenbuch Von Christian Altenmarkter, Bachelor + Master Publishing, 978-3-95684-338-9, Seitenanzahl: 4024,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was ist der Unterschied zwischen einem Consumer-Camcorder und einem Smartphone?
Ein Consumer-Camcorder ist speziell für die Aufnahme von Videos konzipiert und bietet in der Regel eine bessere Bild- und Tonqualität sowie mehr manuelle Einstellungsmöglichkeiten als ein Smartphone. Es verfügt oft über einen größeren Sensor, einen leistungsstärkeren Bildprozessor und ein hochwertiges Objektiv. Ein Smartphone hingegen bietet zwar auch die Möglichkeit, Videos aufzunehmen, ist jedoch in erster Linie ein Mobiltelefon mit zusätzlicher Kamerafunktion. **
-
Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
Was ist die optimale Kreditlaufzeit für eine Baufinanzierung?
Die optimale Kreditlaufzeit für eine Baufinanzierung hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der eigenen finanziellen Situation und den individuellen Zielen. In der Regel wird eine Kreditlaufzeit zwischen 10 und 30 Jahren empfohlen, um die monatlichen Raten bezahlbar zu halten und gleichzeitig die Gesamtkosten niedrig zu halten. Es ist wichtig, die Laufzeit sorgfältig zu wählen, um eine langfristige finanzielle Belastung zu vermeiden. **
Wie lange ist die übliche Kreditlaufzeit für einen Immobilienkredit? Welche Faktoren beeinflussen die Länge der Kreditlaufzeit?
Die übliche Kreditlaufzeit für einen Immobilienkredit beträgt in der Regel zwischen 10 und 30 Jahren. Die Faktoren, die die Länge der Kreditlaufzeit beeinflussen, sind unter anderem die Höhe des Kreditbetrags, die Bonität des Kreditnehmers und die aktuellen Zinssätze am Markt. Eine längere Laufzeit kann zu niedrigeren monatlichen Raten führen, aber auch zu höheren Gesamtkosten aufgrund der Zinsen. **
Top-Angebote
Produkte zum Begriff Consumer:
-
ABB Consumer units 2x12m wo/doorVerbraucher-Einheit 2x12 Module ohne Tür, in Schutzklasse IP41. RAL 9016 weiß. DENKEN SIE DARAN, den Klemmträger (1SPE007715F0752) und PE-Terminals für den Anschluss des PE-Leiters (Typen 1SPE007715F0741, 1SPE007715F0742, 1SPE007715F0743, 1SPE007715F0744) anzuschließen40,09 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Solomon, Michael: Consumer Behavior, Global EditionConsumer Behavior, Global Edition , Consumer Behavior: Buying, Having, and Being, Global Edition covers all of the processes involved when we select, purchase, use or dispose of products, services, ideas or experiences. It investigates the many factors that affect our consumption choices (and non-choices), especially in the era of social media and the digital age. Since we're all consumers, many of the topics have both professional and personal relevance, making it easy to apply the theories outside of class. Featuring new co-author, Cristel Antonia Russell, the 14th Edition has been significantly revised to elevate its flow, focus, intentionality, freshness and attention to practice. , > , Auflage: 14. Auflage, Erscheinungsjahr: 20231127, Produktform: Kartoniert, Autoren: Solomon, Michael~Solomon, Michael R.~Russell, Cristel Antonia, Auflage: 23014, Auflage/Ausgabe: 14. Auflage, Seitenzahl/Blattzahl: 544, Fachschema: Absatz / Marketing~Marketing~Vermarktung, Warengruppe: HC/Wirtschaft/Werbung, Marketing, Fachkategorie: Vertrieb und Marketing, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Prentice Hall, Verlag: Prentice Hall, Länge: 275, Breite: 216, Höhe: 25, Gewicht: 1156, Produktform: Kartoniert, Genre: Importe, Genre: Importe,92,09 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Zinsen Baufinanzierung?
Welche Zinsen Baufinanzierung? Die Zinsen für eine Baufinanzierung hängen von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinsniveau am Markt und der Bonität des Kreditnehmers. Generell sind die Zinsen für Baufinanzierungen derzeit auf einem historisch niedrigen Niveau, was günstige Konditionen für Kreditnehmer bedeutet. Es lohnt sich, verschiedene Angebote von Banken und Finanzdienstleistern zu vergleichen, um die besten Konditionen zu erhalten. Zudem können auch staatliche Förderprogramme wie z.B. die KfW-Förderung die Zinskosten einer Baufinanzierung reduzieren. **
-
Was ist der Unterschied zwischen "reason why" und "consumer benefit"?
"Reason why" bezieht sich auf den Grund oder die Begründung, warum etwas getan oder gekauft wird. Es kann sich auf die Motivation oder den Anreiz beziehen, der eine Person dazu bringt, eine bestimmte Handlung auszuführen. "Consumer benefit" hingegen bezieht sich auf den Nutzen oder den Mehrwert, den ein Verbraucher aus einem Produkt oder einer Dienstleistung zieht. Es konzentriert sich auf die Vorteile, die ein Kunde durch den Kauf oder die Nutzung eines bestimmten Produkts erhält. **
-
Was ist der Unterschied zwischen einem Consumer-Camcorder und einem Smartphone?
Ein Consumer-Camcorder ist speziell für die Aufnahme von Videos konzipiert und bietet in der Regel eine bessere Bild- und Tonqualität sowie mehr manuelle Einstellungsmöglichkeiten als ein Smartphone. Es verfügt oft über einen größeren Sensor, einen leistungsstärkeren Bildprozessor und ein hochwertiges Objektiv. Ein Smartphone hingegen bietet zwar auch die Möglichkeit, Videos aufzunehmen, ist jedoch in erster Linie ein Mobiltelefon mit zusätzlicher Kamerafunktion. **
-
Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **
Ähnliche Suchbegriffe für Consumer
-
Langfristige Finanzierung: Darlehen, Schuldscheindarlehen, Obligationen, Taschenbuch von Christian Altenmarkter, Bachelor + Master Publishing,Langfristige Finanzierung: Darlehen, Schuldscheindarlehen, Obligationen, Taschenbuch Von Christian Altenmarkter, Bachelor + Master Publishing, 978-3-95684-338-9, Seitenanzahl: 4024,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
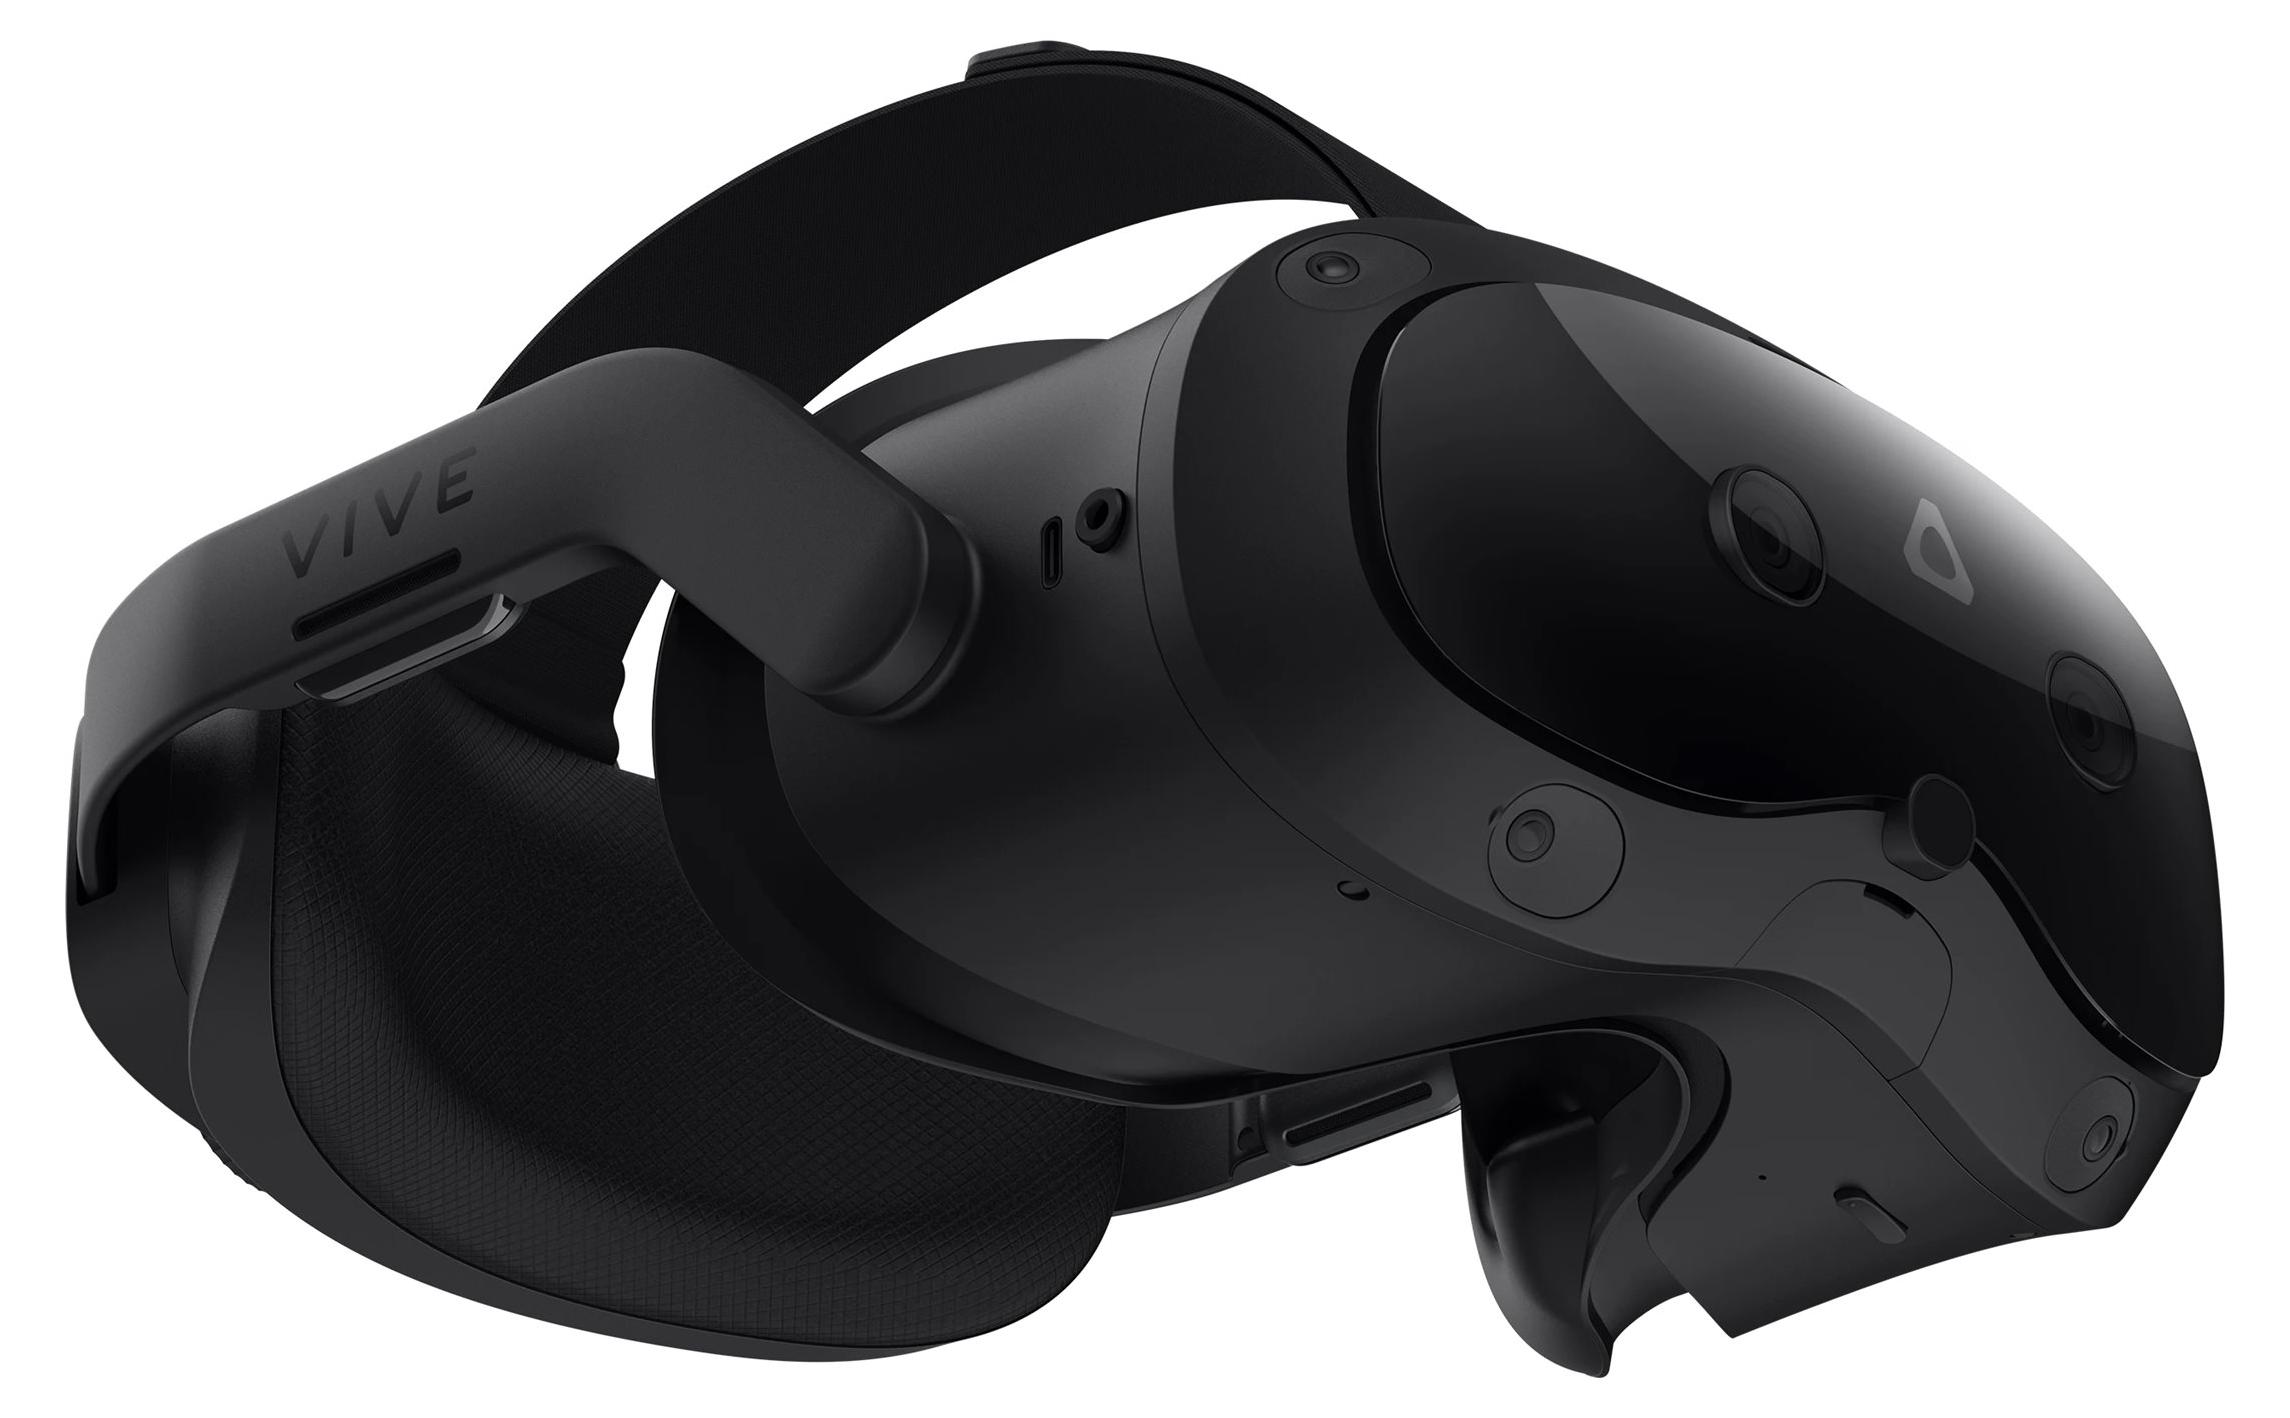
HTC VIVE Focus Vision - Consumer Edition - virtuellesEU-STECKER. Erleben Sie die nächste Entwicklungsstufe der digitalen mit der VIVE Focus Vision Virtual-Reality-Brille. Dieses hochmoderne Gerät definiert die Grenzen zwischen der physischen und digitalen Welt bietet ein unvergleichliches immersives Erlebnis für Fachleute, Kreative und Technikbegeisterte gleichermaßen. Entwickelt für Klarheit, Komfort und Vielseitigkeit, ist die VIVE Focus Vision mehr als nur ein Headset - sie ist Ihr Portal zu neuen Realitäten. Tauchen Sie ein in eine Welt atemberaubender visueller Wiedergabetreue. Die VIVE Focus Vision ist mit einem hochauflösenden Display ausgestattet, das atemberaubend scharfe Grafiken und lebendige Farben liefert und sicherstellt, dass jedes Detail mit lebensechter Präzision wiedergegeben wird. Ob Sie komplizierte 3D-Modelle erkunden, an einer virtuellen Konferenz teilnehmen oder eine komplexe Trainingssimulation navigieren - die kristallklare Optik bietet ein immersives Erlebnis, das den Fliegengittereffekt minimiert und den Realis1217,07 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Was ist die optimale Kreditlaufzeit für eine Baufinanzierung?
Die optimale Kreditlaufzeit für eine Baufinanzierung hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der eigenen finanziellen Situation und den individuellen Zielen. In der Regel wird eine Kreditlaufzeit zwischen 10 und 30 Jahren empfohlen, um die monatlichen Raten bezahlbar zu halten und gleichzeitig die Gesamtkosten niedrig zu halten. Es ist wichtig, die Laufzeit sorgfältig zu wählen, um eine langfristige finanzielle Belastung zu vermeiden. **
-
Wie lange ist die übliche Kreditlaufzeit für einen Immobilienkredit? Welche Faktoren beeinflussen die Länge der Kreditlaufzeit?
Die übliche Kreditlaufzeit für einen Immobilienkredit beträgt in der Regel zwischen 10 und 30 Jahren. Die Faktoren, die die Länge der Kreditlaufzeit beeinflussen, sind unter anderem die Höhe des Kreditbetrags, die Bonität des Kreditnehmers und die aktuellen Zinssätze am Markt. Eine längere Laufzeit kann zu niedrigeren monatlichen Raten führen, aber auch zu höheren Gesamtkosten aufgrund der Zinsen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.