Domain home-loan.de kaufen?
Wir ziehen mit dem Projekt
home-loan.de um.
Sind Sie am Kauf der Domain
home-loan.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain home-loan.de kaufen?
Welche Zinsen Baufinanzierung?
Welche Zinsen Baufinanzierung? Die Zinsen für eine Baufinanzierung hängen von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinsniveau am Markt und der Bonität des Kreditnehmers. Generell sind die Zinsen für Baufinanzierungen derzeit auf einem historisch niedrigen Niveau, was günstige Konditionen für Kreditnehmer bedeutet. Es lohnt sich, verschiedene Angebote von Banken und Finanzdienstleistern zu vergleichen, um die besten Konditionen zu erhalten. Zudem können auch staatliche Förderprogramme wie z.B. die KfW-Förderung die Zinskosten einer Baufinanzierung reduzieren. **
Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **

Ähnliche Suchbegriffe für Defibrillatoren
Top-Angebote
Produkte zum Begriff Defibrillatoren:
-
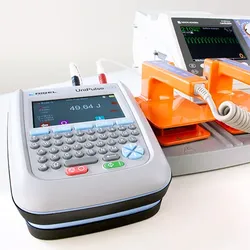
Sicherheitstechnische Kontrolle für HeartSine Defibrillatoren, nach MPBetreibV § 11, inkl. LeihgerätMit einer herstellerautorisierten sicherheitstechnischen Kontrolle (STK) gemäß § 11 stellen Sie sicher, dass Ihre HeartSine Defibrillatoren als lebensrettende Geräte jederzeit voll einsatzbereit sind. Im Rahmen dieser Prüfung wird eine technische Funktionskontrolle durchgeführt. Dabei messen und dokumentieren die Tester die Energie der abgegebenen Elektroschocks entsprechend den geltenden ERC- & AHA-Leitlinien. Außerdem überprüfen sie, ob wichtige Funktionen, wie zum Beispiel die Sprachführung, LED-Anzeigen und Alarme einwandfrei ablaufen. Zusätzlich erfolgt ein Update der Software. Im Bedarfsfall erfolgt eine Reinigung und Desinfektion der Geräte. Die Ergebnisse der STK-Prüfung werden detailliert dokumentiert: Die Prüfer aktualisieren zu diesem Zweck das Gerätebuch und fertigen ein Testprotokoll an. Darüber hinaus erhält Ihr Defibrillator eine Prüfplakette. Zum Leistungsumfang des Vertrages gehört die Zurverfügungstellung eines Ersatzgeräts in Form einer Leihgabe während sich Ihr Gerät in der Kontrolle befindet. Des Weiteren erfolgen eine Gehäuse-, Tragetasche- sowie Zubehörkontrolle und gegebenenfalls ein Austausch des Notfallsets. Somit ist rundum für eine ausgiebige Wartung Ihres Gerätes gesorgt. Bitte beachten Sie, dass: * Zur Durchführung einer STK keine neue PAD-PAK Kassette benötigt wird! Befindet sich die PAD-PAK Kassette noch innerhalb des MHD, wird diese ebenfalls überprüft und nach dem Funktionstest wieder eingelegt. * Eine falsch durchgeführte STK (wie z. B. mit einem vom Hersteller nicht zugelassenen Prüfgerät), die eine Beschädigung zur Folge hat, zum Verlust der Herstellergarantie führt. * Eine Sichtkontrolle keine technische Funktionsprüfung ersetzt! Akzeptieren Sie keine manuell und handschriftlich erstellten Prüfprotokolle. * Der Austausch der Batterien nicht inklusive ist und bei einem nötigen Wechsel Kosten anfallen.Wichtige Details: * Prüfung gemäß § 11 * Test der Elektroschockfunktion entsprechend ERC- & AHA-Leitlinien * Zahlreiche weitere Funktionstests * Inklusive Software-Update * Austausch von Batterien * Bei Bedarf Reinigung und Desinfektion der Geräte * Gehäuse-, Tragetasche- sowie Zubehörkontrolle * Stellung von einem Ersatzgerät während der Kontrolle Ihres Gerätes * Umfangreiche Dokumentation einschließlich Prüfplakette129,71 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter

-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Was ist die optimale Kreditlaufzeit für eine Baufinanzierung?
Die optimale Kreditlaufzeit für eine Baufinanzierung hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der eigenen finanziellen Situation und den individuellen Zielen. In der Regel wird eine Kreditlaufzeit zwischen 10 und 30 Jahren empfohlen, um die monatlichen Raten bezahlbar zu halten und gleichzeitig die Gesamtkosten niedrig zu halten. Es ist wichtig, die Laufzeit sorgfältig zu wählen, um eine langfristige finanzielle Belastung zu vermeiden. **
-
Wie lange ist die übliche Kreditlaufzeit für einen Immobilienkredit? Welche Faktoren beeinflussen die Länge der Kreditlaufzeit?
Die übliche Kreditlaufzeit für einen Immobilienkredit beträgt in der Regel zwischen 10 und 30 Jahren. Die Faktoren, die die Länge der Kreditlaufzeit beeinflussen, sind unter anderem die Höhe des Kreditbetrags, die Bonität des Kreditnehmers und die aktuellen Zinssätze am Markt. Eine längere Laufzeit kann zu niedrigeren monatlichen Raten führen, aber auch zu höheren Gesamtkosten aufgrund der Zinsen. **


Wie prüft Bonität bei Ratenzahlung für Otto?
Bei der Prüfung der Bonität für Ratenzahlungen bei Otto werden verschiedene Faktoren berücksichtigt. Dazu gehören unter anderem die Einkommens- und Vermögenssituation des Kunden, seine bisherige Zahlungshistorie sowie mögliche negative Einträge bei Auskunfteien wie der Schufa. Auf Basis dieser Informationen entscheidet Otto, ob eine Ratenzahlung gewährt wird und in welcher Höhe. **
Wie hoch sind die Zinsen für Baufinanzierung?
Die Höhe der Zinsen für Baufinanzierung hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Marktlage, der Bonität des Kreditnehmers, der Laufzeit des Darlehens und dem gewählten Zinssatz (fest oder variabel). In der Regel liegen die Zinsen für Baufinanzierungen aktuell auf einem historisch niedrigen Niveau. Es kann jedoch je nach Anbieter und individueller Situation des Kreditnehmers zu Unterschieden kommen. Es empfiehlt sich daher, verschiedene Angebote zu vergleichen und sich individuell beraten zu lassen, um die besten Konditionen für die Baufinanzierung zu erhalten. **
Top-Angebote
Produkte zum Begriff Defibrillatoren:
-
Sicherheitstechnische Kontrolle AED Geräte Defibrillatoren NIHON KOHDENDie Sicherheitstechnische Kontrolle (STK) von Defibrillatoren und AED-Geräten ist in §11 der Medizinischen-Betreiber-Verordnung (MPBetreibV) fest verankert. Diese Prüfung darf nur von ausgebildeten Medizintechnikern und speziell geschulten Elektrikern durchgeführt werden. Um den Aufwand für Sie so gering wie möglich zu halten kümmern wir uns umfänglich um die sicherheitstechnische Kontrolle Ihres AED-Gerätes. Die Sicherheitstechnische Kontrolle ist spätestens nach 24 Monaten der Inbetriebnahme oder letzten STK erneut zu beauftragen oder durchzuführen. Für die Dauer der STK bieten wir Ihnen die Möglichkeit ein Leihgerät des NIHON KOHDEN zu bekommen (maximal für 2 Wochen).Wir übernehmen diesen Service gerne für Sie und unterstützen Sie aktiv bei der Einhaltung der neuen Gesetzeslage!Bei Bedarf wechseln wir auch gleich Ihre Verbrauchsmaterialien mit. Wir berechnen Ihnen h129,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sicherheitstechnische Kontrolle für Philips AED Geräte DefibrillatorenDie Sicherheitstechnische Kontrolle (STK) von Defibrillatoren und AED-Geräten ist in §11 der Medizinischen-Betreiber-Verordnung (MPBetreibV) fest verankert. Diese Prüfung darf nur von ausgebildeten Medizintechnikern und speziell geschulten Elektrikern durchgeführt werden. Um den Aufwand für Sie so gering wie möglich zu halten kümmern wir uns umfänglich um die sicherheitstechnische Kontrolle Ihres AED-Gerätes. Die Sicherheitstechnische Kontrolle ist spätestens nach 24 Monaten der Inbetriebnahme oder letzten STK erneut zu beauftragen oder durchzuführen.Wir übernehmen diesen Service gerne für Sie und unterstützen Sie aktiv bei der Einhaltung der neuen Gesetzeslage!Bei Bedarf wechseln wir auch gleich Ihre Verbrauchsmaterialien mit. Wir berechnen Ihnen hierfür keinerlei Wechselkosten, somit fallen für Sie nur die Kosten für das zu wechselnde Verbrauchsmaterial an.129,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sicherheitstechnische Kontrolle für HeartSine Defibrillatoren, nach MPBetreibV § 11, inkl. LeihgerätMit einer herstellerautorisierten sicherheitstechnischen Kontrolle (STK) gemäß § 11 stellen Sie sicher, dass Ihre HeartSine Defibrillatoren als lebensrettende Geräte jederzeit voll einsatzbereit sind. Im Rahmen dieser Prüfung wird eine technische Funktionskontrolle durchgeführt. Dabei messen und dokumentieren die Tester die Energie der abgegebenen Elektroschocks entsprechend den geltenden ERC- & AHA-Leitlinien. Außerdem überprüfen sie, ob wichtige Funktionen, wie zum Beispiel die Sprachführung, LED-Anzeigen und Alarme einwandfrei ablaufen. Zusätzlich erfolgt ein Update der Software. Im Bedarfsfall erfolgt eine Reinigung und Desinfektion der Geräte. Die Ergebnisse der STK-Prüfung werden detailliert dokumentiert: Die Prüfer aktualisieren zu diesem Zweck das Gerätebuch und fertigen ein Testprotokoll an. Darüber hinaus erhält Ihr Defibrillator eine Prüfplakette. Zum Leistungsumfang des Vertrages gehört die Zurverfügungstellung eines Ersatzgeräts in Form einer Leihgabe während sich Ihr Gerät in der Kontrolle befindet. Des Weiteren erfolgen eine Gehäuse-, Tragetasche- sowie Zubehörkontrolle und gegebenenfalls ein Austausch des Notfallsets. Somit ist rundum für eine ausgiebige Wartung Ihres Gerätes gesorgt. Bitte beachten Sie, dass: * Zur Durchführung einer STK keine neue PAD-PAK Kassette benötigt wird! Befindet sich die PAD-PAK Kassette noch innerhalb des MHD, wird diese ebenfalls überprüft und nach dem Funktionstest wieder eingelegt. * Eine falsch durchgeführte STK (wie z. B. mit einem vom Hersteller nicht zugelassenen Prüfgerät), die eine Beschädigung zur Folge hat, zum Verlust der Herstellergarantie führt. * Eine Sichtkontrolle keine technische Funktionsprüfung ersetzt! Akzeptieren Sie keine manuell und handschriftlich erstellten Prüfprotokolle. * Der Austausch der Batterien nicht inklusive ist und bei einem nötigen Wechsel Kosten anfallen.Wichtige Details: * Prüfung gemäß § 11 * Test der Elektroschockfunktion entsprechend ERC- & AHA-Leitlinien * Zahlreiche weitere Funktionstests * Inklusive Software-Update * Austausch von Batterien * Bei Bedarf Reinigung und Desinfektion der Geräte * Gehäuse-, Tragetasche- sowie Zubehörkontrolle * Stellung von einem Ersatzgerät während der Kontrolle Ihres Gerätes * Umfangreiche Dokumentation einschließlich Prüfplakette129,71 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Welche Zinsen Baufinanzierung?
Welche Zinsen Baufinanzierung? Die Zinsen für eine Baufinanzierung hängen von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinsniveau am Markt und der Bonität des Kreditnehmers. Generell sind die Zinsen für Baufinanzierungen derzeit auf einem historisch niedrigen Niveau, was günstige Konditionen für Kreditnehmer bedeutet. Es lohnt sich, verschiedene Angebote von Banken und Finanzdienstleistern zu vergleichen, um die besten Konditionen zu erhalten. Zudem können auch staatliche Förderprogramme wie z.B. die KfW-Förderung die Zinskosten einer Baufinanzierung reduzieren. **
-
Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
Ähnliche Suchbegriffe für Defibrillatoren
-
SafetyMarking Kombischild Kein Zutritt für Personen Herzschrittmachern oder implantierten Defibrillatoren 26. (51.A6270)SafetyMarking Kombischild Kein Zutritt für Personen Herzschrittmachern oder implantierten Defibrillatoren 26. (51.A6270)32,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die optimale Kreditlaufzeit für eine Baufinanzierung?
Die optimale Kreditlaufzeit für eine Baufinanzierung hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der eigenen finanziellen Situation und den individuellen Zielen. In der Regel wird eine Kreditlaufzeit zwischen 10 und 30 Jahren empfohlen, um die monatlichen Raten bezahlbar zu halten und gleichzeitig die Gesamtkosten niedrig zu halten. Es ist wichtig, die Laufzeit sorgfältig zu wählen, um eine langfristige finanzielle Belastung zu vermeiden. **
-
Wie lange ist die übliche Kreditlaufzeit für einen Immobilienkredit? Welche Faktoren beeinflussen die Länge der Kreditlaufzeit?
Die übliche Kreditlaufzeit für einen Immobilienkredit beträgt in der Regel zwischen 10 und 30 Jahren. Die Faktoren, die die Länge der Kreditlaufzeit beeinflussen, sind unter anderem die Höhe des Kreditbetrags, die Bonität des Kreditnehmers und die aktuellen Zinssätze am Markt. Eine längere Laufzeit kann zu niedrigeren monatlichen Raten führen, aber auch zu höheren Gesamtkosten aufgrund der Zinsen. **
-
Wie prüft Bonität bei Ratenzahlung für Otto?
Bei der Prüfung der Bonität für Ratenzahlungen bei Otto werden verschiedene Faktoren berücksichtigt. Dazu gehören unter anderem die Einkommens- und Vermögenssituation des Kunden, seine bisherige Zahlungshistorie sowie mögliche negative Einträge bei Auskunfteien wie der Schufa. Auf Basis dieser Informationen entscheidet Otto, ob eine Ratenzahlung gewährt wird und in welcher Höhe. **
-
Wie hoch sind die Zinsen für Baufinanzierung?
Die Höhe der Zinsen für Baufinanzierung hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Marktlage, der Bonität des Kreditnehmers, der Laufzeit des Darlehens und dem gewählten Zinssatz (fest oder variabel). In der Regel liegen die Zinsen für Baufinanzierungen aktuell auf einem historisch niedrigen Niveau. Es kann jedoch je nach Anbieter und individueller Situation des Kreditnehmers zu Unterschieden kommen. Es empfiehlt sich daher, verschiedene Angebote zu vergleichen und sich individuell beraten zu lassen, um die besten Konditionen für die Baufinanzierung zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.