Domain home-loan.de kaufen?
Wir ziehen mit dem Projekt
home-loan.de um.
Sind Sie am Kauf der Domain
home-loan.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain home-loan.de kaufen?
Welche Zinsen Baufinanzierung?
Welche Zinsen Baufinanzierung? Die Zinsen für eine Baufinanzierung hängen von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinsniveau am Markt und der Bonität des Kreditnehmers. Generell sind die Zinsen für Baufinanzierungen derzeit auf einem historisch niedrigen Niveau, was günstige Konditionen für Kreditnehmer bedeutet. Es lohnt sich, verschiedene Angebote von Banken und Finanzdienstleistern zu vergleichen, um die besten Konditionen zu erhalten. Zudem können auch staatliche Förderprogramme wie z.B. die KfW-Förderung die Zinskosten einer Baufinanzierung reduzieren. **
Wie berechne ich die Zinsen für mein Darlehen mithilfe eines Zinsrechners?
Um die Zinsen für dein Darlehen mit einem Zinsrechner zu berechnen, musst du den Darlehensbetrag, den Zinssatz und die Laufzeit eingeben. Der Zinsrechner wird dann automatisch die Zinsen für dich berechnen. Es ist wichtig, die genauen Angaben zu machen, um ein korrektes Ergebnis zu erhalten. **


Ähnliche Suchbegriffe für Mein
Top-Angebote
Produkte zum Begriff Mein:
-
Mein Geld, mein Plan, mein Leben, Sachbücher von Uwe Sander"Mein Geld, mein Plan, mein Leben" von Uwe Sander ist ein umfassendes Sachbuch, das sich mit der langfristigen Vermögensbildung durch kluge Aktienanlagen beschäftigt. In einer Zeit von Nullzinsen und Inflation ist es für viele Menschen entscheidend, ihre Finanzen strategisch zu planen. Sander räumt mit den gängigen Vorurteilen über Aktien auf und bietet eine klare Anleitung, wie man erfolgreich in den Aktienmarkt einsteigt. Das Buch behandelt die 10 Grundsätze der Hoch-Tief-Mut-Strategie und zeigt, wie man ein passendes Portfolio aus Aktien und kostengünstigen ETFs zusammenstellt. Zudem werden emotionale Aspekte des Investierens thematisiert, um auch in turbulenten Marktphasen einen kühlen Kopf zu bewahren. Ergänzt durch Empfehlungen für verschiedene Lebensphasen, ist dieses Buch sowohl für Einsteiger als auch für erfahrene Anleger geeignet, die ihr Vermögen nachhaltig vermehren möchten.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mein Körper, mein Trauma, mein IchMein Körper, mein Trauma, mein Ich , Anliegen aufstellen - aus der Traumabiografie aussteigen , Ölablassschrauben, Öleinfüllverschluss & Messstäbe > Motoren & Motorteile , Erscheinungsjahr: 20171002, Produktform: Leinen, Redaktion: Ruppert, Franz~Banzhaf, Harald, Seitenzahl/Blattzahl: 365, Keyword: aufstellung; aufstellungsarbeit; bert hellinger; buch; bücher; kopfschmerzen; krankheit als weg; kreislaufprobleme; körper-geist-beziehung; medizin; psychologie; psychosomatik; psychotrauma; rückenschmerzen, Fachschema: Trauma (psychologisch), Fachkategorie: Das Selbst, das Ich, Identität und Persönlichkeit~Körper und Geist, Thema: Orientieren, Warengruppe: HC/Angewandte Psychologie, Fachkategorie: Traumatologie, Therapie des Schocks, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kösel-Verlag, Verlag: Kösel-Verlag, Verlag: Kösel, Länge: 221, Breite: 154, Höhe: 35, Gewicht: 614, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
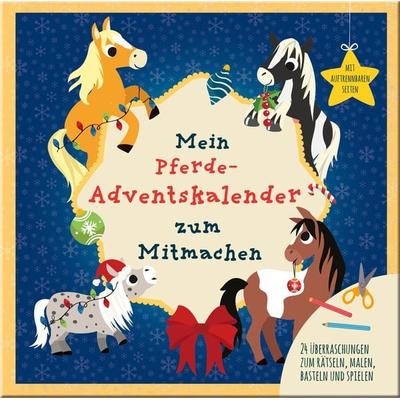
Mein Mein Pferde-Adventskalender zum MitmachenErlebe Die Vorweihnachtszeit Im Galopp Mit Dem 'mein Pferde-adventskalender Zum Mitmachen'! Dieser Einzigartige Adventskalender Ist Nicht Nur Ein Buch, Sondern Eine Schatzkiste Voller Kreativer Überraschungen Für Kleine Pferdefans. Jeden Tag Im...9,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie benutze ich einen Zinsrechner, um die Zinsen für mein Darlehen zu berechnen?
Um die Zinsen für ein Darlehen zu berechnen, gibst du den Darlehensbetrag, den Zinssatz und die Laufzeit in den Zinsrechner ein. Der Zinsrechner wird dann automatisch die monatlichen Zinsen und die Gesamtsumme des Darlehens berechnen. Du kannst auch verschiedene Szenarien durchspielen, indem du die Parameter anpasst. **
-
Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **


Wie hoch darf mein Immobilienkredit sein?
Die Höhe Ihres Immobilienkredits hängt von verschiedenen Faktoren ab, wie Ihrem Einkommen, Ihren monatlichen Ausgaben, Ihrer Kreditwürdigkeit und dem Wert der Immobilie. In der Regel können Banken Ihnen einen Kredit gewähren, der etwa das 4- bis 5-fache Ihres jährlichen Bruttoeinkommens beträgt. Es ist wichtig, dass Sie sich vorab über Ihre finanzielle Situation im Klaren sind und eine realistische Vorstellung davon haben, wie hoch Ihre monatlichen Raten sein können. Ein Beratungsgespräch mit einem Finanzexperten oder einem Kreditberater kann Ihnen dabei helfen, den optimalen Kreditbetrag für Ihre individuelle Situation zu ermitteln. **
Was ist die optimale Kreditlaufzeit für eine Baufinanzierung?
Die optimale Kreditlaufzeit für eine Baufinanzierung hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der eigenen finanziellen Situation und den individuellen Zielen. In der Regel wird eine Kreditlaufzeit zwischen 10 und 30 Jahren empfohlen, um die monatlichen Raten bezahlbar zu halten und gleichzeitig die Gesamtkosten niedrig zu halten. Es ist wichtig, die Laufzeit sorgfältig zu wählen, um eine langfristige finanzielle Belastung zu vermeiden. **
Top-Angebote
Produkte zum Begriff Mein:
-
Horse Life 4 - Mein Pferd, mein Freund, mein ChampionDas Glück der Erde liegt auf dem Rücken der Pferde! Pferdefreunde aufgepasst! In Horse Life 4 steigst du in den Sattel und galoppierst mit deinem Pferd durch eine riesige offene Welt! Euch erwarten neue spannende Abenteuer und es gibt viel zu entdecken44,19 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Langfristige Finanzierung: Darlehen, Schuldscheindarlehen, Obligationen, Taschenbuch von Christian Altenmarkter, Bachelor + Master Publishing,Langfristige Finanzierung: Darlehen, Schuldscheindarlehen, Obligationen, Taschenbuch Von Christian Altenmarkter, Bachelor + Master Publishing, 978-3-95684-338-9, Seitenanzahl: 4024,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mein Geld, mein Plan, mein Leben, Sachbücher von Uwe Sander"Mein Geld, mein Plan, mein Leben" von Uwe Sander ist ein umfassendes Sachbuch, das sich mit der langfristigen Vermögensbildung durch kluge Aktienanlagen beschäftigt. In einer Zeit von Nullzinsen und Inflation ist es für viele Menschen entscheidend, ihre Finanzen strategisch zu planen. Sander räumt mit den gängigen Vorurteilen über Aktien auf und bietet eine klare Anleitung, wie man erfolgreich in den Aktienmarkt einsteigt. Das Buch behandelt die 10 Grundsätze der Hoch-Tief-Mut-Strategie und zeigt, wie man ein passendes Portfolio aus Aktien und kostengünstigen ETFs zusammenstellt. Zudem werden emotionale Aspekte des Investierens thematisiert, um auch in turbulenten Marktphasen einen kühlen Kopf zu bewahren. Ergänzt durch Empfehlungen für verschiedene Lebensphasen, ist dieses Buch sowohl für Einsteiger als auch für erfahrene Anleger geeignet, die ihr Vermögen nachhaltig vermehren möchten.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mein Körper, mein Trauma, mein IchMein Körper, mein Trauma, mein Ich , Anliegen aufstellen - aus der Traumabiografie aussteigen , Ölablassschrauben, Öleinfüllverschluss & Messstäbe > Motoren & Motorteile , Erscheinungsjahr: 20171002, Produktform: Leinen, Redaktion: Ruppert, Franz~Banzhaf, Harald, Seitenzahl/Blattzahl: 365, Keyword: aufstellung; aufstellungsarbeit; bert hellinger; buch; bücher; kopfschmerzen; krankheit als weg; kreislaufprobleme; körper-geist-beziehung; medizin; psychologie; psychosomatik; psychotrauma; rückenschmerzen, Fachschema: Trauma (psychologisch), Fachkategorie: Das Selbst, das Ich, Identität und Persönlichkeit~Körper und Geist, Thema: Orientieren, Warengruppe: HC/Angewandte Psychologie, Fachkategorie: Traumatologie, Therapie des Schocks, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kösel-Verlag, Verlag: Kösel-Verlag, Verlag: Kösel, Länge: 221, Breite: 154, Höhe: 35, Gewicht: 614, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Zinsen Baufinanzierung?
Welche Zinsen Baufinanzierung? Die Zinsen für eine Baufinanzierung hängen von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinsniveau am Markt und der Bonität des Kreditnehmers. Generell sind die Zinsen für Baufinanzierungen derzeit auf einem historisch niedrigen Niveau, was günstige Konditionen für Kreditnehmer bedeutet. Es lohnt sich, verschiedene Angebote von Banken und Finanzdienstleistern zu vergleichen, um die besten Konditionen zu erhalten. Zudem können auch staatliche Förderprogramme wie z.B. die KfW-Förderung die Zinskosten einer Baufinanzierung reduzieren. **
-
Wie berechne ich die Zinsen für mein Darlehen mithilfe eines Zinsrechners?
Um die Zinsen für dein Darlehen mit einem Zinsrechner zu berechnen, musst du den Darlehensbetrag, den Zinssatz und die Laufzeit eingeben. Der Zinsrechner wird dann automatisch die Zinsen für dich berechnen. Es ist wichtig, die genauen Angaben zu machen, um ein korrektes Ergebnis zu erhalten. **
-
Wie benutze ich einen Zinsrechner, um die Zinsen für mein Darlehen zu berechnen?
Um die Zinsen für ein Darlehen zu berechnen, gibst du den Darlehensbetrag, den Zinssatz und die Laufzeit in den Zinsrechner ein. Der Zinsrechner wird dann automatisch die monatlichen Zinsen und die Gesamtsumme des Darlehens berechnen. Du kannst auch verschiedene Szenarien durchspielen, indem du die Parameter anpasst. **
-
Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **
Ähnliche Suchbegriffe für Mein
-
Mein Mein Pferde-Adventskalender zum MitmachenErlebe Die Vorweihnachtszeit Im Galopp Mit Dem 'mein Pferde-adventskalender Zum Mitmachen'! Dieser Einzigartige Adventskalender Ist Nicht Nur Ein Buch, Sondern Eine Schatzkiste Voller Kreativer Überraschungen Für Kleine Pferdefans. Jeden Tag Im...9,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mein Körper, mein Trauma, mein Ich, Sachbücher von Harald Banzhaf, Franz Ruppert"Mein Körper, mein Trauma, mein Ich" ist ein aufschlussreiches Sachbuch, das die tiefgreifenden Zusammenhänge zwischen körperlichen Symptomen und psychischen Traumata beleuchtet. Verfasst von Franz Ruppert und unterstützt durch Beiträge von 25 weiteren Autoren, wird aufgezeigt, wie unverarbeitete Traumata im Körper fortbestehen und sich in Form von Schmerzen, Entzündungen oder Krankheiten äussern können. Die innovative Methode des "Aufstellens des Anliegens" ermöglicht es, diese Traumata zu rekonstruieren und aufzulösen, während gleichzeitig die Selbstheilungskräfte des Körpers aktiviert werden. Die ausführlichen Eingangskapitel von Ruppert und Harald Banzhaf bieten eine fundierte Einführung in die Aufstellungsmethode und zeigen, wie eine ganzheitliche Heilung erreicht werden kann. Das Buch ist eine wertvolle Ressource für alle, die sich mit der Verbindung von Körper und Psyche auseinandersetzen möchten und nach Wegen suchen, um Heilung zu erfahren.30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Wie hoch darf mein Immobilienkredit sein?
Die Höhe Ihres Immobilienkredits hängt von verschiedenen Faktoren ab, wie Ihrem Einkommen, Ihren monatlichen Ausgaben, Ihrer Kreditwürdigkeit und dem Wert der Immobilie. In der Regel können Banken Ihnen einen Kredit gewähren, der etwa das 4- bis 5-fache Ihres jährlichen Bruttoeinkommens beträgt. Es ist wichtig, dass Sie sich vorab über Ihre finanzielle Situation im Klaren sind und eine realistische Vorstellung davon haben, wie hoch Ihre monatlichen Raten sein können. Ein Beratungsgespräch mit einem Finanzexperten oder einem Kreditberater kann Ihnen dabei helfen, den optimalen Kreditbetrag für Ihre individuelle Situation zu ermitteln. **
-
Was ist die optimale Kreditlaufzeit für eine Baufinanzierung?
Die optimale Kreditlaufzeit für eine Baufinanzierung hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der eigenen finanziellen Situation und den individuellen Zielen. In der Regel wird eine Kreditlaufzeit zwischen 10 und 30 Jahren empfohlen, um die monatlichen Raten bezahlbar zu halten und gleichzeitig die Gesamtkosten niedrig zu halten. Es ist wichtig, die Laufzeit sorgfältig zu wählen, um eine langfristige finanzielle Belastung zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.