Domain home-loan.de kaufen?
Wir ziehen mit dem Projekt
home-loan.de um.
Sind Sie am Kauf der Domain
home-loan.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain home-loan.de kaufen?
Welche Zinsen Baufinanzierung?
Welche Zinsen Baufinanzierung? Die Zinsen für eine Baufinanzierung hängen von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinsniveau am Markt und der Bonität des Kreditnehmers. Generell sind die Zinsen für Baufinanzierungen derzeit auf einem historisch niedrigen Niveau, was günstige Konditionen für Kreditnehmer bedeutet. Es lohnt sich, verschiedene Angebote von Banken und Finanzdienstleistern zu vergleichen, um die besten Konditionen zu erhalten. Zudem können auch staatliche Förderprogramme wie z.B. die KfW-Förderung die Zinskosten einer Baufinanzierung reduzieren. **
Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **
Ähnliche Suchbegriffe für Mobilen
Top-Angebote
Produkte zum Begriff Mobilen:
-
Wöltje, Jörg: FinanzierungFinanzierung , Kurzlehrbuch mit eLearning-Kurs , Teile für Oldtimer-Traktoren > Spezielle Fahrzeug-Teile , Erscheinungsjahr: 20240812, Produktform: Kartoniert, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 184, Keyword: Aktiengesellschaft; Außenfinanzierung; Beteiligungsfinanzierung; Bezugsrecht; Derivate; Finanzierungsarten; Finanzierungsregeln; Finanzkennzahlen; Innenfinanzierung; Kapitalerhöhung; Kreditfinanzierung; Leverage-Effekt; Liquidität; Mezzanine Finanzinstrumente; Rentabilität; Termingeschäfte, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 217, Breite: 146, Höhe: 13, Gewicht: 304, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Roadbaker Hitzeschutz RoadClips für mobilen BackofenRoadBaker RoadClips-orange Die RoadClips sind der ideale Hitzgriffschutz für deinen RoadBaker. Sie sorgen für sicheren Halt beim Anfassen des RoadBakers und schützen deine Hände vor Verbrennungen. Dank des rutschfesten Silikonmaterials sind die RoadClips einfach zu verwenden und bieten optimalen Schutz. Sie sind hitzebeständig und spülmaschinengeeignet. Details Sicherer Halt durch strukturierte Silikongriffhalter Hitzebeständig von –40 °C bis 240 °C Spülmaschinengeeignet Einfach anzubringen und zu entfernen Technische Daten Material: Silikon Abmessungen (L x B x H): 8 x 4,5 x 1,7 cm Gewicht: 0,025 kg Lieferumfang 1 x RoadBaker RoadClips-orange8,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
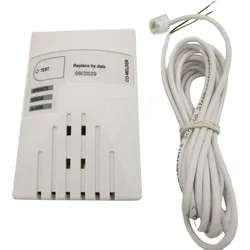
SCHABUS 300712 - Kohlenmonoxidmelder für mobilen EinsatzGAS ALARM GX-CO-12 Der GX-CO12 ist ein kleiner kompakter, aber hochpräziser CO-Melder, der beim TÜV Süd die aufwendige Vollprüfung nach DIN EN 50291 bestanden hat. Stecken Sie ihn einfach in Ihrem Wohnmobil, Wohnwagen oder sonstigem Freizeitfahrzeug mit Gaskoch- oder Kühlmöglichkeit an. Einsatzgebiete: mobiler Einsatz in Caravans und Booten Wohnmobil, Wohnwagen sonstige Freizeitfahrzeuge mit Gaskoch- und Kühlmöglichkeit Heizungskeller mit Gasheizung oder -therme Überall, wo Gas verbrannt wird, entsteht meist auch CO, mal mehr, mal weniger. Dauerhaft eingeatmetes CO, selbst wenn es nur in geringen Konzentrationen auftritt, reichert sich im Blut an und ist hochgiftig, im schlimmsten Fall sogar tödlich. Der CO-Melder GX-CO-12 warnt Sie definitiv rechtzeitig bevor es zu physiologischen Beeinträchtigungen kommt, wobei ein kurzer und schneller Anstieg z.B. beim Entzünden des Campingkochers nicht sofort zur Alarmierung führt. Dafür hat die Norm DIN EN 50291 sinnvolle Alarm-Verzögerungszeiten vorgeschrieben, die Sie nicht in die Versuchung führen, das Warngerät zu manipulieren oder sogar keines mitzuführen, weil die ständigen Alarmierungen eines nicht-verzögerten Gerätes am Ende nur Nerven kostet. Das Anschlusskabel montieren Sie fest in Ihrem Fahrzeug und verbinden es mit der Batteriespannung. Der vom TÜV Süd nach DIN EN 50291 voll geprüfte CO-Melder kann sowohl mobil in Ihrem Freizeitfahrzeug (z.B. Wohnmobil) als auch stationär bei Ihnen zu Hause eingesetzt werden. Für den mobilen Einsatz liegt eine Leitung für die Verbindung mit dem 12V oder 24V Akku bei. Leistungsmerkmale: Betrieb an Batterie-gestützten Bordnetzen mit 12 und 24 Volt unterwegs optische und laute akustische Warnung Überwachung von Kohlenmonoxid nach Norm für Wohnräume und Freizeitfahrzeuge TÜV-Vollprüfung nach DIN EN 50291 intelligente Auslöseverzögerung: von 120 Min. bei 30 ppm bis 1 Sek. bei 300 ppm intelligente Schaltung gegen Fehlalarme kalibriert ab Werk, hochselektiv, geringe Querempfindlichkeiten elektrochemischer Sensor mit hoher Lebensdauer Technische Daten: Betriebsspannung: 12 / 24 Volt DC aus Batterien oder Akkus Stromaufnahme: ca. 30 mA, max. 46 mA im Alarmfall Alarmierung lt. EN 50291: 60 Min. / 50 ppm 10 Min. / 100 ppm 1 Sek. / 300 ppm Sensor / Auswertung: elektrochemisch / ±1% genau Temperaturbereich: -15 °C / +45 °C Feuchtigkeit: 10 ... 90% rel. Hg, nicht kondens Schutzart: IP20 (IP54 gg. Aufpreis möglich) Schalldruck Piezo: 85 dB(A) @ 1m (bei 24 Volt) Abmessungen (HxBxT) : 88 x 58 x 38 mm Anschluss: RJ-Buchse, 2,5 m Kabel beiliegend Lieferumfang: Gasmelder GX-CO-12 Anschlusskabel, offene verzinnte Enden ausführliche Bedienungs- und Montageanleitung Montagematerial129,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Was ist die optimale Kreditlaufzeit für eine Baufinanzierung?
Die optimale Kreditlaufzeit für eine Baufinanzierung hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der eigenen finanziellen Situation und den individuellen Zielen. In der Regel wird eine Kreditlaufzeit zwischen 10 und 30 Jahren empfohlen, um die monatlichen Raten bezahlbar zu halten und gleichzeitig die Gesamtkosten niedrig zu halten. Es ist wichtig, die Laufzeit sorgfältig zu wählen, um eine langfristige finanzielle Belastung zu vermeiden. **
-
Wie lange ist die übliche Kreditlaufzeit für einen Immobilienkredit? Welche Faktoren beeinflussen die Länge der Kreditlaufzeit?
Die übliche Kreditlaufzeit für einen Immobilienkredit beträgt in der Regel zwischen 10 und 30 Jahren. Die Faktoren, die die Länge der Kreditlaufzeit beeinflussen, sind unter anderem die Höhe des Kreditbetrags, die Bonität des Kreditnehmers und die aktuellen Zinssätze am Markt. Eine längere Laufzeit kann zu niedrigeren monatlichen Raten führen, aber auch zu höheren Gesamtkosten aufgrund der Zinsen. **

Wie prüft Bonität bei Ratenzahlung für Otto?
Bei der Prüfung der Bonität für Ratenzahlungen bei Otto werden verschiedene Faktoren berücksichtigt. Dazu gehören unter anderem die Einkommens- und Vermögenssituation des Kunden, seine bisherige Zahlungshistorie sowie mögliche negative Einträge bei Auskunfteien wie der Schufa. Auf Basis dieser Informationen entscheidet Otto, ob eine Ratenzahlung gewährt wird und in welcher Höhe. **
Wie hoch sind die Zinsen für Baufinanzierung?
Die Höhe der Zinsen für Baufinanzierung hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Marktlage, der Bonität des Kreditnehmers, der Laufzeit des Darlehens und dem gewählten Zinssatz (fest oder variabel). In der Regel liegen die Zinsen für Baufinanzierungen aktuell auf einem historisch niedrigen Niveau. Es kann jedoch je nach Anbieter und individueller Situation des Kreditnehmers zu Unterschieden kommen. Es empfiehlt sich daher, verschiedene Angebote zu vergleichen und sich individuell beraten zu lassen, um die besten Konditionen für die Baufinanzierung zu erhalten. **
Top-Angebote
Produkte zum Begriff Mobilen:
-
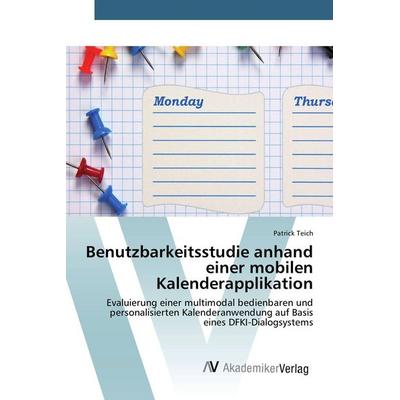
Benutzbarkeitsstudie anhand einer mobilen KalenderapplikationUsability Ist Eine Kerneigenschaft, Die Software Wie Auch Andere Technische Systeme Aufweisen Sollten. Denn, Unabhängig Davon Wie Technisch Hochwertig Ein System Ist, Wieviele Funktionen Es Auch Aufweist - Ist Es Nicht Leicht Oder Angenehm In Der...143,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: FinanzierungFinanzierung , Kurzlehrbuch mit eLearning-Kurs , Teile für Oldtimer-Traktoren > Spezielle Fahrzeug-Teile , Erscheinungsjahr: 20240812, Produktform: Kartoniert, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 184, Keyword: Aktiengesellschaft; Außenfinanzierung; Beteiligungsfinanzierung; Bezugsrecht; Derivate; Finanzierungsarten; Finanzierungsregeln; Finanzkennzahlen; Innenfinanzierung; Kapitalerhöhung; Kreditfinanzierung; Leverage-Effekt; Liquidität; Mezzanine Finanzinstrumente; Rentabilität; Termingeschäfte, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 217, Breite: 146, Höhe: 13, Gewicht: 304, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Zinsen Baufinanzierung?
Welche Zinsen Baufinanzierung? Die Zinsen für eine Baufinanzierung hängen von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinsniveau am Markt und der Bonität des Kreditnehmers. Generell sind die Zinsen für Baufinanzierungen derzeit auf einem historisch niedrigen Niveau, was günstige Konditionen für Kreditnehmer bedeutet. Es lohnt sich, verschiedene Angebote von Banken und Finanzdienstleistern zu vergleichen, um die besten Konditionen zu erhalten. Zudem können auch staatliche Förderprogramme wie z.B. die KfW-Förderung die Zinskosten einer Baufinanzierung reduzieren. **
-
Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
Ähnliche Suchbegriffe für Mobilen
-
Roadbaker Hitzeschutz RoadClips für mobilen BackofenRoadBaker RoadClips-orange Die RoadClips sind der ideale Hitzgriffschutz für deinen RoadBaker. Sie sorgen für sicheren Halt beim Anfassen des RoadBakers und schützen deine Hände vor Verbrennungen. Dank des rutschfesten Silikonmaterials sind die RoadClips einfach zu verwenden und bieten optimalen Schutz. Sie sind hitzebeständig und spülmaschinengeeignet. Details Sicherer Halt durch strukturierte Silikongriffhalter Hitzebeständig von –40 °C bis 240 °C Spülmaschinengeeignet Einfach anzubringen und zu entfernen Technische Daten Material: Silikon Abmessungen (L x B x H): 8 x 4,5 x 1,7 cm Gewicht: 0,025 kg Lieferumfang 1 x RoadBaker RoadClips-orange8,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
SCHABUS 300712 - Kohlenmonoxidmelder für mobilen EinsatzGAS ALARM GX-CO-12 Der GX-CO12 ist ein kleiner kompakter, aber hochpräziser CO-Melder, der beim TÜV Süd die aufwendige Vollprüfung nach DIN EN 50291 bestanden hat. Stecken Sie ihn einfach in Ihrem Wohnmobil, Wohnwagen oder sonstigem Freizeitfahrzeug mit Gaskoch- oder Kühlmöglichkeit an. Einsatzgebiete: mobiler Einsatz in Caravans und Booten Wohnmobil, Wohnwagen sonstige Freizeitfahrzeuge mit Gaskoch- und Kühlmöglichkeit Heizungskeller mit Gasheizung oder -therme Überall, wo Gas verbrannt wird, entsteht meist auch CO, mal mehr, mal weniger. Dauerhaft eingeatmetes CO, selbst wenn es nur in geringen Konzentrationen auftritt, reichert sich im Blut an und ist hochgiftig, im schlimmsten Fall sogar tödlich. Der CO-Melder GX-CO-12 warnt Sie definitiv rechtzeitig bevor es zu physiologischen Beeinträchtigungen kommt, wobei ein kurzer und schneller Anstieg z.B. beim Entzünden des Campingkochers nicht sofort zur Alarmierung führt. Dafür hat die Norm DIN EN 50291 sinnvolle Alarm-Verzögerungszeiten vorgeschrieben, die Sie nicht in die Versuchung führen, das Warngerät zu manipulieren oder sogar keines mitzuführen, weil die ständigen Alarmierungen eines nicht-verzögerten Gerätes am Ende nur Nerven kostet. Das Anschlusskabel montieren Sie fest in Ihrem Fahrzeug und verbinden es mit der Batteriespannung. Der vom TÜV Süd nach DIN EN 50291 voll geprüfte CO-Melder kann sowohl mobil in Ihrem Freizeitfahrzeug (z.B. Wohnmobil) als auch stationär bei Ihnen zu Hause eingesetzt werden. Für den mobilen Einsatz liegt eine Leitung für die Verbindung mit dem 12V oder 24V Akku bei. Leistungsmerkmale: Betrieb an Batterie-gestützten Bordnetzen mit 12 und 24 Volt unterwegs optische und laute akustische Warnung Überwachung von Kohlenmonoxid nach Norm für Wohnräume und Freizeitfahrzeuge TÜV-Vollprüfung nach DIN EN 50291 intelligente Auslöseverzögerung: von 120 Min. bei 30 ppm bis 1 Sek. bei 300 ppm intelligente Schaltung gegen Fehlalarme kalibriert ab Werk, hochselektiv, geringe Querempfindlichkeiten elektrochemischer Sensor mit hoher Lebensdauer Technische Daten: Betriebsspannung: 12 / 24 Volt DC aus Batterien oder Akkus Stromaufnahme: ca. 30 mA, max. 46 mA im Alarmfall Alarmierung lt. EN 50291: 60 Min. / 50 ppm 10 Min. / 100 ppm 1 Sek. / 300 ppm Sensor / Auswertung: elektrochemisch / ±1% genau Temperaturbereich: -15 °C / +45 °C Feuchtigkeit: 10 ... 90% rel. Hg, nicht kondens Schutzart: IP20 (IP54 gg. Aufpreis möglich) Schalldruck Piezo: 85 dB(A) @ 1m (bei 24 Volt) Abmessungen (HxBxT) : 88 x 58 x 38 mm Anschluss: RJ-Buchse, 2,5 m Kabel beiliegend Lieferumfang: Gasmelder GX-CO-12 Anschlusskabel, offene verzinnte Enden ausführliche Bedienungs- und Montageanleitung Montagematerial129,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was ist die optimale Kreditlaufzeit für eine Baufinanzierung?
Die optimale Kreditlaufzeit für eine Baufinanzierung hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der eigenen finanziellen Situation und den individuellen Zielen. In der Regel wird eine Kreditlaufzeit zwischen 10 und 30 Jahren empfohlen, um die monatlichen Raten bezahlbar zu halten und gleichzeitig die Gesamtkosten niedrig zu halten. Es ist wichtig, die Laufzeit sorgfältig zu wählen, um eine langfristige finanzielle Belastung zu vermeiden. **
-
Wie lange ist die übliche Kreditlaufzeit für einen Immobilienkredit? Welche Faktoren beeinflussen die Länge der Kreditlaufzeit?
Die übliche Kreditlaufzeit für einen Immobilienkredit beträgt in der Regel zwischen 10 und 30 Jahren. Die Faktoren, die die Länge der Kreditlaufzeit beeinflussen, sind unter anderem die Höhe des Kreditbetrags, die Bonität des Kreditnehmers und die aktuellen Zinssätze am Markt. Eine längere Laufzeit kann zu niedrigeren monatlichen Raten führen, aber auch zu höheren Gesamtkosten aufgrund der Zinsen. **
-
Wie prüft Bonität bei Ratenzahlung für Otto?
Bei der Prüfung der Bonität für Ratenzahlungen bei Otto werden verschiedene Faktoren berücksichtigt. Dazu gehören unter anderem die Einkommens- und Vermögenssituation des Kunden, seine bisherige Zahlungshistorie sowie mögliche negative Einträge bei Auskunfteien wie der Schufa. Auf Basis dieser Informationen entscheidet Otto, ob eine Ratenzahlung gewährt wird und in welcher Höhe. **
-
Wie hoch sind die Zinsen für Baufinanzierung?
Die Höhe der Zinsen für Baufinanzierung hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Marktlage, der Bonität des Kreditnehmers, der Laufzeit des Darlehens und dem gewählten Zinssatz (fest oder variabel). In der Regel liegen die Zinsen für Baufinanzierungen aktuell auf einem historisch niedrigen Niveau. Es kann jedoch je nach Anbieter und individueller Situation des Kreditnehmers zu Unterschieden kommen. Es empfiehlt sich daher, verschiedene Angebote zu vergleichen und sich individuell beraten zu lassen, um die besten Konditionen für die Baufinanzierung zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.