Domain home-loan.de kaufen?
Wir ziehen mit dem Projekt
home-loan.de um.
Sind Sie am Kauf der Domain
home-loan.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain home-loan.de kaufen?
Welche Art von Haarschnitt bevorzugt ein Mann: Nassschnitt oder Trockenschnitt?
Die Vorliebe für einen Nass- oder Trockenschnitt hängt von den individuellen Präferenzen des Mannes ab. Ein Nassschnitt wird oft bevorzugt, da er eine präzisere und gleichmäßigere Formgebung ermöglicht. Ein Trockenschnitt kann jedoch für Männer mit lockigem oder welligem Haar vorteilhaft sein, da er das natürliche Haarvolumen besser berücksichtigt. Letztendlich ist es wichtig, dass der Haarschnitt den Bedürfnissen und Wünschen des Mannes entspricht. **
Welche Zinsen Baufinanzierung?
Welche Zinsen Baufinanzierung? Die Zinsen für eine Baufinanzierung hängen von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinsniveau am Markt und der Bonität des Kreditnehmers. Generell sind die Zinsen für Baufinanzierungen derzeit auf einem historisch niedrigen Niveau, was günstige Konditionen für Kreditnehmer bedeutet. Es lohnt sich, verschiedene Angebote von Banken und Finanzdienstleistern zu vergleichen, um die besten Konditionen zu erhalten. Zudem können auch staatliche Förderprogramme wie z.B. die KfW-Förderung die Zinskosten einer Baufinanzierung reduzieren. **
Ähnliche Suchbegriffe für Nassschnitt
Top-Angebote
Produkte zum Begriff Nassschnitt:
-
Wöltje, Jörg: FinanzierungFinanzierung , Kurzlehrbuch mit eLearning-Kurs , Teile für Oldtimer-Traktoren > Spezielle Fahrzeug-Teile , Erscheinungsjahr: 20240812, Produktform: Kartoniert, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 184, Keyword: Aktiengesellschaft; Außenfinanzierung; Beteiligungsfinanzierung; Bezugsrecht; Derivate; Finanzierungsarten; Finanzierungsregeln; Finanzkennzahlen; Innenfinanzierung; Kapitalerhöhung; Kreditfinanzierung; Leverage-Effekt; Liquidität; Mezzanine Finanzinstrumente; Rentabilität; Termingeschäfte, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 217, Breite: 146, Höhe: 13, Gewicht: 304, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Was ist die optimale Kreditlaufzeit für eine Baufinanzierung?
Die optimale Kreditlaufzeit für eine Baufinanzierung hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der eigenen finanziellen Situation und den individuellen Zielen. In der Regel wird eine Kreditlaufzeit zwischen 10 und 30 Jahren empfohlen, um die monatlichen Raten bezahlbar zu halten und gleichzeitig die Gesamtkosten niedrig zu halten. Es ist wichtig, die Laufzeit sorgfältig zu wählen, um eine langfristige finanzielle Belastung zu vermeiden. **
Wie lange ist die übliche Kreditlaufzeit für einen Immobilienkredit? Welche Faktoren beeinflussen die Länge der Kreditlaufzeit?
Die übliche Kreditlaufzeit für einen Immobilienkredit beträgt in der Regel zwischen 10 und 30 Jahren. Die Faktoren, die die Länge der Kreditlaufzeit beeinflussen, sind unter anderem die Höhe des Kreditbetrags, die Bonität des Kreditnehmers und die aktuellen Zinssätze am Markt. Eine längere Laufzeit kann zu niedrigeren monatlichen Raten führen, aber auch zu höheren Gesamtkosten aufgrund der Zinsen. **
Wie prüft Bonität bei Ratenzahlung für Otto?
Bei der Prüfung der Bonität für Ratenzahlungen bei Otto werden verschiedene Faktoren berücksichtigt. Dazu gehören unter anderem die Einkommens- und Vermögenssituation des Kunden, seine bisherige Zahlungshistorie sowie mögliche negative Einträge bei Auskunfteien wie der Schufa. Auf Basis dieser Informationen entscheidet Otto, ob eine Ratenzahlung gewährt wird und in welcher Höhe. **
Top-Angebote
Produkte zum Begriff Nassschnitt:
-
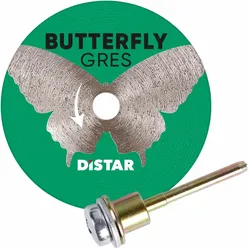
DiSTAR Diamanttrennscheibe Butterfly - Ø 45 mm (Nassschnitt)DiSTAR Diamanttrennscheibe Butterfly Ø 45 mm, Schaft 3,2 mm (Art. FA11058) Die Butterfly ist eine Scheibe für Rotationswerkzeuge, nicht für Winkelschleifer: Der Schaft misst 3,2 mm – das entspricht 1/8 Zoll und damit der gängigen Spannzangengröße von Geräten der Dremel-Klasse. Mit 0,6 mm Schnittbreite und einem empfohlenen Drehzahlbereich von 15.000 bis 20.000 U/min ist sie für feine Ausschnitte und Detailarbeiten in Feinsteinzeug gemacht. Ø 45 mm Durchmesser 0,6 mm Schnitt-Breite 3,2 mm Schaft 15–20.000 U/min Passt sie auf Ihre Maschine? Der Schaft von 3,2 mm entspricht 1/8 Zoll. Das ist die Standardspannzange von Rotationswerkzeugen – Dremel und Baugleiche. Auf einen Winkelschleifer passt diese Scheibe nicht: weder mechanisch noch von der Drehzahl her, denn ein 125er dreht rund 11.000 U/min und liegt damit unter dem empfohlenen Bereich. Warum eine kleine Scheibe langsamer schneidet – auch bei gleicher Drehzahl Eine Diamantscheibe schneidet nicht über die Drehzahl, sondern über die Umfangsgeschwindigkeit: darüber, wie schnell das Diamantkorn am Scheibenrand über das Material fährt. Und die hängt am Durchmesser. Bei halbem Durchmesser ist bei gleicher Drehzahl auch nur die halbe Geschwindigkeit im Schnitt. Deshalb ist eine Mini-Scheibe auf einem normalen Winkelschleifer nicht schnell, sondern langsam: Ø 125 mm bei 11.000 U/min rund 72 m/s – der Normalfall am Winkelschleifer Ø 76 mm bei 11.000 U/min rund 44 m/s Ø 50 mm bei 11.000 U/min rund 29 m/s – weniger als die Hälfte Ø 45 mm bei 20.000 U/min rund 47 m/s – deshalb brauchen kleine Scheiben schnelle Maschinen Ø 54 mm bei 20.000 U/min rund 57 m/s Was das für die Praxis heißt Eine Mini-Scheibe arbeitet sich langsamer durch das Material – das ist normal und kein Mangel. Der Fehler, den fast jeder macht: mit Druck nachhelfen. Druck erzeugt aber nur Wärme und Kantenausbrüche, und bei 0,6 bis 0,8 mm Scheibendicke ist er der schnellste Weg zum Verlaufen. Mini-Scheiben werden geführt, nicht gedrückt. Wofür sie gemacht ist Ausschnitte für Betätigungsplatten Der klassische Fall: ein rechteckiger Ausschnitt mitten in der Fliese, dessen Kanten hinter dem Rahmen verschwinden müssen – aber nicht mehr. Revisionsklappen und Lüftungsgitter Öffnungen, die maßgenau sitzen müssen und deren Ecken sichtbar bleiben. Steckdosen und Schalterdosen Kleine Ausschnitte, bei denen eine 125er-Scheibe über die Ecke hinausschneidet. Nacharbeiten und Mosaik Kleinteilige Anpassungen, bei denen eine große Scheibe zu viel mitnimmt. Eine runde Scheibe kann eine Innenecke nur so scharf ausschneiden, wie ihr eigener Radius es zulässt: Eine Ø-50-mm-Scheibe hinterlässt an der Ecke einen Radius von 25 mm. Für kleinere Innenradien brauchen Sie ein anderes Werkzeug – einen Fingerfräser, einen Fräskegel oder einen Diamantdraht. Dünne Scheiben: der Vorteil und die Grenze Scheibendicken von 0,6 bis 0,8 mm sind der Grund, warum diese Werkzeuge existieren. Je weniger Material der Schnitt wegnimmt, desto präziser lässt sich ein Ausschnitt setzen – und desto weniger Kraft muss ins Material. Minimaler Materialverlust Ein 0,8-mm-Schnitt nimmt weniger als die Hälfte dessen weg, was eine 2-mm-Scheibe kostet. Bei einem Ausschnitt für eine Betätigungsplatte entscheidet das über die Passung. Weniger Kraft, weniger Ausbrüche Weniger Material im Schnitt heißt weniger Kraft in der Glasur – die häufigste Ursache für Absplitterungen an der Schnittkante. Die harte Grenze: Seitenkräfte Eine 0,8-mm-Scheibe hat kaum Biegesteifigkeit. Verkanten, Hebeln oder seitliches Schleifen verbiegt oder bricht sie. Wenig Wärmespeicher Dünn heißt auch: wenig Masse, die Wärme aufnehmen kann. Wasser oder Kühlpausen sind hier wichtiger als bei einer dicken Scheibe. Nie seitlich belasten Der Schnitt muss immer gerade geführt werden. Sobald Sie die Scheibe im Schnitt verdrehen, um die Richtung zu korrigieren, arbeitet die volle Vorschubkraft auf die Flanke einer 0,8 mm dünnen Scheibe. Wenn die Richtung nicht stimmt: Maschine heraus, neu ansetzen. Nass oder trocken DiSTAR gibt Trocken- und Nassschnitt frei und empfiehlt die Wasserzufuhr. Bei 0,6 mm Scheibendicke und Drehzahlen um 20.000 U/min ist das nachvollziehbar: Es ist kaum Material vorhanden, das Wärme aufnehmen kann. Mit Wasser Längere Standzeit, kein Staub, saubere Schnittkante. Bei Rotationswerkzeugen genügt oft ein feuchter Schwamm neben der Schnittstelle. Trocken Möglich, aber nur in kurzen Durchgängen mit Pausen. Und mit Atemschutz – der Keramikstaub ist quarzhaltig. Kleine Scheibe, kleiner Wärmespeicher Bei Ø 45 bis 76 mm ist wenig Masse vorhanden, die Wärme aufnehmen kann – und die Scheibe steckt beim Ausschnittschneiden oft tief im Material, wo Luft kaum kühlt. Arbeiten Sie deshalb mit Wasser, wo es möglich ist, und sonst in kurzen Durchgängen mit Pausen. Eine überhitzte dünne Scheibe verzieht sich, verläuft im Schnitt und verliert Diamant. Arbeitstechnik 1 Anriss auf der Sichtseite setzen Und zwa17,95 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: FinanzierungFinanzierung , Kurzlehrbuch mit eLearning-Kurs , Teile für Oldtimer-Traktoren > Spezielle Fahrzeug-Teile , Erscheinungsjahr: 20240812, Produktform: Kartoniert, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 184, Keyword: Aktiengesellschaft; Außenfinanzierung; Beteiligungsfinanzierung; Bezugsrecht; Derivate; Finanzierungsarten; Finanzierungsregeln; Finanzkennzahlen; Innenfinanzierung; Kapitalerhöhung; Kreditfinanzierung; Leverage-Effekt; Liquidität; Mezzanine Finanzinstrumente; Rentabilität; Termingeschäfte, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 217, Breite: 146, Höhe: 13, Gewicht: 304, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Art von Haarschnitt bevorzugt ein Mann: Nassschnitt oder Trockenschnitt?
Die Vorliebe für einen Nass- oder Trockenschnitt hängt von den individuellen Präferenzen des Mannes ab. Ein Nassschnitt wird oft bevorzugt, da er eine präzisere und gleichmäßigere Formgebung ermöglicht. Ein Trockenschnitt kann jedoch für Männer mit lockigem oder welligem Haar vorteilhaft sein, da er das natürliche Haarvolumen besser berücksichtigt. Letztendlich ist es wichtig, dass der Haarschnitt den Bedürfnissen und Wünschen des Mannes entspricht. **
-
Welche Zinsen Baufinanzierung?
Welche Zinsen Baufinanzierung? Die Zinsen für eine Baufinanzierung hängen von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinsniveau am Markt und der Bonität des Kreditnehmers. Generell sind die Zinsen für Baufinanzierungen derzeit auf einem historisch niedrigen Niveau, was günstige Konditionen für Kreditnehmer bedeutet. Es lohnt sich, verschiedene Angebote von Banken und Finanzdienstleistern zu vergleichen, um die besten Konditionen zu erhalten. Zudem können auch staatliche Förderprogramme wie z.B. die KfW-Förderung die Zinskosten einer Baufinanzierung reduzieren. **
-
Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
Ähnliche Suchbegriffe für Nassschnitt
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Was ist die optimale Kreditlaufzeit für eine Baufinanzierung?
Die optimale Kreditlaufzeit für eine Baufinanzierung hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der eigenen finanziellen Situation und den individuellen Zielen. In der Regel wird eine Kreditlaufzeit zwischen 10 und 30 Jahren empfohlen, um die monatlichen Raten bezahlbar zu halten und gleichzeitig die Gesamtkosten niedrig zu halten. Es ist wichtig, die Laufzeit sorgfältig zu wählen, um eine langfristige finanzielle Belastung zu vermeiden. **
-
Wie lange ist die übliche Kreditlaufzeit für einen Immobilienkredit? Welche Faktoren beeinflussen die Länge der Kreditlaufzeit?
Die übliche Kreditlaufzeit für einen Immobilienkredit beträgt in der Regel zwischen 10 und 30 Jahren. Die Faktoren, die die Länge der Kreditlaufzeit beeinflussen, sind unter anderem die Höhe des Kreditbetrags, die Bonität des Kreditnehmers und die aktuellen Zinssätze am Markt. Eine längere Laufzeit kann zu niedrigeren monatlichen Raten führen, aber auch zu höheren Gesamtkosten aufgrund der Zinsen. **
-
Wie prüft Bonität bei Ratenzahlung für Otto?
Bei der Prüfung der Bonität für Ratenzahlungen bei Otto werden verschiedene Faktoren berücksichtigt. Dazu gehören unter anderem die Einkommens- und Vermögenssituation des Kunden, seine bisherige Zahlungshistorie sowie mögliche negative Einträge bei Auskunfteien wie der Schufa. Auf Basis dieser Informationen entscheidet Otto, ob eine Ratenzahlung gewährt wird und in welcher Höhe. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.