Domain home-loan.de kaufen?
Wir ziehen mit dem Projekt
home-loan.de um.
Sind Sie am Kauf der Domain
home-loan.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain home-loan.de kaufen?
Wie hoch ist das Gehalt für Regulatory Affairs beim Pharmaunternehmen?
Das Gehalt für Regulatory Affairs im Pharmaunternehmen kann je nach Erfahrung, Qualifikation und Standort variieren. In der Regel liegt das Einstiegsgehalt zwischen 40.000 und 60.000 Euro pro Jahr. Mit zunehmender Berufserfahrung und Verantwortung kann das Gehalt auf bis zu 100.000 Euro oder mehr steigen. **
Welche Zinsen Baufinanzierung?
Welche Zinsen Baufinanzierung? Die Zinsen für eine Baufinanzierung hängen von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinsniveau am Markt und der Bonität des Kreditnehmers. Generell sind die Zinsen für Baufinanzierungen derzeit auf einem historisch niedrigen Niveau, was günstige Konditionen für Kreditnehmer bedeutet. Es lohnt sich, verschiedene Angebote von Banken und Finanzdienstleistern zu vergleichen, um die besten Konditionen zu erhalten. Zudem können auch staatliche Förderprogramme wie z.B. die KfW-Förderung die Zinskosten einer Baufinanzierung reduzieren. **

Ähnliche Suchbegriffe für Regulatory
Top-Angebote
Produkte zum Begriff Regulatory:
-
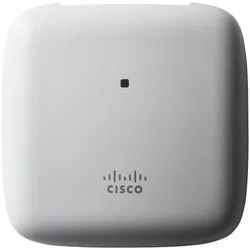
Cisco Catalyst 9100-Series Access Point 9130, interne Antennen, E regulatory domainMit der zunehmenden Verbreitung von Wi-Fi-6-Geräten benötigen Sie ein Netzwerk, das über die Wi-Fi-6-Standards hinausgeht. Mit Cisco Catalyst 9100 Access Points erhalten Sie alle standardbasierten Funktionen, von höherer Kapazität über verbesserte Latenzzeiten bis hin zu besserer Energieeffizienz, aber Sie erhalten auch mehr. Diese Access Points sind robust und intelligent und bieten gleichzeitig integrierte Sicherheit für Mobil- und IoT-Geräte. Und sie bieten Ihrem Netzwerk überlegene Konnektivität und eine schnelle Eindämmung von Bedrohungen.BelastbarIhre Netzwerkumgebung ist anspruchsvoll, und Sie benötigen die konstante Leistung, die ein Wi-Fi 6-fähiger Catalyst 9100 Access Point bietet. Koppeln Sie ihn mit einem Catalyst 9800 Series Wireless Controller, um die Kapazität Ihres Netzwerks zu erhöhen und einen nahtlosen Betrieb zu ermöglichen.SicherJedes Netzwerk braucht eine starke Verteidigungslinie. Mit Imagesignierung, sicherem Bootvorgang, Cisco Trust Anchor-Modul und vielem mehr trägt der Catalyst 9100 Access Point zum Schutz Ihrer Geräte, Benutzer und Infrastruktur bei.IntelligentIn Verbindung mit der Cisco DNA-Software arbeitet Ihr Netzwerk für Sie. Der Catalyst 9100 Access Point bietet Ihnen verbesserte Analysemöglichkeiten und eine höhere Effizienz.2487,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: FinanzierungFinanzierung , Kurzlehrbuch mit eLearning-Kurs , Teile für Oldtimer-Traktoren > Spezielle Fahrzeug-Teile , Erscheinungsjahr: 20240812, Produktform: Kartoniert, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 184, Keyword: Aktiengesellschaft; Außenfinanzierung; Beteiligungsfinanzierung; Bezugsrecht; Derivate; Finanzierungsarten; Finanzierungsregeln; Finanzkennzahlen; Innenfinanzierung; Kapitalerhöhung; Kreditfinanzierung; Leverage-Effekt; Liquidität; Mezzanine Finanzinstrumente; Rentabilität; Termingeschäfte, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 217, Breite: 146, Höhe: 13, Gewicht: 304, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Regulatory Competition in the Digital Economy, Fachbücher von Lars Hornuf, Michael DengaDas Buch "Regulatory Competition in the Digital Economy" bietet eine umfassende Analyse der regulatorischen Wettbewerbsbedingungen in der digitalen Wirtschaft. Es beleuchtet, wie verschiedene Regeln und Jurisdiktionen Unternehmen binden können und welche Wettbewerbsanreize hinter bestimmten Vorschriften stehen. Neben wirtschaftlichen Motiven wird auch die Rolle der Gesetzgeber in der Verfolgung digitaler Souveränität und der Durchsetzung sozialer Werte in digitalen Räumen thematisiert. Die Autoren, bestehend aus Rechtsexperten, Ökonomen und Fachleuten für Informationssysteme, untersuchen die regulatorischen Herausforderungen in den drei Hauptsäulen der digitalen Märkte: künstliche Intelligenz, Daten und Plattformen. Das Buch bietet relevante Beispiele und eine strukturierte Analyse der Ziele und Ergebnisse des regulatorischen Wettbewerbs in der digitalen Wirtschaft. Es ist eine unverzichtbare Lektüre für alle, die die Schnittstelle von Recht, Wirtschaft und Technologie im zeitgenössischen digitalen Ökosystem verstehen möchten.171,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
CISCO Catalyst 9100-Series Access Point 9120, interne Antennen, E regulatory domainProduktbeschreibung : Cisco Catalyst 9120AXI - Accesspoint - 802.15.4, Bluetooth, Wi-Fi 6Gerätetyp : AccesspointFormfaktor : Extern - innenRAM : 2 GBFlash-Speicher : 1 GBData Link Protocol : IEEE 802.11b, IEEE 802.11a, IEEE 802.11g, IEEE 802.11n, IEEE 802.11ac Wave 2, Bluetooth 5.0, IEEE 802.11ax (Wi-Fi 6)Frequenzband : 2.4 GHz, 5 GHzPower Over Ethernet (PoE)-Unterstützung : UPOEAbmessungen (Breite x Tiefe x Höhe) : 21.6 cm x 21.6 cm x 4.3 cmGewicht : 1.3 kg1156,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Was ist die optimale Kreditlaufzeit für eine Baufinanzierung?
Die optimale Kreditlaufzeit für eine Baufinanzierung hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der eigenen finanziellen Situation und den individuellen Zielen. In der Regel wird eine Kreditlaufzeit zwischen 10 und 30 Jahren empfohlen, um die monatlichen Raten bezahlbar zu halten und gleichzeitig die Gesamtkosten niedrig zu halten. Es ist wichtig, die Laufzeit sorgfältig zu wählen, um eine langfristige finanzielle Belastung zu vermeiden. **

Wie lange ist die übliche Kreditlaufzeit für einen Immobilienkredit? Welche Faktoren beeinflussen die Länge der Kreditlaufzeit?
Die übliche Kreditlaufzeit für einen Immobilienkredit beträgt in der Regel zwischen 10 und 30 Jahren. Die Faktoren, die die Länge der Kreditlaufzeit beeinflussen, sind unter anderem die Höhe des Kreditbetrags, die Bonität des Kreditnehmers und die aktuellen Zinssätze am Markt. Eine längere Laufzeit kann zu niedrigeren monatlichen Raten führen, aber auch zu höheren Gesamtkosten aufgrund der Zinsen. **
Wie prüft Bonität bei Ratenzahlung für Otto?
Bei der Prüfung der Bonität für Ratenzahlungen bei Otto werden verschiedene Faktoren berücksichtigt. Dazu gehören unter anderem die Einkommens- und Vermögenssituation des Kunden, seine bisherige Zahlungshistorie sowie mögliche negative Einträge bei Auskunfteien wie der Schufa. Auf Basis dieser Informationen entscheidet Otto, ob eine Ratenzahlung gewährt wird und in welcher Höhe. **
Top-Angebote
Produkte zum Begriff Regulatory:
-
Navigating Regulatory Language, Schulbücher von Grant Pink"Navigating Regulatory Language: An A to Z Guide" ist ein umfassendes Nachschlagewerk, das auf den 30-jährigen Erfahrungen des Autors im Bereich der Regulierung basiert. Dieses Buch richtet sich an Fachleute, die in der regulatorischen Praxis tätig sind, und bietet wertvolle Einblicke in die Herausforderungen der Kommunikation innerhalb regulatorischer und durchsetzender Kontexte. Es dient als wichtiges Hilfsmittel, um die Konsistenz in der Verwendung regulatorischer Sprache zu fördern. Die zweite Auflage enthält über 100 neue und erweiterte Einträge, die auf Rückmeldungen von Lesenden und Erkenntnissen aus Workshops und Konferenzen basieren. Ziel des Buches ist es, Informationen zu sammeln, zu klären und zu erstellen, um die regulatorische Praxis und die Ergebnisse zu verbessern.44,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
CISCO Business 100-Series Access Point 140AC, E regulatory domainDer Cisco® Business 140AC Access Point ist ideal für kleinere Netzwerke und bietet eine umfassende Palette von Cisco-Hochleistungsfunktionen für die Geschäftsumgebung.ProduktübersichtDer Cisco Business 140AC Access Point bietet branchenführende Wireless-Leistung mit Unterstützung des neuesten Wi-Fi-Standards, IEEE 802.11ac Wave 2. Es erfüllt auch die wachsenden Flexibilitätsanforderungen von drahtlosen Netzwerken durch die Einführung der Mesh-Technologie - und bietet gleichzeitig eine einfache Benutzererfahrung.Der 140AC Access Point erweitert die Abdeckung und Kapazität auf Wi-Fi-Clients wie Smartphones, Tablets und Hochleistungs-Laptops mit integrierter 802.11ac Wave 1- oder Wave 2-Unterstützung.Funktionen und VorteileDurch die Einhaltung des 802.11ac Wave 2-Standards liefert der Cisco Business 140AC Access Point eine Datenrate von bis zu 867 Mbit / s auf seinem 5-GHz-Funkgerät. Dies übersteigt die Datenraten, die von Zugangspunkten angeboten werden, die den 802.11n-Standard unterstützen. Es ermöglicht auch eine aggregierte Dual-Radio-Datenrate von insgesamt bis zu 1 Gbit / s und bietet die notwendige Grundlage, um den Leistungserwartungen und -anforderungen von Mobilfunknutzern immer einen Schritt voraus zu sein.In den letzten Jahren haben kleine Unternehmen den drahtlosen Zugang zunehmend als Hauptform der Netzwerkkonnektivität bevorzugt. Zusammen mit dieser Verschiebung besteht die Erwartung, dass drahtlose Netzwerke ein Hochleistungserlebnis ermöglichen sollten. Der Cisco Business 140AC Access Point bietet branchenführende Leistung für hochsichere und zuverlässige drahtlose Verbindungen für eine optimale Endbenutzererfahrung.MU-MIMOMU-MIMO-Technologie (Multi-User Multiple-Output) ermöglicht die gleichzeitige Übertragung von Daten an mehrere 802.11ac Wave 2-fähige Clients, um das Client-Erlebnis zu verbessern. Vor MU-MIMO konnten 802.11n- und 802.11ac Wave 1-Zugriffspunkte Daten jeweils nur an einen Client übertragen, was normalerweise als Einzelbenutzer-MIMO (SU-MIMO) bezeichnet wird.802.11ac Wave 2 mit 2x2: 2-MIMO-Technologie verwendet zwei räumliche Streams im SU-MIMO- oder MU-MIMO-Modus und bietet 867-Mbit / s-Raten für mehr Kapazität und Zuverlässigkeit als konkurrierende Access Points.Vereinfachte VerwaltungMithilfe der Cisco Business Mobile-App können Sie problemlos mehrere Cisco Business-Zugriffspunkte und Mesh-Extender ohne physischen Controller bereitstellen und konfigurieren. Die optionale Remoteverwaltung für mehrere Standorte ist über das Cisco FindIT-Netzwerkmanagement verfügbar.Unterstützung der Mesh-TechnologieKombinieren Sie Cisco Business Mesh Extender oder Access Points, um die WLAN-Abdeckung in Ihrem Unternehmen zu verbessern.Flexible BereitstellungFlexible Bereitstellungsmodelle, die mehrere gleichzeitige Anwendungsfälle unterstützen, die von kleinen Unternehmen benötigt werden, einschließlich Point-of-Sale-Systemen, Überwachungskameras, Gastzugang und mehr.Verbesserte drahtlose Leistung und Abdeckung durch Mesh-TechnologieDer Cisco Business 140AC Access Point unterstützt den neuesten 802.11ac Wave 2-Standard für höhere Leistung, größere Abdeckung und Netzwerke mit höherer Dichte. Mit simultanen Dual-Radios und Dual-Bands mit 802.11ac Wave 2 MU-MIMO-Funktionalität kann dieser Access Point die zunehmende Anzahl von Geräten und Anwendungen mit hoher Bandbreite bewältigen, die bald zu einem gemeinsamen Bestandteil des Netzwerks werden.Die integrierte Mesh-Technologie ermöglicht eine einfache und sichere Bereitstellungsflexibilität. Mit Cisco Wireless Mesh Extendern können Sie die Abdeckung und Kapazität problemlos erweitern. Dazu gehören Modelle, die auf einem Desktop platziert, an eine Netzsteckdose angeschlossen oder direkt an einer Wand montiert werden können.Cisco Business Mobile AppDer Cisco Business 140AC Access Point wird von der Cisco Business Mobile-App verwaltet, einer intuitiven Clientanwendung, die herkömmliche Herausforderungen im Zusammenhang mit der Bereitstellung drahtloser Netzwerke direkt von Ihrem Mobilgerät aus vereinfacht. Sie können Ihr Netzwerk problemlos erweitern, indem Sie in wenigen Minuten neue Mesh-Extender mit QR-Codes (Quick Response) und Aktivierung des drahtlosen Netzwerks hinzufügen. Eine robuste Verwaltungsfunktion ändert die Netzwerkkonfiguration dynamisch, z. B. den sicheren Gastzugriff. Die Netzwerknutzung, die Verkehrsmuster und der Netzwerkdurchsatz können genau überwacht werden und bieten einen Echtzeit-Snapshot. Dies bietet nicht nur Sicherheit, sondern sorgt praktisch für eine optimale Benutzererfahrung. Die Cisco Business Mobile-App ist für iPhone, iPad und Android-Geräte verfügbar.Strom über EthernetDer Cisco Business 140AC Access Point verfügt über einen einzelnen Gigabit-Ethernet-Uplink-Port und wird mit Power over Ethernet (802.3af PoE-Standard) betrieben.MontageDieser elegante, kompakte Zugangspunkt wurde mit Blick auf flexible Montagemöglichkeiten entwickelt. Sie können es direkt an der Decke (einschließlich T-Bar-Schienenmontage) oder an einer Wand montieren. Es ist einfach zu installieren und die Montageteile sind im Lieferumfang enthalten.128,55 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Cisco Catalyst 9100-Series Access Point 9130, interne Antennen, E regulatory domainMit der zunehmenden Verbreitung von Wi-Fi-6-Geräten benötigen Sie ein Netzwerk, das über die Wi-Fi-6-Standards hinausgeht. Mit Cisco Catalyst 9100 Access Points erhalten Sie alle standardbasierten Funktionen, von höherer Kapazität über verbesserte Latenzzeiten bis hin zu besserer Energieeffizienz, aber Sie erhalten auch mehr. Diese Access Points sind robust und intelligent und bieten gleichzeitig integrierte Sicherheit für Mobil- und IoT-Geräte. Und sie bieten Ihrem Netzwerk überlegene Konnektivität und eine schnelle Eindämmung von Bedrohungen.BelastbarIhre Netzwerkumgebung ist anspruchsvoll, und Sie benötigen die konstante Leistung, die ein Wi-Fi 6-fähiger Catalyst 9100 Access Point bietet. Koppeln Sie ihn mit einem Catalyst 9800 Series Wireless Controller, um die Kapazität Ihres Netzwerks zu erhöhen und einen nahtlosen Betrieb zu ermöglichen.SicherJedes Netzwerk braucht eine starke Verteidigungslinie. Mit Imagesignierung, sicherem Bootvorgang, Cisco Trust Anchor-Modul und vielem mehr trägt der Catalyst 9100 Access Point zum Schutz Ihrer Geräte, Benutzer und Infrastruktur bei.IntelligentIn Verbindung mit der Cisco DNA-Software arbeitet Ihr Netzwerk für Sie. Der Catalyst 9100 Access Point bietet Ihnen verbesserte Analysemöglichkeiten und eine höhere Effizienz.2487,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: FinanzierungFinanzierung , Kurzlehrbuch mit eLearning-Kurs , Teile für Oldtimer-Traktoren > Spezielle Fahrzeug-Teile , Erscheinungsjahr: 20240812, Produktform: Kartoniert, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 184, Keyword: Aktiengesellschaft; Außenfinanzierung; Beteiligungsfinanzierung; Bezugsrecht; Derivate; Finanzierungsarten; Finanzierungsregeln; Finanzkennzahlen; Innenfinanzierung; Kapitalerhöhung; Kreditfinanzierung; Leverage-Effekt; Liquidität; Mezzanine Finanzinstrumente; Rentabilität; Termingeschäfte, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 217, Breite: 146, Höhe: 13, Gewicht: 304, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch ist das Gehalt für Regulatory Affairs beim Pharmaunternehmen?
Das Gehalt für Regulatory Affairs im Pharmaunternehmen kann je nach Erfahrung, Qualifikation und Standort variieren. In der Regel liegt das Einstiegsgehalt zwischen 40.000 und 60.000 Euro pro Jahr. Mit zunehmender Berufserfahrung und Verantwortung kann das Gehalt auf bis zu 100.000 Euro oder mehr steigen. **
-
Welche Zinsen Baufinanzierung?
Welche Zinsen Baufinanzierung? Die Zinsen für eine Baufinanzierung hängen von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinsniveau am Markt und der Bonität des Kreditnehmers. Generell sind die Zinsen für Baufinanzierungen derzeit auf einem historisch niedrigen Niveau, was günstige Konditionen für Kreditnehmer bedeutet. Es lohnt sich, verschiedene Angebote von Banken und Finanzdienstleistern zu vergleichen, um die besten Konditionen zu erhalten. Zudem können auch staatliche Förderprogramme wie z.B. die KfW-Förderung die Zinskosten einer Baufinanzierung reduzieren. **
-
Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
Ähnliche Suchbegriffe für Regulatory
-
Regulatory Competition in the Digital Economy, Fachbücher von Lars Hornuf, Michael DengaDas Buch "Regulatory Competition in the Digital Economy" bietet eine umfassende Analyse der regulatorischen Wettbewerbsbedingungen in der digitalen Wirtschaft. Es beleuchtet, wie verschiedene Regeln und Jurisdiktionen Unternehmen binden können und welche Wettbewerbsanreize hinter bestimmten Vorschriften stehen. Neben wirtschaftlichen Motiven wird auch die Rolle der Gesetzgeber in der Verfolgung digitaler Souveränität und der Durchsetzung sozialer Werte in digitalen Räumen thematisiert. Die Autoren, bestehend aus Rechtsexperten, Ökonomen und Fachleuten für Informationssysteme, untersuchen die regulatorischen Herausforderungen in den drei Hauptsäulen der digitalen Märkte: künstliche Intelligenz, Daten und Plattformen. Das Buch bietet relevante Beispiele und eine strukturierte Analyse der Ziele und Ergebnisse des regulatorischen Wettbewerbs in der digitalen Wirtschaft. Es ist eine unverzichtbare Lektüre für alle, die die Schnittstelle von Recht, Wirtschaft und Technologie im zeitgenössischen digitalen Ökosystem verstehen möchten.171,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
CISCO Catalyst 9100-Series Access Point 9120, interne Antennen, E regulatory domainProduktbeschreibung : Cisco Catalyst 9120AXI - Accesspoint - 802.15.4, Bluetooth, Wi-Fi 6Gerätetyp : AccesspointFormfaktor : Extern - innenRAM : 2 GBFlash-Speicher : 1 GBData Link Protocol : IEEE 802.11b, IEEE 802.11a, IEEE 802.11g, IEEE 802.11n, IEEE 802.11ac Wave 2, Bluetooth 5.0, IEEE 802.11ax (Wi-Fi 6)Frequenzband : 2.4 GHz, 5 GHzPower Over Ethernet (PoE)-Unterstützung : UPOEAbmessungen (Breite x Tiefe x Höhe) : 21.6 cm x 21.6 cm x 4.3 cmGewicht : 1.3 kg1156,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
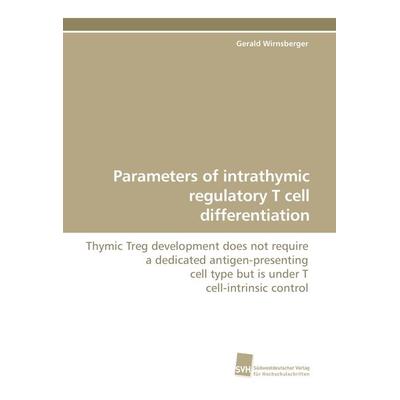
Parameters of intrathymic regulatory T cell differentiation, Taschenbuch von Gerald Wirnsberger, Südwestdeutscher Verlag für Hochschulschriften,Parameters Of Intrathymic Regulatory T Cell Differentiation, Taschenbuch Von Gerald Wirnsberger, Südwestdeutscher Verlag Für Hochschulschriften, 978-3-8381-0849-0, Seitenanzahl: 8053,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Was ist die optimale Kreditlaufzeit für eine Baufinanzierung?
Die optimale Kreditlaufzeit für eine Baufinanzierung hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der eigenen finanziellen Situation und den individuellen Zielen. In der Regel wird eine Kreditlaufzeit zwischen 10 und 30 Jahren empfohlen, um die monatlichen Raten bezahlbar zu halten und gleichzeitig die Gesamtkosten niedrig zu halten. Es ist wichtig, die Laufzeit sorgfältig zu wählen, um eine langfristige finanzielle Belastung zu vermeiden. **
-
Wie lange ist die übliche Kreditlaufzeit für einen Immobilienkredit? Welche Faktoren beeinflussen die Länge der Kreditlaufzeit?
Die übliche Kreditlaufzeit für einen Immobilienkredit beträgt in der Regel zwischen 10 und 30 Jahren. Die Faktoren, die die Länge der Kreditlaufzeit beeinflussen, sind unter anderem die Höhe des Kreditbetrags, die Bonität des Kreditnehmers und die aktuellen Zinssätze am Markt. Eine längere Laufzeit kann zu niedrigeren monatlichen Raten führen, aber auch zu höheren Gesamtkosten aufgrund der Zinsen. **
-
Wie prüft Bonität bei Ratenzahlung für Otto?
Bei der Prüfung der Bonität für Ratenzahlungen bei Otto werden verschiedene Faktoren berücksichtigt. Dazu gehören unter anderem die Einkommens- und Vermögenssituation des Kunden, seine bisherige Zahlungshistorie sowie mögliche negative Einträge bei Auskunfteien wie der Schufa. Auf Basis dieser Informationen entscheidet Otto, ob eine Ratenzahlung gewährt wird und in welcher Höhe. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.