Domain home-loan.de kaufen?
Wir ziehen mit dem Projekt
home-loan.de um.
Sind Sie am Kauf der Domain
home-loan.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain home-loan.de kaufen?
Welche Zinsen Baufinanzierung?
Welche Zinsen Baufinanzierung? Die Zinsen für eine Baufinanzierung hängen von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinsniveau am Markt und der Bonität des Kreditnehmers. Generell sind die Zinsen für Baufinanzierungen derzeit auf einem historisch niedrigen Niveau, was günstige Konditionen für Kreditnehmer bedeutet. Es lohnt sich, verschiedene Angebote von Banken und Finanzdienstleistern zu vergleichen, um die besten Konditionen zu erhalten. Zudem können auch staatliche Förderprogramme wie z.B. die KfW-Förderung die Zinskosten einer Baufinanzierung reduzieren. **
Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **

Ähnliche Suchbegriffe für Qualität
Top-Angebote
Produkte zum Begriff Qualität:
-
Home affaire "Katja, B: 118 cm - OTTO. Verlässliche Qualität." individuell zu kombinierenProduktdetails: Markeninformationen: Love your home - Für die Marke Home affaire ist die Liebe zum eigenen Zuhause seit 2001 Anspruch und Ausgangspunkt für die eigenen Produkte. Hinweg über Stile und Räume bietet die Marke alles, um die eigenen Träume zu verwirklichen von Modern bis hin zu Klassisch., Ausstattung & Funktionen: Anzahl Sitzkissen: 1, Art Polsterung: Wellenunterfederung, Raumgewicht: 30 kg/m³, Polsteraufbau: PUR-Schaumstoff, Polsterwatte, Wellenunterfederung, Maßangaben: Belastbarkeit maximal: 150 kg, Gewicht: 24 kg, Höhe Füße: 5 cm, Sitzhöhe: 43 cm, Breite Sitzfläche: 118 cm, Tiefe Sitzfläche: 74 cm, Höhe maximal: 43 cm, Sitzhöhe maximal: 43 cm, Hinweis Maßangaben: Alle Angaben sind ca.-Maße., Breite: 118 cm, Höhe: 43 cm, Tiefe: 74 cm, Material: Abriebfestigkeit Bezug: 5 (sehr gut), Material Füße: Holz, Material Untergestell: Holzwerkstoff, Pillingbildung Bezug: 5 (sehr gering), Information Materialzusammensetzung: 100% Polyester, Scheuerbeständigkeit Bezug: 35.000 Scheuertouren, Bezug: Cord, Farbe: Farbe Füße: Eiche, Farbbezeichnung: anthrazit, Lieferung & Montage: Anzahl Packstücke: 1 Stk., Lieferzustand: teilmontiert, nur Füße zu montieren, Hinweise: Pflegehinweise: Bitte beachten Sie die Pflegehinweise gemäß dem beiliegenden Produkt- und Materialpass., Pflegehinweise Bezug: Bitte die Pflegehinweise gemäß unserem beiliegenden Produkt- und Materialpass beachten., Qualitätssiegel: handgefertigt, Wissenswertes: Art Herstellung: handgefertigt, Herstellungsland: Made in Europe299,99 €*Versand: 39,95 €Sichere Weiterleitung zum Anbieter
-
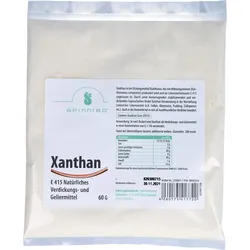
Xanthan - Lm Qualität 60 GProdukteigenschaften: Bezeichnung: Lebensmittel Xanthan - Lebensmittel Verdickungsmittel Verwendung/Anwendung/Verzehrempfehlung: Das Xanthan sollte immer am Vorabend kalt in die Flüssigkeit, die später angedickt werden soll, zum Quellen eingerührt werden. Wenn Sie einen Liter Milch (oder 1L gemischte Zutaten) andicken möchten, z.B. zu einem cremigen Speiseeis, dann nehmen Sie am Vorabend davon 100 ml ab, rühren 0,5 -0,8% Xanthan - in diesem Fall 5-8 g Xanthan - (bezogen auf die Gesamtmenge!!!) in die 100 ml Milch bzw. Mischflüssigkeit ein und lassen dieses über Nacht quellen. Hinterher wird es am nächsten Morgen mit der Masse vermischt - es dickt an, ohne zu verklumpen. Wenn Sie z.B. eine Konfitüre- die ja bekanntlich schnittfest erwartet wird, anfertigen möchten, so nehmen Sie, ausgehend von der Gesamtmenge der zu gelierenden Früchte bzw. Flüssigkeit 1,5 - 2 % Xanthan - auch wieder mit ca. 10% der Flüssigkeit im Voransatz. Für ein glutenfreies Brot werden ca. 1 - 2% Xanthan (bezogen auf die Gesamtmenge) eingerührt, denn es imitiert die wichtigsten Eigenschaften des Glutens, wie Bindevermögen, Gashaltevermögen und die Elastizität. Hier sorgt es bei einer Konzentration von ca. 0,05 - 0,25% (bezogen auf die Gesamtmenge) für einen glatteren Teig, Zutaten wie z.B. Schokoladenstücke sinken durch die Zugaben von Xanthan nicht mehr nach unten. Nährwertdeklaration: Nährstoffe pro 100 g Brennwert / Energie 237 kJ / 57 kcal Fett, davon: 0,0 g o gesättigte Fettsäuren 0,0 g Kohlenhydrate, davon: 80,0 g o Zucker 0,0 g Ballaststoffe 80,0 g Eiweiß 5,0 g Salz 5,6 g * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vorhanden. Referenzmenge für einen durchschnittlichen Erwachsenen (8400 kJ/2000kcal) Zutaten: Xanthan Gum (E415). Allergene: keine Nettofüllmenge: 60 g Aufbewahrungsbedingungen: Keine Angaben des Herstellers Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: Spinnrad GmbH Bahnhofstr. 1-3 DE-23795 Bad Segeberg Telefon: 04551 808 60 0 Telefax: 04551 808 60 88 E-Mail: info@spinnrad.de Weitere Hinweise: Je nach Bedarf wird Xanthan als Verdickungs- und Geliermittel in einer Konzentration von 0,1-5% verwendet. Kann bei übermäßigem Verzehr abführend wirken. Quelle: https://spinnrad.de Stand: 06/20247,97 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter


-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Was ist die optimale Kreditlaufzeit für eine Baufinanzierung?
Die optimale Kreditlaufzeit für eine Baufinanzierung hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der eigenen finanziellen Situation und den individuellen Zielen. In der Regel wird eine Kreditlaufzeit zwischen 10 und 30 Jahren empfohlen, um die monatlichen Raten bezahlbar zu halten und gleichzeitig die Gesamtkosten niedrig zu halten. Es ist wichtig, die Laufzeit sorgfältig zu wählen, um eine langfristige finanzielle Belastung zu vermeiden. **
-
Wie lange ist die übliche Kreditlaufzeit für einen Immobilienkredit? Welche Faktoren beeinflussen die Länge der Kreditlaufzeit?
Die übliche Kreditlaufzeit für einen Immobilienkredit beträgt in der Regel zwischen 10 und 30 Jahren. Die Faktoren, die die Länge der Kreditlaufzeit beeinflussen, sind unter anderem die Höhe des Kreditbetrags, die Bonität des Kreditnehmers und die aktuellen Zinssätze am Markt. Eine längere Laufzeit kann zu niedrigeren monatlichen Raten führen, aber auch zu höheren Gesamtkosten aufgrund der Zinsen. **

Wie prüft Bonität bei Ratenzahlung für Otto?
Bei der Prüfung der Bonität für Ratenzahlungen bei Otto werden verschiedene Faktoren berücksichtigt. Dazu gehören unter anderem die Einkommens- und Vermögenssituation des Kunden, seine bisherige Zahlungshistorie sowie mögliche negative Einträge bei Auskunfteien wie der Schufa. Auf Basis dieser Informationen entscheidet Otto, ob eine Ratenzahlung gewährt wird und in welcher Höhe. **
Wie hoch sind die Zinsen für Baufinanzierung?
Die Höhe der Zinsen für Baufinanzierung hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Marktlage, der Bonität des Kreditnehmers, der Laufzeit des Darlehens und dem gewählten Zinssatz (fest oder variabel). In der Regel liegen die Zinsen für Baufinanzierungen aktuell auf einem historisch niedrigen Niveau. Es kann jedoch je nach Anbieter und individueller Situation des Kreditnehmers zu Unterschieden kommen. Es empfiehlt sich daher, verschiedene Angebote zu vergleichen und sich individuell beraten zu lassen, um die besten Konditionen für die Baufinanzierung zu erhalten. **
Top-Angebote
Produkte zum Begriff Qualität:
-
Magnetfolie, Inkjet-Papier QualitätSpezialbeschichtete Oberfläche für Inkjet-Druck, Größe DIN A4. • Sehr hohe Magnetkraft • einfacher Zuschnitt mit der Schere • für selbstgestaltetes Planungszubehör • für Ihr Logo • für Aushänge • für individuelle Logozeichnungen • für jeden Inkjet-Drucker • 10 Folien = 1 Paket Lieferbar in 3 Qualitäten (720 dpi) • Inkjet-Papier Qualität • Vinyl-Matt • Vinyl-Glossy: hochweiß, glänzend und wasserfest44,02 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Home affaire "Katja, B: 118 cm - OTTO. Verlässliche Qualität." individuell zu kombinierenProduktdetails: Markeninformationen: Love your home - Für die Marke Home affaire ist die Liebe zum eigenen Zuhause seit 2001 Anspruch und Ausgangspunkt für die eigenen Produkte. Hinweg über Stile und Räume bietet die Marke alles, um die eigenen Träume zu verwirklichen von Modern bis hin zu Klassisch., Ausstattung & Funktionen: Anzahl Sitzkissen: 1, Art Polsterung: Wellenunterfederung, Raumgewicht: 30 kg/m³, Polsteraufbau: PUR-Schaumstoff, Polsterwatte, Wellenunterfederung, Maßangaben: Belastbarkeit maximal: 150 kg, Gewicht: 24 kg, Höhe Füße: 5 cm, Sitzhöhe: 43 cm, Breite Sitzfläche: 118 cm, Tiefe Sitzfläche: 74 cm, Höhe maximal: 43 cm, Sitzhöhe maximal: 43 cm, Hinweis Maßangaben: Alle Angaben sind ca.-Maße., Breite: 118 cm, Höhe: 43 cm, Tiefe: 74 cm, Material: Abriebfestigkeit Bezug: 5 (sehr gut), Material Füße: Holz, Material Untergestell: Holzwerkstoff, Pillingbildung Bezug: 5 (sehr gering), Information Materialzusammensetzung: 100% Polyester, Scheuerbeständigkeit Bezug: 35.000 Scheuertouren, Bezug: Cord, Farbe: Farbe Füße: Eiche, Farbbezeichnung: anthrazit, Lieferung & Montage: Anzahl Packstücke: 1 Stk., Lieferzustand: teilmontiert, nur Füße zu montieren, Hinweise: Pflegehinweise: Bitte beachten Sie die Pflegehinweise gemäß dem beiliegenden Produkt- und Materialpass., Pflegehinweise Bezug: Bitte die Pflegehinweise gemäß unserem beiliegenden Produkt- und Materialpass beachten., Qualitätssiegel: handgefertigt, Wissenswertes: Art Herstellung: handgefertigt, Herstellungsland: Made in Europe299,99 €*Versand: 39,95 €Sichere Weiterleitung zum Anbieter
-
Welche Zinsen Baufinanzierung?
Welche Zinsen Baufinanzierung? Die Zinsen für eine Baufinanzierung hängen von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinsniveau am Markt und der Bonität des Kreditnehmers. Generell sind die Zinsen für Baufinanzierungen derzeit auf einem historisch niedrigen Niveau, was günstige Konditionen für Kreditnehmer bedeutet. Es lohnt sich, verschiedene Angebote von Banken und Finanzdienstleistern zu vergleichen, um die besten Konditionen zu erhalten. Zudem können auch staatliche Förderprogramme wie z.B. die KfW-Förderung die Zinskosten einer Baufinanzierung reduzieren. **
-
Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
Ähnliche Suchbegriffe für Qualität
-
Xanthan - Lm Qualität 60 GProdukteigenschaften: Bezeichnung: Lebensmittel Xanthan - Lebensmittel Verdickungsmittel Verwendung/Anwendung/Verzehrempfehlung: Das Xanthan sollte immer am Vorabend kalt in die Flüssigkeit, die später angedickt werden soll, zum Quellen eingerührt werden. Wenn Sie einen Liter Milch (oder 1L gemischte Zutaten) andicken möchten, z.B. zu einem cremigen Speiseeis, dann nehmen Sie am Vorabend davon 100 ml ab, rühren 0,5 -0,8% Xanthan - in diesem Fall 5-8 g Xanthan - (bezogen auf die Gesamtmenge!!!) in die 100 ml Milch bzw. Mischflüssigkeit ein und lassen dieses über Nacht quellen. Hinterher wird es am nächsten Morgen mit der Masse vermischt - es dickt an, ohne zu verklumpen. Wenn Sie z.B. eine Konfitüre- die ja bekanntlich schnittfest erwartet wird, anfertigen möchten, so nehmen Sie, ausgehend von der Gesamtmenge der zu gelierenden Früchte bzw. Flüssigkeit 1,5 - 2 % Xanthan - auch wieder mit ca. 10% der Flüssigkeit im Voransatz. Für ein glutenfreies Brot werden ca. 1 - 2% Xanthan (bezogen auf die Gesamtmenge) eingerührt, denn es imitiert die wichtigsten Eigenschaften des Glutens, wie Bindevermögen, Gashaltevermögen und die Elastizität. Hier sorgt es bei einer Konzentration von ca. 0,05 - 0,25% (bezogen auf die Gesamtmenge) für einen glatteren Teig, Zutaten wie z.B. Schokoladenstücke sinken durch die Zugaben von Xanthan nicht mehr nach unten. Nährwertdeklaration: Nährstoffe pro 100 g Brennwert / Energie 237 kJ / 57 kcal Fett, davon: 0,0 g o gesättigte Fettsäuren 0,0 g Kohlenhydrate, davon: 80,0 g o Zucker 0,0 g Ballaststoffe 80,0 g Eiweiß 5,0 g Salz 5,6 g * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vorhanden. Referenzmenge für einen durchschnittlichen Erwachsenen (8400 kJ/2000kcal) Zutaten: Xanthan Gum (E415). Allergene: keine Nettofüllmenge: 60 g Aufbewahrungsbedingungen: Keine Angaben des Herstellers Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: Spinnrad GmbH Bahnhofstr. 1-3 DE-23795 Bad Segeberg Telefon: 04551 808 60 0 Telefax: 04551 808 60 88 E-Mail: info@spinnrad.de Weitere Hinweise: Je nach Bedarf wird Xanthan als Verdickungs- und Geliermittel in einer Konzentration von 0,1-5% verwendet. Kann bei übermäßigem Verzehr abführend wirken. Quelle: https://spinnrad.de Stand: 06/20247,97 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: FinanzierungFinanzierung , Kurzlehrbuch mit eLearning-Kurs , Teile für Oldtimer-Traktoren > Spezielle Fahrzeug-Teile , Erscheinungsjahr: 20240812, Produktform: Kartoniert, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 184, Keyword: Aktiengesellschaft; Außenfinanzierung; Beteiligungsfinanzierung; Bezugsrecht; Derivate; Finanzierungsarten; Finanzierungsregeln; Finanzkennzahlen; Innenfinanzierung; Kapitalerhöhung; Kreditfinanzierung; Leverage-Effekt; Liquidität; Mezzanine Finanzinstrumente; Rentabilität; Termingeschäfte, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 217, Breite: 146, Höhe: 13, Gewicht: 304, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die optimale Kreditlaufzeit für eine Baufinanzierung?
Die optimale Kreditlaufzeit für eine Baufinanzierung hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der eigenen finanziellen Situation und den individuellen Zielen. In der Regel wird eine Kreditlaufzeit zwischen 10 und 30 Jahren empfohlen, um die monatlichen Raten bezahlbar zu halten und gleichzeitig die Gesamtkosten niedrig zu halten. Es ist wichtig, die Laufzeit sorgfältig zu wählen, um eine langfristige finanzielle Belastung zu vermeiden. **
-
Wie lange ist die übliche Kreditlaufzeit für einen Immobilienkredit? Welche Faktoren beeinflussen die Länge der Kreditlaufzeit?
Die übliche Kreditlaufzeit für einen Immobilienkredit beträgt in der Regel zwischen 10 und 30 Jahren. Die Faktoren, die die Länge der Kreditlaufzeit beeinflussen, sind unter anderem die Höhe des Kreditbetrags, die Bonität des Kreditnehmers und die aktuellen Zinssätze am Markt. Eine längere Laufzeit kann zu niedrigeren monatlichen Raten führen, aber auch zu höheren Gesamtkosten aufgrund der Zinsen. **
-
Wie prüft Bonität bei Ratenzahlung für Otto?
Bei der Prüfung der Bonität für Ratenzahlungen bei Otto werden verschiedene Faktoren berücksichtigt. Dazu gehören unter anderem die Einkommens- und Vermögenssituation des Kunden, seine bisherige Zahlungshistorie sowie mögliche negative Einträge bei Auskunfteien wie der Schufa. Auf Basis dieser Informationen entscheidet Otto, ob eine Ratenzahlung gewährt wird und in welcher Höhe. **
-
Wie hoch sind die Zinsen für Baufinanzierung?
Die Höhe der Zinsen für Baufinanzierung hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Marktlage, der Bonität des Kreditnehmers, der Laufzeit des Darlehens und dem gewählten Zinssatz (fest oder variabel). In der Regel liegen die Zinsen für Baufinanzierungen aktuell auf einem historisch niedrigen Niveau. Es kann jedoch je nach Anbieter und individueller Situation des Kreditnehmers zu Unterschieden kommen. Es empfiehlt sich daher, verschiedene Angebote zu vergleichen und sich individuell beraten zu lassen, um die besten Konditionen für die Baufinanzierung zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.