Domain home-loan.de kaufen?
Wir ziehen mit dem Projekt
home-loan.de um.
Sind Sie am Kauf der Domain
home-loan.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain home-loan.de kaufen?
Welche Zinsen Baufinanzierung?
Welche Zinsen Baufinanzierung? Die Zinsen für eine Baufinanzierung hängen von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinsniveau am Markt und der Bonität des Kreditnehmers. Generell sind die Zinsen für Baufinanzierungen derzeit auf einem historisch niedrigen Niveau, was günstige Konditionen für Kreditnehmer bedeutet. Es lohnt sich, verschiedene Angebote von Banken und Finanzdienstleistern zu vergleichen, um die besten Konditionen zu erhalten. Zudem können auch staatliche Förderprogramme wie z.B. die KfW-Förderung die Zinskosten einer Baufinanzierung reduzieren. **
Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **


Ähnliche Suchbegriffe für AEA-KU4
Top-Angebote
Produkte zum Begriff AEA-KU4:
-
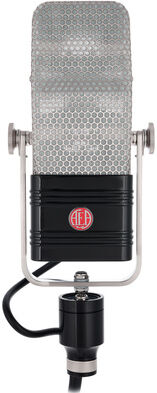
AEA R44CXEAEA R44CXE; Bändchenmikrofon; klanglich identische Variante des R44CX mit günstigeren Außenkomponenten; Richtcharakteristik: Acht; 1,8 µm dünnes gefaltetes Alu-Bändchen (4,7 mm x 59,7 mm); ideal für Gesang, Streichinstrumente, Holz- und Blechblasinstrumente, Gitarren und Schlagzeug; Frequenzbereich: 20 Hz bis 20 kHz; Maximaler Schalldruckpegel: 165 dB SPL (1% THD > 1 kHz); Empfindlichkeit: 4,47 mV/Pa. (-47 dBV) bei 1 kHz; Ausgangsimpedanz: 270 Ohm; fest angebrachtes 3m langes Kabel mit XLR3-M Stecker; Handgefertigt in USA; inkl. Mikrofonhalterung, Schutzhülle und hochwertiger Transportkoffer; Abmessungen (H x B x T): 311 x 117 x 83 mm; Gewicht: 2,76 Kg4699,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
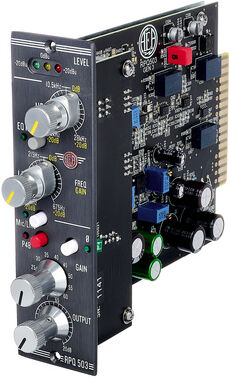
AEA RPQ503AEA RPQ503; Bändchen Mikrofonverstärker mit 2- Band EQ im API 500 Format; bewährte AEA-Schaltung der 3. Generation; ultra-hohe Eingangsimpedanz: 68 kOhm (Phantomspeisung deaktiviert); bis zu 85 dB Gain; Stufenlos einstellbarer Low- und High-Shelving-EQ, ±20 dB; EQ-Sektion auf CurveShaper-Technologie basierend; EQ separat zuschaltbar mit Mittenrastung für exakte Neutralstellung; +48 V Phantomspeisung für Kondensatormikrofone; Polaritätsumschalter für Phasenkorrektur; schaltbar zwischen Mikrofon- und Line-Eingang; doppelt konzentrische Potentiometer für präzises Feintuning; Bauweise: API Serie 500 Format, benötigt einen 500er Steckplatz929,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Was ist die optimale Kreditlaufzeit für eine Baufinanzierung?
Die optimale Kreditlaufzeit für eine Baufinanzierung hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der eigenen finanziellen Situation und den individuellen Zielen. In der Regel wird eine Kreditlaufzeit zwischen 10 und 30 Jahren empfohlen, um die monatlichen Raten bezahlbar zu halten und gleichzeitig die Gesamtkosten niedrig zu halten. Es ist wichtig, die Laufzeit sorgfältig zu wählen, um eine langfristige finanzielle Belastung zu vermeiden. **
-
Wie lange ist die übliche Kreditlaufzeit für einen Immobilienkredit? Welche Faktoren beeinflussen die Länge der Kreditlaufzeit?
Die übliche Kreditlaufzeit für einen Immobilienkredit beträgt in der Regel zwischen 10 und 30 Jahren. Die Faktoren, die die Länge der Kreditlaufzeit beeinflussen, sind unter anderem die Höhe des Kreditbetrags, die Bonität des Kreditnehmers und die aktuellen Zinssätze am Markt. Eine längere Laufzeit kann zu niedrigeren monatlichen Raten führen, aber auch zu höheren Gesamtkosten aufgrund der Zinsen. **


Wie prüft Bonität bei Ratenzahlung für Otto?
Bei der Prüfung der Bonität für Ratenzahlungen bei Otto werden verschiedene Faktoren berücksichtigt. Dazu gehören unter anderem die Einkommens- und Vermögenssituation des Kunden, seine bisherige Zahlungshistorie sowie mögliche negative Einträge bei Auskunfteien wie der Schufa. Auf Basis dieser Informationen entscheidet Otto, ob eine Ratenzahlung gewährt wird und in welcher Höhe. **
Wie hoch sind die Zinsen für Baufinanzierung?
Die Höhe der Zinsen für Baufinanzierung hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Marktlage, der Bonität des Kreditnehmers, der Laufzeit des Darlehens und dem gewählten Zinssatz (fest oder variabel). In der Regel liegen die Zinsen für Baufinanzierungen aktuell auf einem historisch niedrigen Niveau. Es kann jedoch je nach Anbieter und individueller Situation des Kreditnehmers zu Unterschieden kommen. Es empfiehlt sich daher, verschiedene Angebote zu vergleichen und sich individuell beraten zu lassen, um die besten Konditionen für die Baufinanzierung zu erhalten. **
Top-Angebote
Produkte zum Begriff AEA-KU4:
-
AEA KU4AEA KU4; passives Bändchenmikrofon; 1,8 µm dünnes gefaltetes Alu-Bändchen (2,1 mm x 28,6 mm); Richtcharakteristik: Superniere; reduzierter Nahbesprechungseffekt; Einsatz: Gesang und Instrumentenabnahme; Frequenzbereich: 30 Hz bis 20 kHz; maximaler Schalldruckpegel: 140 dB SPL (über 200 Hz für 1% THD); Empfindlichkeit: -52dBV (2.5 mV/Pa) bei 1 kHz; Ausgangsimpedanz: 300 Ohm; Handgefertigt in USA; inkl. Mikrofonhalterung, Schutzhülle und hochwertiger Transportkoffer; Abmessungen (H x B x T): 320 x 116 x 94 mm; Gewicht: 2,23 kg6869,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
AEA SnaqboxAEA Snaqbox; 2-Slot Rack für 500er Module; separate Stromversorgung pro Slot mit externem Schaltnetzteil; Versorgungsspannungen für beide Slots kombiniert: +16 V 500 mA, -16 V 500 mA, +48 V 13 mA; LINK/CASCADE-Schalter zum internen Routing von Kanal 1 auf Kanal 2; XLR-Eingänge und -Ausgänge; robustes Stahlgehäuse mit klaren Acryl-Seitenteilen; hergestellt in den USA; Abmessungen (LxBxH): 188 x 84 x 150 mm; Gewicht: 0,998 kg499,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
AEA R44CXEAEA R44CXE; Bändchenmikrofon; klanglich identische Variante des R44CX mit günstigeren Außenkomponenten; Richtcharakteristik: Acht; 1,8 µm dünnes gefaltetes Alu-Bändchen (4,7 mm x 59,7 mm); ideal für Gesang, Streichinstrumente, Holz- und Blechblasinstrumente, Gitarren und Schlagzeug; Frequenzbereich: 20 Hz bis 20 kHz; Maximaler Schalldruckpegel: 165 dB SPL (1% THD > 1 kHz); Empfindlichkeit: 4,47 mV/Pa. (-47 dBV) bei 1 kHz; Ausgangsimpedanz: 270 Ohm; fest angebrachtes 3m langes Kabel mit XLR3-M Stecker; Handgefertigt in USA; inkl. Mikrofonhalterung, Schutzhülle und hochwertiger Transportkoffer; Abmessungen (H x B x T): 311 x 117 x 83 mm; Gewicht: 2,76 Kg4699,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Zinsen Baufinanzierung?
Welche Zinsen Baufinanzierung? Die Zinsen für eine Baufinanzierung hängen von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinsniveau am Markt und der Bonität des Kreditnehmers. Generell sind die Zinsen für Baufinanzierungen derzeit auf einem historisch niedrigen Niveau, was günstige Konditionen für Kreditnehmer bedeutet. Es lohnt sich, verschiedene Angebote von Banken und Finanzdienstleistern zu vergleichen, um die besten Konditionen zu erhalten. Zudem können auch staatliche Förderprogramme wie z.B. die KfW-Förderung die Zinskosten einer Baufinanzierung reduzieren. **
-
Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
Ähnliche Suchbegriffe für AEA-KU4
-
AEA RPQ503AEA RPQ503; Bändchen Mikrofonverstärker mit 2- Band EQ im API 500 Format; bewährte AEA-Schaltung der 3. Generation; ultra-hohe Eingangsimpedanz: 68 kOhm (Phantomspeisung deaktiviert); bis zu 85 dB Gain; Stufenlos einstellbarer Low- und High-Shelving-EQ, ±20 dB; EQ-Sektion auf CurveShaper-Technologie basierend; EQ separat zuschaltbar mit Mittenrastung für exakte Neutralstellung; +48 V Phantomspeisung für Kondensatormikrofone; Polaritätsumschalter für Phasenkorrektur; schaltbar zwischen Mikrofon- und Line-Eingang; doppelt konzentrische Potentiometer für präzises Feintuning; Bauweise: API Serie 500 Format, benötigt einen 500er Steckplatz929,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
AEA TRP 500AEA TRP 500; Bändchen Mikrofonverstärker im API 500 Format; Verstärkung 85 dB Gain bei 1kHz; regelbar zwischen +7 dB und +65 dB in 12 Stufen; Low Noise Preamp EIN < -128 dBu A-gewichtet; schaltbarer HPF 115 Hz oder 230 Hz; Output Gain Control 0 dB +20 dB; schaltbare Phantomspeisung 48V; Phasenschalter799,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
AEA Snaqbox OrangeAEA Snaqbox Orange; 2-Slot Rack für 500er Module; separate Stromversorgung pro Slot mit externem Schaltnetzteil; Versorgungsspannungen für beide Slots kombiniert: +16 V 500 mA, -16 V 500 mA, +48 V 13 mA; LINK/CASCADE-Schalter zum internen Routing von Kanal 1 auf Kanal 2; XLR-Eingänge und -Ausgänge; robustes Stahlgehäuse mit klaren Acryl-Seitenteilen; hergestellt in den USA; Abmessungen (LxBxH): 188 x 84 x 150 mm; Gewicht: 0,998 kg499,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die optimale Kreditlaufzeit für eine Baufinanzierung?
Die optimale Kreditlaufzeit für eine Baufinanzierung hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der eigenen finanziellen Situation und den individuellen Zielen. In der Regel wird eine Kreditlaufzeit zwischen 10 und 30 Jahren empfohlen, um die monatlichen Raten bezahlbar zu halten und gleichzeitig die Gesamtkosten niedrig zu halten. Es ist wichtig, die Laufzeit sorgfältig zu wählen, um eine langfristige finanzielle Belastung zu vermeiden. **
-
Wie lange ist die übliche Kreditlaufzeit für einen Immobilienkredit? Welche Faktoren beeinflussen die Länge der Kreditlaufzeit?
Die übliche Kreditlaufzeit für einen Immobilienkredit beträgt in der Regel zwischen 10 und 30 Jahren. Die Faktoren, die die Länge der Kreditlaufzeit beeinflussen, sind unter anderem die Höhe des Kreditbetrags, die Bonität des Kreditnehmers und die aktuellen Zinssätze am Markt. Eine längere Laufzeit kann zu niedrigeren monatlichen Raten führen, aber auch zu höheren Gesamtkosten aufgrund der Zinsen. **
-
Wie prüft Bonität bei Ratenzahlung für Otto?
Bei der Prüfung der Bonität für Ratenzahlungen bei Otto werden verschiedene Faktoren berücksichtigt. Dazu gehören unter anderem die Einkommens- und Vermögenssituation des Kunden, seine bisherige Zahlungshistorie sowie mögliche negative Einträge bei Auskunfteien wie der Schufa. Auf Basis dieser Informationen entscheidet Otto, ob eine Ratenzahlung gewährt wird und in welcher Höhe. **
-
Wie hoch sind die Zinsen für Baufinanzierung?
Die Höhe der Zinsen für Baufinanzierung hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Marktlage, der Bonität des Kreditnehmers, der Laufzeit des Darlehens und dem gewählten Zinssatz (fest oder variabel). In der Regel liegen die Zinsen für Baufinanzierungen aktuell auf einem historisch niedrigen Niveau. Es kann jedoch je nach Anbieter und individueller Situation des Kreditnehmers zu Unterschieden kommen. Es empfiehlt sich daher, verschiedene Angebote zu vergleichen und sich individuell beraten zu lassen, um die besten Konditionen für die Baufinanzierung zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.