Domain home-loan.de kaufen?
Wir ziehen mit dem Projekt
home-loan.de um.
Sind Sie am Kauf der Domain
home-loan.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain home-loan.de kaufen?
Kann man das Firming nachholen?
Ja, in den meisten Fällen kann man das Firming nachholen. Es hängt jedoch von den individuellen Umständen und den Richtlinien des Unternehmens ab. Es ist ratsam, dies mit dem Vorgesetzten oder der Personalabteilung zu besprechen, um die besten Lösungen zu finden. **
Welche Zinsen Baufinanzierung?
Welche Zinsen Baufinanzierung? Die Zinsen für eine Baufinanzierung hängen von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinsniveau am Markt und der Bonität des Kreditnehmers. Generell sind die Zinsen für Baufinanzierungen derzeit auf einem historisch niedrigen Niveau, was günstige Konditionen für Kreditnehmer bedeutet. Es lohnt sich, verschiedene Angebote von Banken und Finanzdienstleistern zu vergleichen, um die besten Konditionen zu erhalten. Zudem können auch staatliche Förderprogramme wie z.B. die KfW-Förderung die Zinskosten einer Baufinanzierung reduzieren. **
Ähnliche Suchbegriffe für Collistar-Firming-Firming-Anti
Top-Angebote
Produkte zum Begriff Collistar-Firming-Firming-Anti:
-
Collistar Firming Intensive Reshaping Firming Cream 400 ml400 ml Damen Intensive Reshaping Firming Cream aus der Serie 'Firming', die von Collistar designed wurde direkt vom Collistar Shop nach Hause oder an Ihre DHL Packstation liefern lassen.28,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Anti-Claim-ManagementAnti-Claim-Management , Zeit und Kosten sparen: Nachtragsforderungen wirksam verhindern! In Zeiten großer Kostensensibilität am Bau gibt das Handbuch Auftraggeber:innen geeignete Werkzeuge an die Hand, um rechtzeitig präventive oder reaktive Maßnahmen bei der Nachtragsregulierung zu ergreifen. Die Autoren erläutern, wie die nachtragsgegenständlichen Themen »Kosten« und »Termine« bei der Projektrealisierung erfolgreich systematisch berücksichtigt werden können. Ihre Vorteile: neue obergerichtliche Entscheidungen und aktuelle Literatur wurden eingearbeitet Unterteilung der Handlungsvorschläge in präventive, proaktive und reaktive Maßnahmen baubetriebliche und baurechtliche Aspekte werden gleichermaßen berücksichtigt interdisziplinäres Autorenteam aus langjährig erfahrenen baubetrieblichen Sachverständigen und Fachanwälten für Bau- und Architektenrecht arbeitet »Hand in Hand« praxisnahe, verständliche Darstellung Aus dem Inhalt: Vergabestrategie Auswahl der Vertragspartner:innen Gestaltung von Planer- und Bauverträgen Angebotsprüfung Projektorganisation Dokumentation Störungsmanagement Anordnungsmanagement Sach- und Bauzeitnachtragsprüfung Konfliktmanagement Forderungsmanagement/Regressierung BIM, Lean Construction, Partnering Herausgeber: Prof. Dr.-Ing. Thomas Sindermann , öffentlich bestellter und vereidigter Sachverständiger für Baupreisermittlung und Abrechnung im Hoch- und Ingenieurbau sowie Bauablaufstörungen, Köln, Lehrtätigkeiten an der RWTH Aachen University und Ruhr-Universität Bochum. Dr. jur. Gerolf Sonntag , Fachanwalt für Bau- und Architektenrecht, Partner am Standort Mönchengladbach von Kapellmann und Partner Rechtsanwälte mbB, Lehrbeauftragter für Strategisches Vertragsmanagement an der Technischen Universität Dortmund. Dr.-Ing. Alexander Knopp , Geschäftsführer der Prof. Schiffers Bauconsult GmbH & Co. KG, Lehrbeauftragter an der RWTH Aachen für Claim Management. Autoren: Dr. Andreas Berger , Fachanwalt für Bau- und Architektenrecht, Mönchengladbach; Dr. Mathias Finke , Fachanwalt für Bau- und Architektenrecht, Hamburg; Dr. Tom Giesen , Rechtsanwalt, Mönchengladbach; Dr. Thomas Jelitte , Düsseldorf; Dr.-Ing. Alexander Knopp , Düsseldorf; Prof. Dr. Christian Lührmann , Fachanwalt für Bau- und Architektenrecht, Frankfurt; Dr. Harald Pott , Fachanwalt für Bau- und Architektenrecht, Berlin; Prof. Dr.-Ing. Thomas Sindermann , Köln; Dr. Tobias Schneider , Fachanwalt für Bau- und Architektenrecht, München; Dr.-Ing. Markus Zobel , Köln. Aus den Besprechungen zur Vorauflage: »Die Autoren geben dem Leser Werkzeuge an die Hand, oft mit Beispielen unterlegt, die sofort den Praxisbezug ermöglichen. Schematische Darstellungen fassen Wichtiges zusammen. Das Werk besticht durch Übersichtlichkeit, Struktur und Verständlichkeit«. RAin Dr. Barbara Schellenberg, Limburg, in Bauwirtschaft 2020, 112 , Montageteile, Halterungen & Befestigungen > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240417, Produktform: Leinen, Autoren: Knopp, Alexander~Sindermann, Thomas~Sonntag, Gerolf, Redaktion: Sindermann, Thomas~Sonntag, Gerolf~Knopp, Alexander, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 400, Keyword: Architektenrecht; Baurecht; Nachtragsforderungen; Nachtragsmanagement; Projektrealisierung, Fachschema: Abgabe - Abgabenordnung - AO~Architekt / Bauplanung~Bauplanung~Bauwirtschaft / Bauplanung~Bau / Baurecht~Baurecht - Bundesbaurecht~Steuergesetz~Steuerrecht - Steuergesetz~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Baurecht, Recht für Ingenieure, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Werner Verlag, Verlag: Werner Verlag, Verlag: Werner Verlag, Länge: 213, Breite: 152, Höhe: 28, Gewicht: 614, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Collistar Firming Elasticizing Firming Talasso-Scrub 600 g600 g Damen Elasticizing Firming Talasso-Scrub aus der Serie 'Firming', die von Collistar designed wurde direkt vom Collistar Shop nach Hause oder an Ihre DHL Packstation liefern lassen.21,67 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter

-
Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Was ist die optimale Kreditlaufzeit für eine Baufinanzierung?
Die optimale Kreditlaufzeit für eine Baufinanzierung hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der eigenen finanziellen Situation und den individuellen Zielen. In der Regel wird eine Kreditlaufzeit zwischen 10 und 30 Jahren empfohlen, um die monatlichen Raten bezahlbar zu halten und gleichzeitig die Gesamtkosten niedrig zu halten. Es ist wichtig, die Laufzeit sorgfältig zu wählen, um eine langfristige finanzielle Belastung zu vermeiden. **
Wie lange ist die übliche Kreditlaufzeit für einen Immobilienkredit? Welche Faktoren beeinflussen die Länge der Kreditlaufzeit?
Die übliche Kreditlaufzeit für einen Immobilienkredit beträgt in der Regel zwischen 10 und 30 Jahren. Die Faktoren, die die Länge der Kreditlaufzeit beeinflussen, sind unter anderem die Höhe des Kreditbetrags, die Bonität des Kreditnehmers und die aktuellen Zinssätze am Markt. Eine längere Laufzeit kann zu niedrigeren monatlichen Raten führen, aber auch zu höheren Gesamtkosten aufgrund der Zinsen. **
Wie prüft Bonität bei Ratenzahlung für Otto?
Bei der Prüfung der Bonität für Ratenzahlungen bei Otto werden verschiedene Faktoren berücksichtigt. Dazu gehören unter anderem die Einkommens- und Vermögenssituation des Kunden, seine bisherige Zahlungshistorie sowie mögliche negative Einträge bei Auskunfteien wie der Schufa. Auf Basis dieser Informationen entscheidet Otto, ob eine Ratenzahlung gewährt wird und in welcher Höhe. **
Top-Angebote
Produkte zum Begriff Collistar-Firming-Firming-Anti:
-
Collistar Firming Intensive Reshaping Firming Cream 400 ml400 ml Damen Intensive Reshaping Firming Cream aus der Serie 'Firming', die von Collistar designed wurde direkt vom Collistar Shop nach Hause oder an Ihre DHL Packstation liefern lassen.28,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Anti-Claim-ManagementAnti-Claim-Management , Zeit und Kosten sparen: Nachtragsforderungen wirksam verhindern! In Zeiten großer Kostensensibilität am Bau gibt das Handbuch Auftraggeber:innen geeignete Werkzeuge an die Hand, um rechtzeitig präventive oder reaktive Maßnahmen bei der Nachtragsregulierung zu ergreifen. Die Autoren erläutern, wie die nachtragsgegenständlichen Themen »Kosten« und »Termine« bei der Projektrealisierung erfolgreich systematisch berücksichtigt werden können. Ihre Vorteile: neue obergerichtliche Entscheidungen und aktuelle Literatur wurden eingearbeitet Unterteilung der Handlungsvorschläge in präventive, proaktive und reaktive Maßnahmen baubetriebliche und baurechtliche Aspekte werden gleichermaßen berücksichtigt interdisziplinäres Autorenteam aus langjährig erfahrenen baubetrieblichen Sachverständigen und Fachanwälten für Bau- und Architektenrecht arbeitet »Hand in Hand« praxisnahe, verständliche Darstellung Aus dem Inhalt: Vergabestrategie Auswahl der Vertragspartner:innen Gestaltung von Planer- und Bauverträgen Angebotsprüfung Projektorganisation Dokumentation Störungsmanagement Anordnungsmanagement Sach- und Bauzeitnachtragsprüfung Konfliktmanagement Forderungsmanagement/Regressierung BIM, Lean Construction, Partnering Herausgeber: Prof. Dr.-Ing. Thomas Sindermann , öffentlich bestellter und vereidigter Sachverständiger für Baupreisermittlung und Abrechnung im Hoch- und Ingenieurbau sowie Bauablaufstörungen, Köln, Lehrtätigkeiten an der RWTH Aachen University und Ruhr-Universität Bochum. Dr. jur. Gerolf Sonntag , Fachanwalt für Bau- und Architektenrecht, Partner am Standort Mönchengladbach von Kapellmann und Partner Rechtsanwälte mbB, Lehrbeauftragter für Strategisches Vertragsmanagement an der Technischen Universität Dortmund. Dr.-Ing. Alexander Knopp , Geschäftsführer der Prof. Schiffers Bauconsult GmbH & Co. KG, Lehrbeauftragter an der RWTH Aachen für Claim Management. Autoren: Dr. Andreas Berger , Fachanwalt für Bau- und Architektenrecht, Mönchengladbach; Dr. Mathias Finke , Fachanwalt für Bau- und Architektenrecht, Hamburg; Dr. Tom Giesen , Rechtsanwalt, Mönchengladbach; Dr. Thomas Jelitte , Düsseldorf; Dr.-Ing. Alexander Knopp , Düsseldorf; Prof. Dr. Christian Lührmann , Fachanwalt für Bau- und Architektenrecht, Frankfurt; Dr. Harald Pott , Fachanwalt für Bau- und Architektenrecht, Berlin; Prof. Dr.-Ing. Thomas Sindermann , Köln; Dr. Tobias Schneider , Fachanwalt für Bau- und Architektenrecht, München; Dr.-Ing. Markus Zobel , Köln. Aus den Besprechungen zur Vorauflage: »Die Autoren geben dem Leser Werkzeuge an die Hand, oft mit Beispielen unterlegt, die sofort den Praxisbezug ermöglichen. Schematische Darstellungen fassen Wichtiges zusammen. Das Werk besticht durch Übersichtlichkeit, Struktur und Verständlichkeit«. RAin Dr. Barbara Schellenberg, Limburg, in Bauwirtschaft 2020, 112 , Montageteile, Halterungen & Befestigungen > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240417, Produktform: Leinen, Autoren: Knopp, Alexander~Sindermann, Thomas~Sonntag, Gerolf, Redaktion: Sindermann, Thomas~Sonntag, Gerolf~Knopp, Alexander, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 400, Keyword: Architektenrecht; Baurecht; Nachtragsforderungen; Nachtragsmanagement; Projektrealisierung, Fachschema: Abgabe - Abgabenordnung - AO~Architekt / Bauplanung~Bauplanung~Bauwirtschaft / Bauplanung~Bau / Baurecht~Baurecht - Bundesbaurecht~Steuergesetz~Steuerrecht - Steuergesetz~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Baurecht, Recht für Ingenieure, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Werner Verlag, Verlag: Werner Verlag, Verlag: Werner Verlag, Länge: 213, Breite: 152, Höhe: 28, Gewicht: 614, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann man das Firming nachholen?
Ja, in den meisten Fällen kann man das Firming nachholen. Es hängt jedoch von den individuellen Umständen und den Richtlinien des Unternehmens ab. Es ist ratsam, dies mit dem Vorgesetzten oder der Personalabteilung zu besprechen, um die besten Lösungen zu finden. **
-
Welche Zinsen Baufinanzierung?
Welche Zinsen Baufinanzierung? Die Zinsen für eine Baufinanzierung hängen von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinsniveau am Markt und der Bonität des Kreditnehmers. Generell sind die Zinsen für Baufinanzierungen derzeit auf einem historisch niedrigen Niveau, was günstige Konditionen für Kreditnehmer bedeutet. Es lohnt sich, verschiedene Angebote von Banken und Finanzdienstleistern zu vergleichen, um die besten Konditionen zu erhalten. Zudem können auch staatliche Förderprogramme wie z.B. die KfW-Förderung die Zinskosten einer Baufinanzierung reduzieren. **
-
Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
Ähnliche Suchbegriffe für Collistar-Firming-Firming-Anti
-
Collistar Firming Elasticizing Firming Talasso-Scrub 600 g600 g Damen Elasticizing Firming Talasso-Scrub aus der Serie 'Firming', die von Collistar designed wurde direkt vom Collistar Shop nach Hause oder an Ihre DHL Packstation liefern lassen.21,67 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
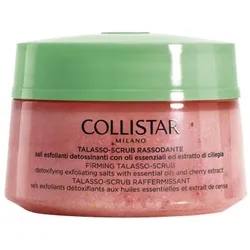
COLLISTAR Firming Talasso ScrubDas Firming Talasso Scrub von COLLISTAR ist ein Körperpeeling, das für ein gepflegtes Hautgefühl sorgt. Es kombiniert Salze mit ätherischen Ölen und Kirschextrakt. Formel mit entgiftenden, peelenden Salzen Angereichert mit ätherischen Ölen und Kirschextrakt Für alle Hauttypen geeignet Ermöglicht eine leichte oder intensivere Anwendung Das Körperpeeling kann je nach gewünschter Intensität auf nasser oder trockener Haut angewendet werden. Für ein leichtes Peeling wird das Scrub auf die nasse Haut aufgetragen und einmassiert. Für einen intensiveren Effekt kann es auf trockener Haut verwendet werden. Die Anwendung wird ein- bis zweimal pro Woche empfohlen.34,95 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Was ist die optimale Kreditlaufzeit für eine Baufinanzierung?
Die optimale Kreditlaufzeit für eine Baufinanzierung hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der eigenen finanziellen Situation und den individuellen Zielen. In der Regel wird eine Kreditlaufzeit zwischen 10 und 30 Jahren empfohlen, um die monatlichen Raten bezahlbar zu halten und gleichzeitig die Gesamtkosten niedrig zu halten. Es ist wichtig, die Laufzeit sorgfältig zu wählen, um eine langfristige finanzielle Belastung zu vermeiden. **
-
Wie lange ist die übliche Kreditlaufzeit für einen Immobilienkredit? Welche Faktoren beeinflussen die Länge der Kreditlaufzeit?
Die übliche Kreditlaufzeit für einen Immobilienkredit beträgt in der Regel zwischen 10 und 30 Jahren. Die Faktoren, die die Länge der Kreditlaufzeit beeinflussen, sind unter anderem die Höhe des Kreditbetrags, die Bonität des Kreditnehmers und die aktuellen Zinssätze am Markt. Eine längere Laufzeit kann zu niedrigeren monatlichen Raten führen, aber auch zu höheren Gesamtkosten aufgrund der Zinsen. **
-
Wie prüft Bonität bei Ratenzahlung für Otto?
Bei der Prüfung der Bonität für Ratenzahlungen bei Otto werden verschiedene Faktoren berücksichtigt. Dazu gehören unter anderem die Einkommens- und Vermögenssituation des Kunden, seine bisherige Zahlungshistorie sowie mögliche negative Einträge bei Auskunfteien wie der Schufa. Auf Basis dieser Informationen entscheidet Otto, ob eine Ratenzahlung gewährt wird und in welcher Höhe. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.