Domain home-loan.de kaufen?
Wir ziehen mit dem Projekt
home-loan.de um.
Sind Sie am Kauf der Domain
home-loan.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain home-loan.de kaufen?
Rolladen oder Rolladen?
Die richtige Schreibweise lautet "Rollladen". Es handelt sich dabei um eine Vorrichtung zum Verschließen von Fenstern oder Türen, die aus einem beweglichen Behang besteht, der aufgerollt werden kann. Rollläden dienen der Verdunkelung, dem Schutz vor Einbruch und der Wärmeisolierung. **
Wann darf Bank Baufinanzierung kündigen?
Die Bank darf eine Baufinanzierung in der Regel nur kündigen, wenn der Kreditnehmer seinen Zahlungsverpflichtungen nicht nachkommt, beispielsweise durch Zahlungsverzug. Auch bei schwerwiegenden Verstößen gegen die Vertragsbedingungen oder bei einer drohenden Zahlungsunfähigkeit kann die Bank eine Kündigung aussprechen. Es ist wichtig, dass die Bank die Kündigung schriftlich und unter Einhaltung einer angemessenen Frist erklärt. In einigen Fällen kann es auch möglich sein, dass die Bank das Recht zur außerordentlichen Kündigung im Vertrag festgelegt hat. In jedem Fall sollte man bei einer Kündigung der Baufinanzierung rechtlichen Rat einholen, um die eigenen Rechte und Möglichkeiten zu prüfen. **
Ähnliche Suchbegriffe für Rolladen-Poolabdeckung---Bank
Top-Angebote
Produkte zum Begriff Rolladen-Poolabdeckung---Bank:
-
Bank- und KapitalmarktrechtBank- und Kapitalmarktrecht , Sicher investieren Der Kümpel behandelt das Bankrecht und das Kapitalmarktrecht traditionell aus der Sicht der Banken. Die umfassende Darstellung erschließt alle Bereiche des modernen Bankgeschäfts. Von den rechtlichen Grundfragen bis in die schwierigen Details: Grundlagen und Rechtsrahmen, Bankrecht (Commercial Banking), Kapitalmarktrecht (Investment Banking). - Mit allen relevanten Produkten und Dienstleistungen - Mit den aufsichtsrechtlichen und zivilrechtlichen Rahmenbedingungen - Auf hohem Niveau und nach praktischer Relevanz Die Rechtsentwicklung im Bankrecht und Kapitalmarktrecht ist sehr stark vom europäischen Gesetzgeber getrieben und schreitet ungebrochen voran. Das gilt für das Bankenaufsichtsrecht, aber auch für Bankverträge und Bankprodukte. Die 7. Auflage berücksichtigt daher in nahezu allen Teilen zahlreiche und vielfältige Gesetzesänderungen und stellt diese in den Praxiszusammenhang. Einige Beispiele seien genannt: - Verabschiedung der CRD VI und der CRR III am 19.6.2024 - Verabschiedung der CSDDD am 25.7.2024 - Zukunftsfinanzierungsgesetz vom 14.12.2023 - Verabschiedung des Digital Operational Resilience Act (DORA) am 14.12.2022 - Markets in Crypto-Assets Regulation (MICAR) vom 31.5.2023 - Artificial Intelligence Act (KI-VO) vom 13.6.2024 - Postbankurteil des BGH vom 13.12.2022 - Kontrolle der AGB durch den EuGH am Maßstab der Missbräuchlichkeit - Ablehnung der Negativzinsen für Kredite (BGH); Zulässigkeit des Verwahrentgelts für Einlagen (OLG) - Verordnungsentwurf vom 23.6.2023 für einen digitalen Euro - Sofortüberweisung als Standardüberweisung - Entwurf für eine erste Payment Service Regulation (PSR) - Verschärfung aufgrund der Verbraucherkreditrichtlinie 2023 vom 18.10.2023 - Einsatz von Scoring bei der Kreditwürdigkeitsprüfung Praxiswissen von Top Experten Praktisches Know how aus erster Hand und fachlicher Tiefgang verbinden sich hier zu einer einzigartigen Synthese: Jeder einzelne Autor bearbeitet genau das Thema, mit dem er in der Praxis tagtäglich zu tun hat. , Tagfahrleuchten > Beleuchtung , Auflage: 7. Auflage, Erscheinungsjahr: 202412, Redaktion: Mülbert, Peter O.~Früh, Andreas~Seyfried, Thorsten, Auflage: 24007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 2700, Keyword: AGB-Banken; AGB-Sparkassen; Bankaufsicht; Bankrecht; Börse; CRD IV; Capital Requirements Regulation; Commercial Banking; DepotG; Depotgeschäft; Depotrecht; Emissionsgeschäft; Emittenten; Investment Banking; InvestmentG; Investmentgeschäft; Investmentrecht; Kapitalmarktrecht; Kreditrecht; Kreditsicherung; MiFID; MiFID II; MiFIR; Wertpapierhandel; Wertpapierprospektgesetz; WpPG; Zahlungsverkehr; bargeldloser Zahlungsverkehr, Fachschema: Bankrecht~Handelsrecht~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Unternehmensrecht~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Kapitalmarkt- und Wertpapierrecht~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 68, Gewicht: 2134, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man Rolladen mit Smart Home steuern?
Um Rolladen mit Smart Home zu steuern, benötigt man zunächst smarte Rolladenmotoren, die mit dem Smart Home System kompatibel sind. Diese Motoren können dann über eine entsprechende Smart Home Zentrale oder eine App gesteuert werden. Man kann dann Zeitpläne erstellen, um die Rolladen automatisch zu öffnen und zu schließen, oder sie manuell über die App steuern. **
-
Wann kann die Bank einen Immobilienkredit kündigen?
Die Bank kann einen Immobilienkredit in der Regel kündigen, wenn der Kreditnehmer seinen Zahlungsverpflichtungen nicht nachkommt, zum Beispiel bei Zahlungsrückständen. Auch bei Verstößen gegen die vertraglichen Bedingungen, wie zum Beispiel dem Verkauf der Immobilie ohne Zustimmung der Bank, kann eine Kündigung erfolgen. Zudem kann die Bank den Kredit kündigen, wenn sich die finanzielle Situation des Kreditnehmers deutlich verschlechtert und die Rückzahlung des Kredits gefährdet ist. Es ist wichtig, die genauen Kündigungsbedingungen im Kreditvertrag zu überprüfen, um über die möglichen Gründe für eine Kündigung informiert zu sein. **
-
Was benötigt die Bank für einen Immobilienkredit?
Was benötigt die Bank für einen Immobilienkredit? Die Bank benötigt in der Regel Informationen über die finanzielle Situation des Kreditnehmers, wie Einkommen, Ausgaben und bestehende Schulden. Außerdem wird eine Schätzung des Immobilienwerts benötigt, um den Kreditbetrag festzulegen. Es werden auch Unterlagen wie Gehaltsabrechnungen, Kontoauszüge und eine Selbstauskunft des Kreditnehmers benötigt. Zudem wird oft eine Schufa-Auskunft eingeholt, um die Kreditwürdigkeit des Antragstellers zu prüfen. **
-
Was braucht die Bank für einen Immobilienkredit?
Was braucht die Bank für einen Immobilienkredit? Die Bank benötigt in der Regel Informationen über die Immobilie, wie z.B. den Wert, den Zustand und die Lage. Außerdem werden Einkommensnachweise und eine Schufa-Auskunft des Kreditnehmers benötigt, um die Bonität zu prüfen. Auch eine Eigenkapitalquote und eine genaue Beschreibung des Verwendungszwecks des Kredits sind wichtige Faktoren für die Bank. Zudem werden oft auch Unterlagen wie der Kaufvertrag oder der Grundbuchauszug benötigt, um den Kreditantrag zu bearbeiten. **

Welche Bank Saturn Finanzierung?
Welche Bank bietet die Finanzierung für Saturn an? Gibt es spezielle Konditionen oder Angebote für die Finanzierung von Elektronikprodukten bei Saturn? Ist die Finanzierung bei Saturn nur online oder auch vor Ort in den Filialen möglich? Gibt es eine Mindestsumme, die für die Finanzierung bei Saturn erforderlich ist? Gibt es zusätzliche Gebühren oder Zinsen, die bei der Finanzierung von Saturn-Produkten anfallen? **
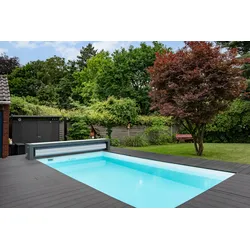
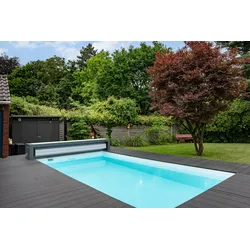
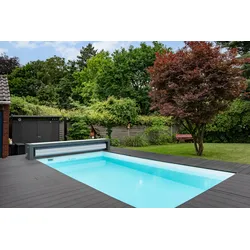
Wie gehört diese Poolabdeckung rum?
Die Poolabdeckung wird normalerweise mit der glatten Seite nach unten auf den Pool gelegt, um das Wasser vor Schmutz und Verdunstung zu schützen. Die Seite mit den Luftblasen oder Noppen sollte nach oben zeigen, um eine bessere Isolierung und Auftrieb zu gewährleisten. Es ist wichtig, die Anweisungen des Herstellers zu befolgen, da es je nach Modell und Typ der Poolabdeckung Unterschiede geben kann. **
Top-Angebote
Produkte zum Begriff Rolladen-Poolabdeckung---Bank:
-
Bank- und KapitalmarktrechtBank- und Kapitalmarktrecht , Sicher investieren Der Kümpel behandelt das Bankrecht und das Kapitalmarktrecht traditionell aus der Sicht der Banken. Die umfassende Darstellung erschließt alle Bereiche des modernen Bankgeschäfts. Von den rechtlichen Grundfragen bis in die schwierigen Details: Grundlagen und Rechtsrahmen, Bankrecht (Commercial Banking), Kapitalmarktrecht (Investment Banking). - Mit allen relevanten Produkten und Dienstleistungen - Mit den aufsichtsrechtlichen und zivilrechtlichen Rahmenbedingungen - Auf hohem Niveau und nach praktischer Relevanz Die Rechtsentwicklung im Bankrecht und Kapitalmarktrecht ist sehr stark vom europäischen Gesetzgeber getrieben und schreitet ungebrochen voran. Das gilt für das Bankenaufsichtsrecht, aber auch für Bankverträge und Bankprodukte. Die 7. Auflage berücksichtigt daher in nahezu allen Teilen zahlreiche und vielfältige Gesetzesänderungen und stellt diese in den Praxiszusammenhang. Einige Beispiele seien genannt: - Verabschiedung der CRD VI und der CRR III am 19.6.2024 - Verabschiedung der CSDDD am 25.7.2024 - Zukunftsfinanzierungsgesetz vom 14.12.2023 - Verabschiedung des Digital Operational Resilience Act (DORA) am 14.12.2022 - Markets in Crypto-Assets Regulation (MICAR) vom 31.5.2023 - Artificial Intelligence Act (KI-VO) vom 13.6.2024 - Postbankurteil des BGH vom 13.12.2022 - Kontrolle der AGB durch den EuGH am Maßstab der Missbräuchlichkeit - Ablehnung der Negativzinsen für Kredite (BGH); Zulässigkeit des Verwahrentgelts für Einlagen (OLG) - Verordnungsentwurf vom 23.6.2023 für einen digitalen Euro - Sofortüberweisung als Standardüberweisung - Entwurf für eine erste Payment Service Regulation (PSR) - Verschärfung aufgrund der Verbraucherkreditrichtlinie 2023 vom 18.10.2023 - Einsatz von Scoring bei der Kreditwürdigkeitsprüfung Praxiswissen von Top Experten Praktisches Know how aus erster Hand und fachlicher Tiefgang verbinden sich hier zu einer einzigartigen Synthese: Jeder einzelne Autor bearbeitet genau das Thema, mit dem er in der Praxis tagtäglich zu tun hat. , Tagfahrleuchten > Beleuchtung , Auflage: 7. Auflage, Erscheinungsjahr: 202412, Redaktion: Mülbert, Peter O.~Früh, Andreas~Seyfried, Thorsten, Auflage: 24007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 2700, Keyword: AGB-Banken; AGB-Sparkassen; Bankaufsicht; Bankrecht; Börse; CRD IV; Capital Requirements Regulation; Commercial Banking; DepotG; Depotgeschäft; Depotrecht; Emissionsgeschäft; Emittenten; Investment Banking; InvestmentG; Investmentgeschäft; Investmentrecht; Kapitalmarktrecht; Kreditrecht; Kreditsicherung; MiFID; MiFID II; MiFIR; Wertpapierhandel; Wertpapierprospektgesetz; WpPG; Zahlungsverkehr; bargeldloser Zahlungsverkehr, Fachschema: Bankrecht~Handelsrecht~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Unternehmensrecht~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Kapitalmarkt- und Wertpapierrecht~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 68, Gewicht: 2134, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rolladen oder Rolladen?
Die richtige Schreibweise lautet "Rollladen". Es handelt sich dabei um eine Vorrichtung zum Verschließen von Fenstern oder Türen, die aus einem beweglichen Behang besteht, der aufgerollt werden kann. Rollläden dienen der Verdunkelung, dem Schutz vor Einbruch und der Wärmeisolierung. **
-
Wann darf Bank Baufinanzierung kündigen?
Die Bank darf eine Baufinanzierung in der Regel nur kündigen, wenn der Kreditnehmer seinen Zahlungsverpflichtungen nicht nachkommt, beispielsweise durch Zahlungsverzug. Auch bei schwerwiegenden Verstößen gegen die Vertragsbedingungen oder bei einer drohenden Zahlungsunfähigkeit kann die Bank eine Kündigung aussprechen. Es ist wichtig, dass die Bank die Kündigung schriftlich und unter Einhaltung einer angemessenen Frist erklärt. In einigen Fällen kann es auch möglich sein, dass die Bank das Recht zur außerordentlichen Kündigung im Vertrag festgelegt hat. In jedem Fall sollte man bei einer Kündigung der Baufinanzierung rechtlichen Rat einholen, um die eigenen Rechte und Möglichkeiten zu prüfen. **
-
Wie kann man Rolladen mit Smart Home steuern?
Um Rolladen mit Smart Home zu steuern, benötigt man zunächst smarte Rolladenmotoren, die mit dem Smart Home System kompatibel sind. Diese Motoren können dann über eine entsprechende Smart Home Zentrale oder eine App gesteuert werden. Man kann dann Zeitpläne erstellen, um die Rolladen automatisch zu öffnen und zu schließen, oder sie manuell über die App steuern. **
-
Wann kann die Bank einen Immobilienkredit kündigen?
Die Bank kann einen Immobilienkredit in der Regel kündigen, wenn der Kreditnehmer seinen Zahlungsverpflichtungen nicht nachkommt, zum Beispiel bei Zahlungsrückständen. Auch bei Verstößen gegen die vertraglichen Bedingungen, wie zum Beispiel dem Verkauf der Immobilie ohne Zustimmung der Bank, kann eine Kündigung erfolgen. Zudem kann die Bank den Kredit kündigen, wenn sich die finanzielle Situation des Kreditnehmers deutlich verschlechtert und die Rückzahlung des Kredits gefährdet ist. Es ist wichtig, die genauen Kündigungsbedingungen im Kreditvertrag zu überprüfen, um über die möglichen Gründe für eine Kündigung informiert zu sein. **
Ähnliche Suchbegriffe für Rolladen-Poolabdeckung---Bank
-
Was benötigt die Bank für einen Immobilienkredit?
Was benötigt die Bank für einen Immobilienkredit? Die Bank benötigt in der Regel Informationen über die finanzielle Situation des Kreditnehmers, wie Einkommen, Ausgaben und bestehende Schulden. Außerdem wird eine Schätzung des Immobilienwerts benötigt, um den Kreditbetrag festzulegen. Es werden auch Unterlagen wie Gehaltsabrechnungen, Kontoauszüge und eine Selbstauskunft des Kreditnehmers benötigt. Zudem wird oft eine Schufa-Auskunft eingeholt, um die Kreditwürdigkeit des Antragstellers zu prüfen. **
-
Was braucht die Bank für einen Immobilienkredit?
Was braucht die Bank für einen Immobilienkredit? Die Bank benötigt in der Regel Informationen über die Immobilie, wie z.B. den Wert, den Zustand und die Lage. Außerdem werden Einkommensnachweise und eine Schufa-Auskunft des Kreditnehmers benötigt, um die Bonität zu prüfen. Auch eine Eigenkapitalquote und eine genaue Beschreibung des Verwendungszwecks des Kredits sind wichtige Faktoren für die Bank. Zudem werden oft auch Unterlagen wie der Kaufvertrag oder der Grundbuchauszug benötigt, um den Kreditantrag zu bearbeiten. **
-
Welche Bank Saturn Finanzierung?
Welche Bank bietet die Finanzierung für Saturn an? Gibt es spezielle Konditionen oder Angebote für die Finanzierung von Elektronikprodukten bei Saturn? Ist die Finanzierung bei Saturn nur online oder auch vor Ort in den Filialen möglich? Gibt es eine Mindestsumme, die für die Finanzierung bei Saturn erforderlich ist? Gibt es zusätzliche Gebühren oder Zinsen, die bei der Finanzierung von Saturn-Produkten anfallen? **
-
Wie gehört diese Poolabdeckung rum?
Die Poolabdeckung wird normalerweise mit der glatten Seite nach unten auf den Pool gelegt, um das Wasser vor Schmutz und Verdunstung zu schützen. Die Seite mit den Luftblasen oder Noppen sollte nach oben zeigen, um eine bessere Isolierung und Auftrieb zu gewährleisten. Es ist wichtig, die Anweisungen des Herstellers zu befolgen, da es je nach Modell und Typ der Poolabdeckung Unterschiede geben kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.